한국 증시가 역사적인 이정표를 세우며 격변의 시기를 지나고 있다. 글로벌 인공지능 반도체 시장의 성장과 함께 국내 기업들의 실적이 개선되며 코스피는 전례 없는 고점을 기록했으나 최근 조정 장세와 자금 이탈 현상으로 투자자의 고민이 깊어지고 있다. 변동성 장세 속에서 시장의 가치평가 지표를 냉정히 파악하여 현명한 투자 전략을 세워야 한다.
코스피 사상 최고치 경신과 상승 동력
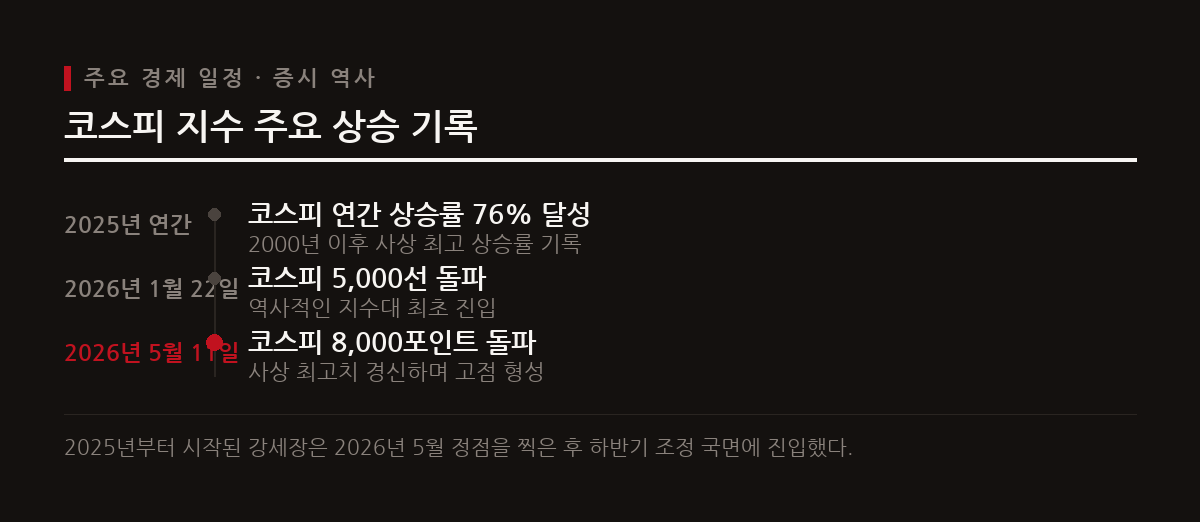
코스피는 지난 2025년부터 역사적인 상승 흐름을 이어왔다. 2025년 코스피 상승률은 76%를 기록해 2000년 이후 가장 높은 연간 상승률을 나타냈다. 이어 2026년 1월에는 5,000선을 돌파했고 마침내 2026년 5월에는 8,000포인트선까지 돌파하며 정점에 올라섰다. 비록 하반기 들어 단기 조정세와 함께 7월 한 달에만 22.19% 하락했으나 상반기까지 보여준 모멘텀은 매우 강력했다.
이 역사적 상승을 주도한 핵심은 글로벌 인공지능 반도체의 견고한 성장이다. 이와 맞물려 국내 대표 기업들의 실적 개선이 잇따르고 정부의 친증시 정책 및 기업의 주주환원 확대 노력이 더해지며 역대급 강세를 뒷받침했다.
반도체 업종이 이끈 코스피 실적 성장
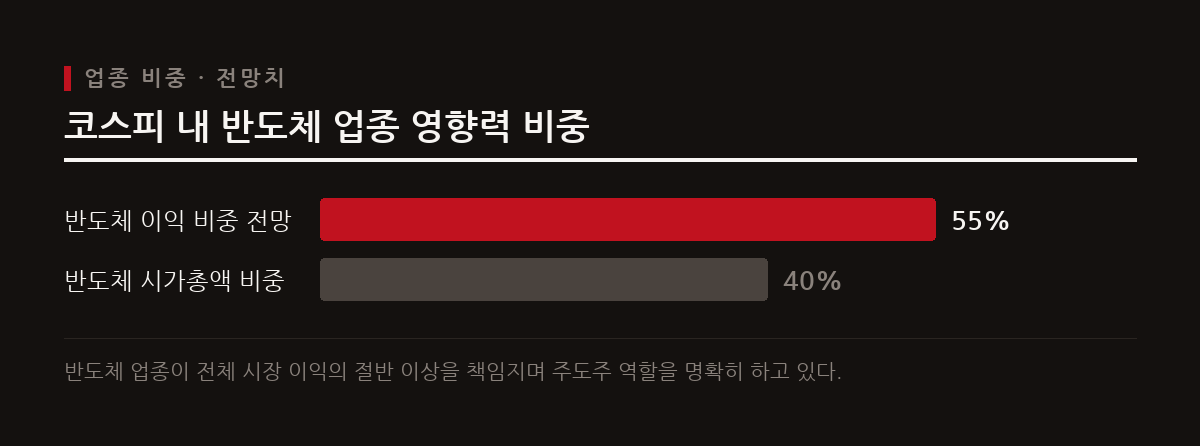
기업들의 실적 성장세 역시 고무적이다. 코스피 상장사의 2025년 순이익 전망치는 2025년 말 330조 원 수준에서 2026년 2월 기준 약 720조 원 수준으로 크게 올랐다. 그 배경에는 글로벌 정보기술 수요 회복세에 힘입어 이익 전망치가 137조 원에서 259조 원으로 대폭 늘어난 반도체 업종이 있었다.
이로써 코스피 시가총액에서 반도체 비중이 40% 이상을 차지하고 전체 이익 전망에서 반도체 비중이 55% 수준까지 도달했다. 반도체 업종이 한국 증시 전반의 실적 성장을 독식하며 절대적인 주도권을 쥐고 있는 모양새다.
실적 대비 저평가된 밸류에이션 지표
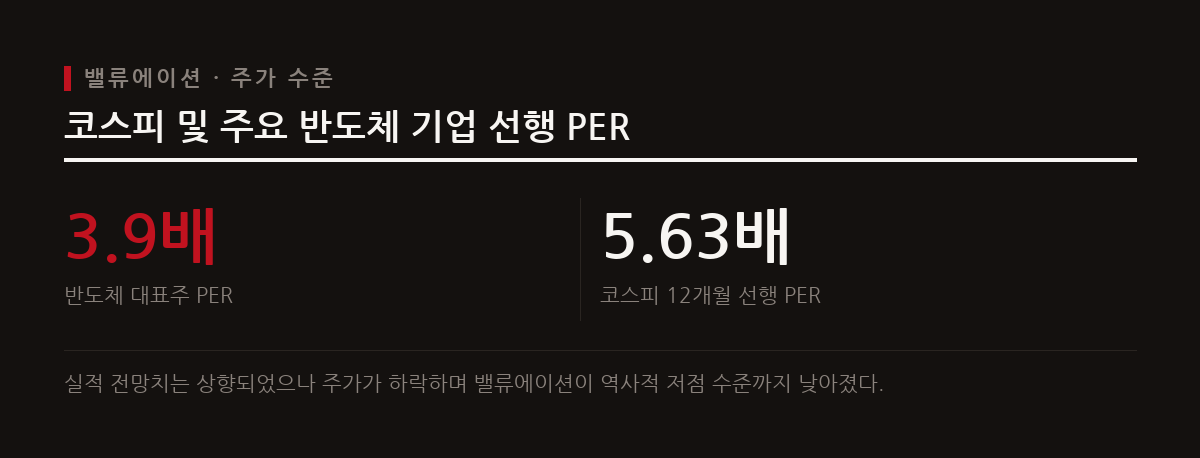
최근 단기적인 조정 과정을 거치면서 한국 증시의 가치평가 매력은 한층 극대화되었다. 2026년 8월 31일 기준 삼성전자와 SK하이닉스의 평균 선행 주가수익비율(PER)은 3.9배 수준으로 매우 낮게 형성되었다. 이는 벌어들이는 이익에 비해 주가가 극도로 저평가되어 있음을 나타낸다.
시장 전반의 밸류에이션도 바닥 수준이다. 코스피 12개월 선행 PER은 5.63배를 기록하며 가치적 하방 지지선을 단단히 다지고 있다. 견조한 기업 실적 전망에 비해 주가 조정 폭이 과도하여 역사적인 매력 구간에 진입했다는 평가다.
국내 주식에서 예금과 해외로 옮겨간 자금
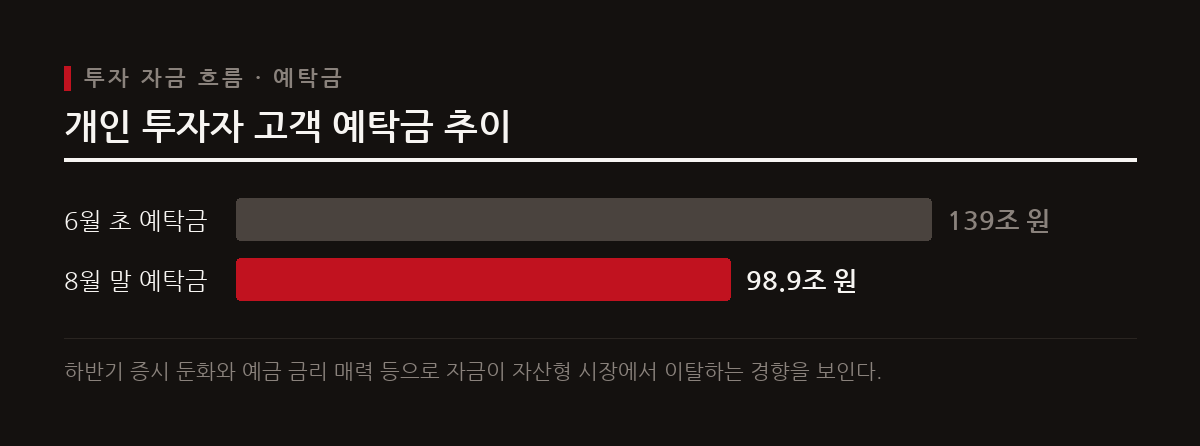
그러나 최근 증시 조정이 이어지자 개인 자금은 안전자산이나 해외 시장으로 대거 이탈하고 있다. 투자자 예탁금은 2026년 6월 초 139조 원 수준에서 지속적으로 하락해 2026년 8월 말 기준 98조 원대를 기록하며 100조 원 선이 무너졌다. 지수 정체에 피로감을 느낀 투자자들이 매수를 자제한 결과다.
반면 5대 시중은행 정기예금 잔액은 사상 최초로 1,000조 원을 넘기며 안전자산 쏠림 현상이 강화되었다. 이와 동시에 서학개미의 7~8월 미국 주식 순매수 규모가 약 66억 달러에 육박하는 등 자금 유출이 활발히 일어나는 흐름이다.
변동성 장세 속 개인 투자자의 대응 방향
개인 자금의 이탈 흐름이 두드러지고 있지만, 개인 투자자는 단기 변동성에 흔들리기보다 본질적인 기초체력에 주목해야 한다. 반도체를 중심으로 한 실적 성장의 열매는 여전히 유효하며, 밸류에이션 또한 과도한 저평가 구간에 진입했기 때문이다.
이에 따라 기업가치 대비 저렴해진 대형 우량주는 장기적 관점에서 안정적인 대안이 될 수 있다. 아울러 삼성전자가 잉여현금흐름의 50%를 주주환원에 쓰기로 공언하는 등 주요 기업들의 활발한 주주환원 확대 정책 역시 하방을 지지하는 강력한 동력이 될 것이다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.