8월 코스피는 숨을 골랐다. 7월 31일 6,595.45로 마감했던 지수는 8월 7일 6,258.77까지 내려앉았다. 한 주 만에 5% 넘게 빠진 셈이다. 같은 기간 코스닥은 10%대 반등을 보이며 정반대로 움직였다.
지수 하나로 시장을 읽으면 안 되는 국면
지금 국내 증시의 가장 큰 특징은 대형주 조정과 중소형주 반등이 동시에 진행되는 차별화 장세라는 점이다. 코스피만 보면 조정이지만, 코스닥만 보면 강세다. "시장이 좋다/나쁘다"라는 한 문장으로 설명이 안 되는 구간이다.
이런 국면에서 지수 추종 상품만 들고 있으면 체감 수익률과 뉴스 헤드라인이 계속 어긋난다. 포트폴리오가 어느 쪽에 실려 있는지부터 확인하는 게 먼저다.
증권가 전망 — 폭이 너무 넓다
8월 코스피 전망치로 증권사들이 내놓은 숫자다.
| 증권사 | 전망 밴드 |
|---|---|
| 삼성증권 | 6,000 ~ 8,000 |
| KB증권 | 5,500 ~ 8,000 |
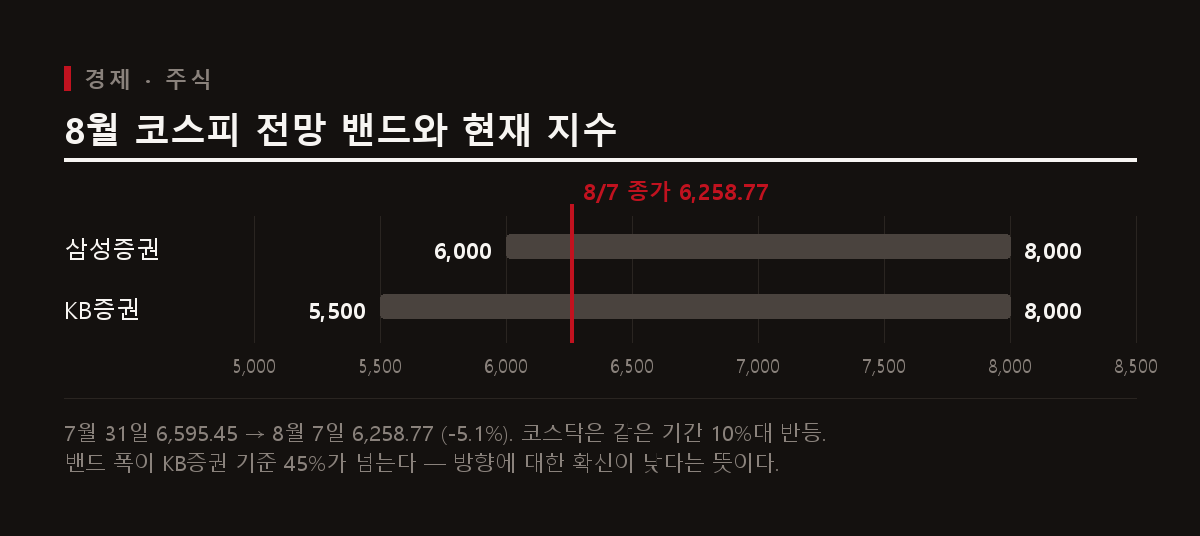
밴드 상단이 8,000으로 같은데 하단은 6,000과 5,500으로 갈린다. KB증권 기준으로는 하단과 상단의 차이가 45%가 넘는다. 전망 밴드가 이 정도로 벌어졌다는 건 기관들 스스로도 방향에 대한 확신이 낮다는 뜻으로 읽는 게 맞다.
증권가 전망을 매매 근거로 쓰려는 개인 투자자라면 이 지점을 기억해둘 만하다. 밴드가 넓을 때의 목표주가는 예측이라기보다 시나리오 나열에 가깝다.
상승 논리는 결국 '이익의 안정성'
그럼에도 상승 쪽 논리는 비교적 일관된다. 핵심은 이익 안정성이다.
- 반도체 기업들의 장기 계약 비중이 높아졌다. 스팟 가격 변동에 실적이 휘둘리는 정도가 예전보다 줄었다는 의미다. AI 데이터센터 수요가 장기 계약 형태로 잠기면서 실적 가시성이 개선됐다.
- 미국 IT 업종에 대한 투자 심리가 안정되고 있다. 한국 IT는 미국 빅테크 자본 지출 사이클에 후행하는 구조라, 이쪽이 안정되면 외국인 매수가 재개될 여지가 생긴다.
정리하면 8월 조정은 실적 훼손보다 밸류에이션 부담과 차익 실현 성격이 크다는 게 다수 의견이다.
체크리스트
지금 국면에서 실제로 확인할 만한 항목만 남긴다.
- 외국인 수급 방향 — 상승 논리의 전제가 "외국인 매수 재개"다. 전제가 깨지면 논리도 같이 무너진다.
- 반도체 장기 계약 관련 공시 — 이익 안정성 주장의 근거가 실제 계약으로 확인되는지.
- 대형주/중소형주 비중 — 차별화 장세에서는 지수보다 내 계좌의 구성이 결과를 결정한다.
이 글은 공개된 시장 정보를 정리한 것으로 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.