국제유가 급등 뉴스만 보고 정유주를 매수하는 것은 위험하다. 많은 투자자가 유가와 정유사 실적이 비례한다고 오해하지만, 실제 영업이익을 결정하는 핵심 지표는 따로 있다. 정유주의 흐름을 정확히 읽기 위해서는 본업 수익성의 척도인 정제마진과 장부상 착시를 일으키는 재고평가손익의 작동 원리를 명확히 구분하여 파악해야 한다.
정유주 투자, 단순 유가 상승보다 마진에 주목하라
국제유가 상승이 정유사의 실적 개선으로 항상 직결되는 것은 아니다. 정유사의 본업 수익성은 유가 자체보다 석유 제품 가격에서 원유 가격과 수송·운영비 등 원자재 비용을 뺀 값인 정제마진에 의해 좌우된다. 정제마진이 높을 때 정유사의 실질 영업이익도 함께 상승한다.
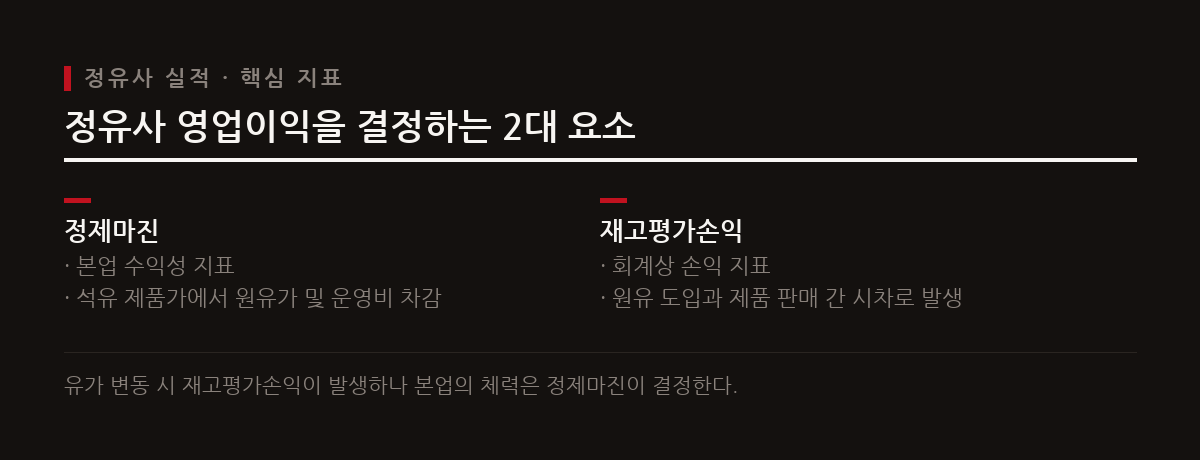
정유사 영업이익을 결정하는 2대 요소는 정제마진과 재고평가손익이다. 유가가 오르더라도 정제마진이 낮으면 원유는 비싸게 들여오고 제품은 제값에 팔지 못해 영업이익이 부진해질 수 있다. 따라서 유가 변동 뉴스 자체보다는 제품 스프레드의 추이를 읽는 것이 올바른 분석법이다.
정제마진 산출 방식과 손익분기점 기준
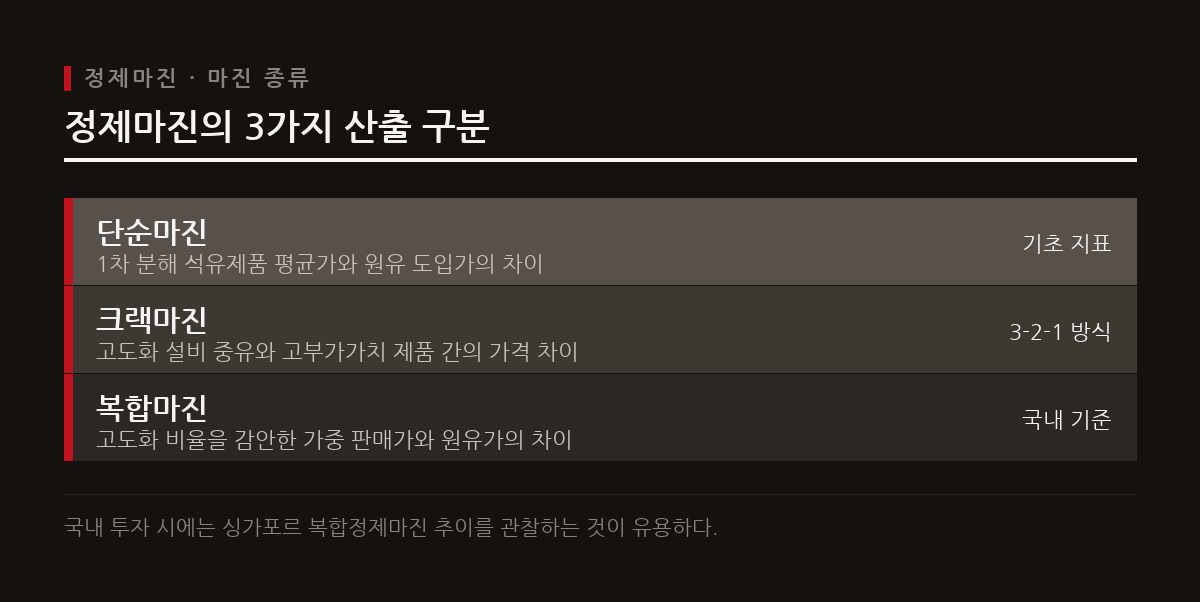
정제마진은 계산 방식에 따라 단순마진, 크랙마진, 복합마진 세 종류로 나뉜다. 단순마진은 원유의 1차 분해 제품 평균 가격과 원유 도입가의 차이며, 크랙마진은 중유와 고부가가치 제품의 가격 차이를 뜻한다. 국내 정유주는 고도화 비율을 반영한 싱가포르 복합정제마진과의 상관관계가 매우 높다.
국내 정유사의 손익분기 정제마진은 통상 배럴당 4~5달러 수준이다. 마진이 배럴당 4~5달러 미만으로 떨어지면 원유를 정제할수록 손해를 보는 역마진 구조에 빠지게 된다. 실제로 2026년 1분기 평균 정제마진은 배럴당 3.1달러로 손익분기점을 하회했으나, 2분기에는 손익분기점을 웃도는 수준을 유지했다.
유가 하락 시 손실 격차를 만든 재고평가손익
유가 변동은 원유 도입과 제품 판매 사이의 시차 때문에 재고평가손익을 야기한다. 유가 상승기에는 기존 재고의 가치가 올라 이익이 나지만, 유가가 하락하면 재고평가손실로 영업이익이 악화된다. 이는 장부상 일시적 효과이므로 실제 체력과 구분해야 한다.
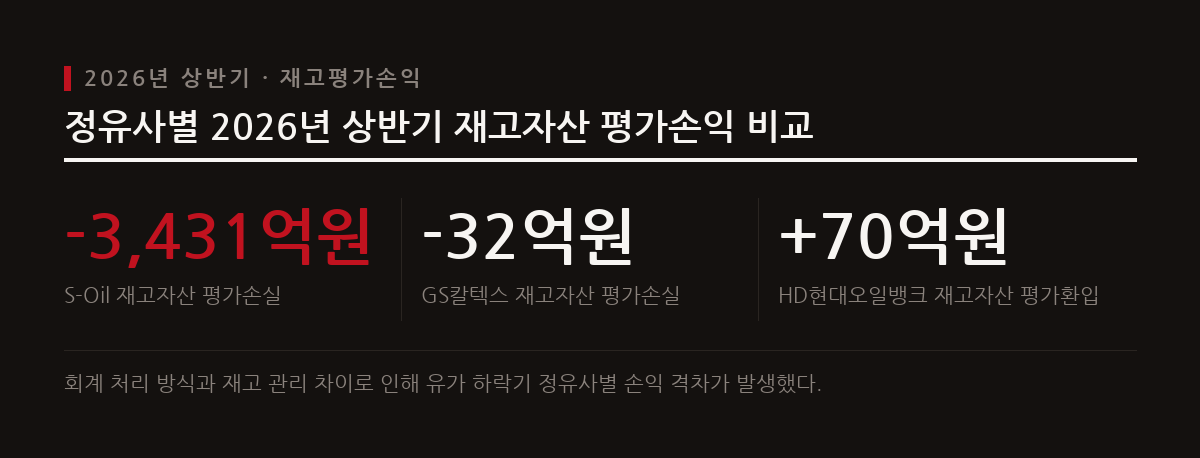
S-Oil은 2026년 상반기에 경쟁사 대비 이례적으로 큰 3,431억원의 재고평가손실을 기록했다. 같은 기간 GS칼텍스의 손실은 32원에 그쳤고 HD현대오일뱅크는 70억원의 이익을 환입받았다. 이는 S-Oil이 선입선출법을 적용해 유가 하락기에 기초 재고가 상대적으로 높게 평가되었기 때문이다.
정유주 투자 시 체크해야 할 실전 전략
정유주 투자 시에는 단순 뉴스에 흔들리지 않는 실전 전략이 필요하다. 가장 먼저 싱가포르 복합정제마진이 손익분기점인 배럴당 4~5달러 이상을 꾸준히 유지하는지 점검해야 한다. 이 기준을 웃돌아야 정유 본업에서 실질적인 이익이 남는다.
동시에 기업의 사업 포트폴리오도 확인해야 한다. SK이노베이션처럼 배터리와 화학, 에너지 사업을 함께 영위하는 다각화 기업은 비정유 부문의 실적 영향도 함께 고려해야 한다. 재고평가손익에 의한 실적 착시를 걷어내고 본업의 마진 개선 여부를 기준으로 투자 의사를 결정해야 안전하다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.