구글의 모회사 알파벳이 오랜 기간 공들여온 우주 투자 성적표의 일부가 마침내 베일을 벗었다. 우주 항공 기업 스페이스X의 성공적인 상장에 따라 그동안 장외 시장에 가려져 있던 대규모 지분 가치가 공시를 통해 처음으로 대중에 드러난 것이다. 이는 기관 투자자의 포트폴리오를 보여주는 13F 보고서를 통해 확인되었으며, 시장의 예상치를 뛰어넘는 막대한 규모로 평가받고 있어 개인 투자자들의 이목을 집중시키고 있다. 단일 기업 투자로는 이례적인 규모인 이번 포트폴리오 공개는 알파벳의 투자 혜안을 증명하는 동시에 시장에 새로운 긴장감을 불어넣고 있다.
알파벳의 스페이스X 10년 투자 성과 공개
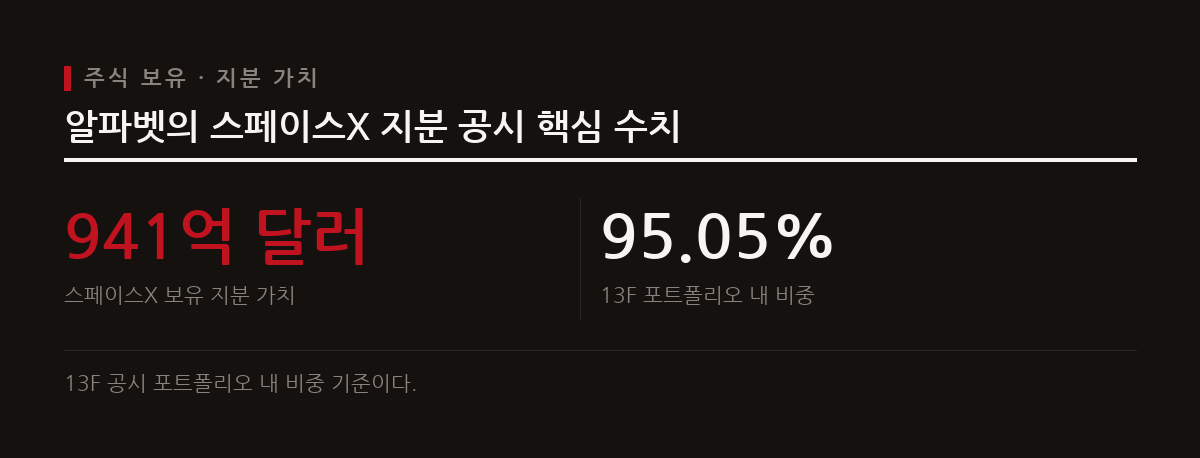
스페이스X가 2026년 6월 12일 성공적인 상장을 마치면서, 알파벳이 지난 10년간 진행해 온 스페이스X 투자의 구체적인 규모가 처음으로 공개되었다. 2026년 2분기 13F 보고서에 따르면 알파벳은 스페이스X 지분을 대거 보유하고 있으며, 그 가치는 매체와 분석 기관에 따라 941억 달러, 940억 달러, 941억 7,600만 달러, 941억 8,000만 달러 혹은 942억 달러 등 다양하게 언급되고 있다. 이처럼 정확한 평가액에 대해 출처마다 다소 엇갈린 수치를 제시하고 있으나, 대략 941억 달러 안팎의 초대형 규모라는 사실만큼은 일치한다.\n\n이 막대한 지분 가치는 알파벳의 전체 13F 공시 포트폴리오에서 무려 95.05퍼센트라는 절대적인 비중을 차지하고 있다. 10년 전 선제적으로 단행했던 모험 자본 투자가 오늘날 알파벳 투자 포트폴리오의 거의 전체를 채울 만큼 엄청난 자산으로 불어난 셈이다. 우주 산업의 성장 잠재력을 믿고 장기 투자를 감행한 성과가 마침내 상장 자산이라는 실체로 증명되었다.
스페이스X 지분의 락업 구조와 유동성 제한
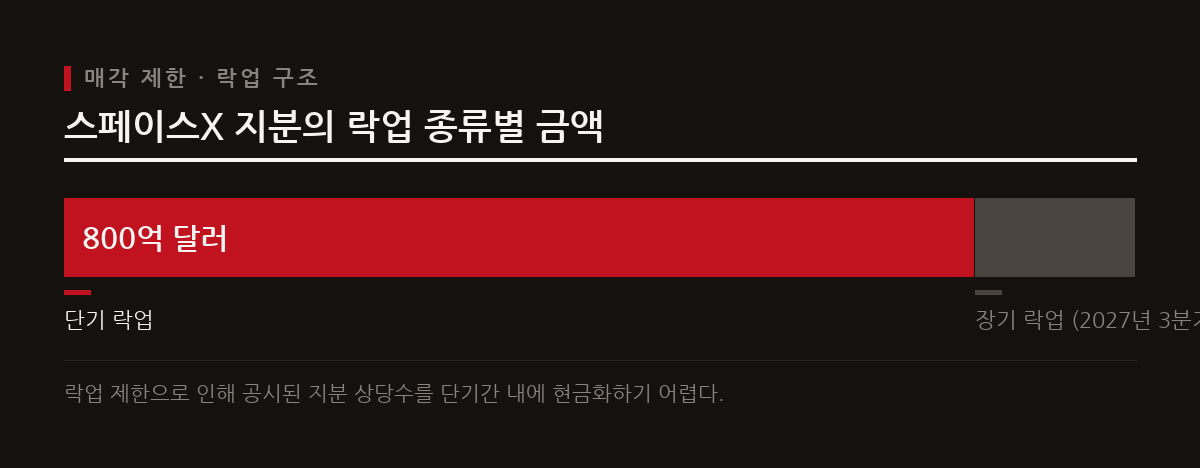
알파벳이 보유한 스페이스X의 지분 가치가 941억 달러 수준에 달하지만, 이를 곧바로 시장에 내다 팔아 현금화할 수 있는 것은 아니다. 상장 직후 시장 충격을 방지하기 위해 설정되는 보호예수(락업) 규정 때문이다. 실제로 이 지분의 대부분은 현재 매각이 엄격히 제한되어 있어 알파벳의 즉각적인 현금 유동성으로 연결되기는 어렵다.\n\n구체적으로 살펴보면 전체 지분 중 약 800억 달러에 달하는 규모가 상장 후 단기 보호예수 제한에 묶여 있다. 여기에 더해 2027년 3분기까지 매각이 제한되는 장기 보호예수 물량도 약 141억 달러에 이른다. 따라서 알파벳이 스페이스X 투자금을 완전히 회수해 다른 신사업에 재투자하거나 주주환원에 쓰기까지는 상당한 시간이 필요할 전망이다.
알파벳 13F 보고서 내 주요 보유 종목
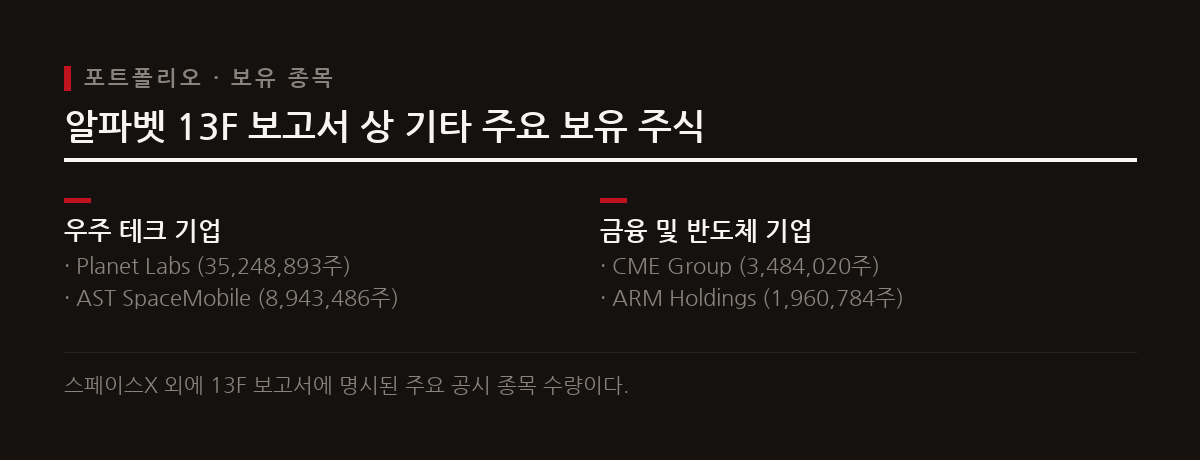
알파벳은 스페이스X 외에도 우주 항공과 차세대 반도체 분야의 주요 혁신 기업 주식을 꾸준히 매집해 왔다. 대표적인 우주 데이터 기업인 플래닛 랩스의 주식을 3524만 8,893주 보유하고 있는 것이 대표적인 사례다. 이는 알파벳이 발사체 영역을 넘어 위성 데이터와 지구 관측 분야에까지 폭넓은 이해관계를 가지고 있음을 보여준다.\n\n그뿐만 아니라 인공위성 통신 기업인 에이에스티 스페이스모바일 주식 894만 3,486주, 세계적인 거래소 그룹인 시엠이 그룹 주식 348만 4,020주, 그리고 인공지능 반도체 설계 자산의 강자인 암 홀딩스 주식 196만 784주도 함께 보유하고 있다. 다만 기존에 구글의 투자 포트폴리오로 언급되곤 했던 레볼루션 메디신스, 프레시웍스, 파라빌리스 메디신스, 템퍼스 AI, 깃랩 등의 종목들이 이번 2026년 2분기 13F 보고서에 포함되었는지 여부는 공식적으로 확인되지 않았다.
투자자가 유의해야 할 공시 및 유동성 포인트
개인 투자자가 이번 공시를 해석할 때 가장 주의해야 할 대목은 13F 보고서의 구조적 한계다. 13F 공시는 미국 규제 당국에 등록된 상장 증권 포트폴리오를 중심으로 작성되기 때문에 비공개 벤처 투자나 장외 거래 등 알파벳의 모든 투자 활동이 투명하게 반영되어 있지는 않다. 따라서 이번에 드러난 포트폴리오가 알파벳 전체 투자 자산의 전부라고 단정해서는 안 되며, 아직 공개되지 않은 비상장 자산의 존재 가능성을 열어두어야 한다.\n\n또한 941억 달러라는 천문학적인 숫자에 현혹되어 알파벳의 단기 실적 개선이나 대규모 배당 확대를 성급하게 기대하는 것은 금물이다. 지분의 대부분이 단기 및 장기 보호예수에 묶여 있는 만큼, 실질적인 자금 유입은 보호예수가 풀리는 시점 이후에나 구체화될 것이다. 개인 투자자들은 향후 락업 해제 시기마다 흘러나올 매각 물량과 그에 따른 우주 항공 시장의 변동성을 면밀히 관찰하며 포트폴리오 대응 전략을 세워야 한다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.