 유명한형제들
국제유가가 급등했다는 뉴스만 보고 정유주를 사는 것은 위험하다. 유가와 정유사 실적이 같이 움직인다고 생각하는 투자자가 많지만, 실제 영업이익을 좌우하는 지표는 따로 있다. 정유주 흐름을 제대로 읽으려면 본업 수익성을 보여주는 정제마진과, 장부상 착시를 만드는 재고평가손익이 각각 어떻게 움직이는지 구분해서 알아야 한다.
정유주 투자, 단순 유가 상승보다 마진에 주목하라
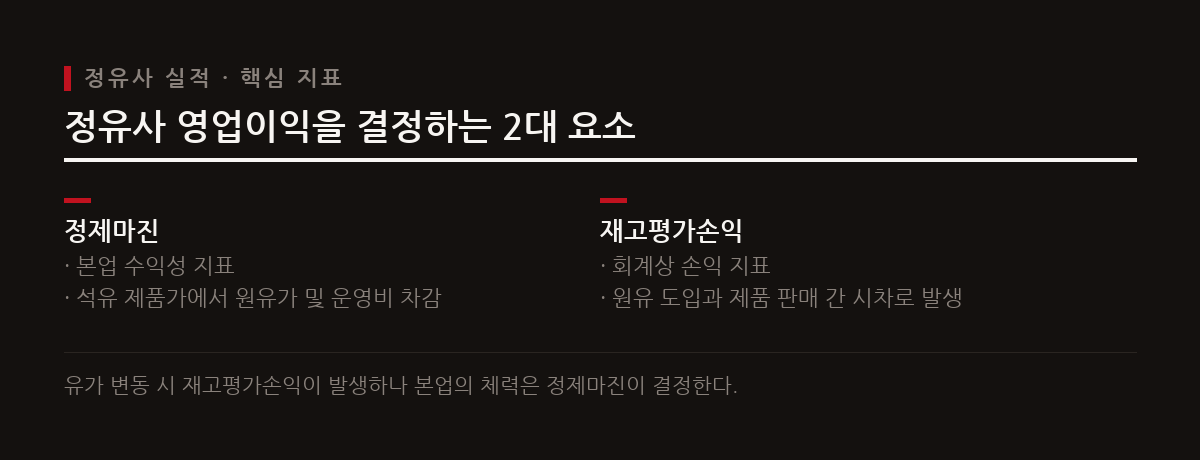
유가가 오른다고 정유사 실적이 늘 좋아지지는 않는다. 정유사의 본업 수익성은 유가 자체보다 정제마진에 달려 있다. 정제마진은 석유 제품 가격에서 원유 가격과 수송·운영비 같은 비용을 뺀 값이다. 정제마진이 높으면 정유사의 실제 영업이익도 함께 오른다.
정유사 영업이익을 정하는 2대 요소는 정제마진과 재고평가손익이다. 유가가 올라도 정제마진이 낮으면 원유는 비싸게 사 오고 제품은 제값을 받지 못해 영업이익이 부진할 수 있다. 그래서 유가 뉴스보다 제품 스프레드가 어떻게 움직이는지를 봐야 한다.
정제마진 산출 방식과 손익분기점 기준
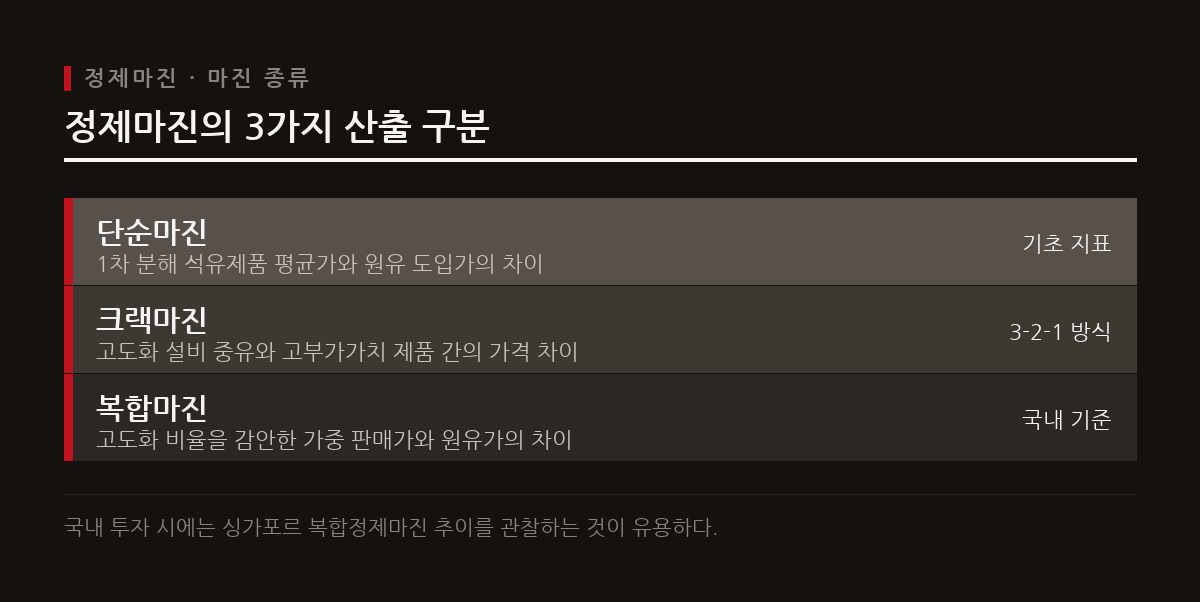
정제마진은 계산 방식에 따라 단순마진, 크랙마진, 복합마진으로 나뉜다. 단순마진은 원유를 1차로 분해해 얻은 제품의 평균 가격과 원유 도입가의 차이고, 크랙마진은 중유와 고부가가치 제품의 가격 차이다. 국내 정유주는 고도화 비율을 반영한 싱가포르 복합정제마진과 상관관계가 매우 높다.
국내 정유사의 손익분기 정제마진은 보통 배럴당 4~5달러다. 마진이 이보다 낮아지면 원유를 정제할수록 손해를 보는 역마진에 빠진다. 2026년 1분기 평균 정제마진은 배럴당 3.1달러로 손익분기점 아래였고, 2분기에는 손익분기점 위에 머물렀다.
유가 하락 시 손실 격차를 만든 재고평가손익
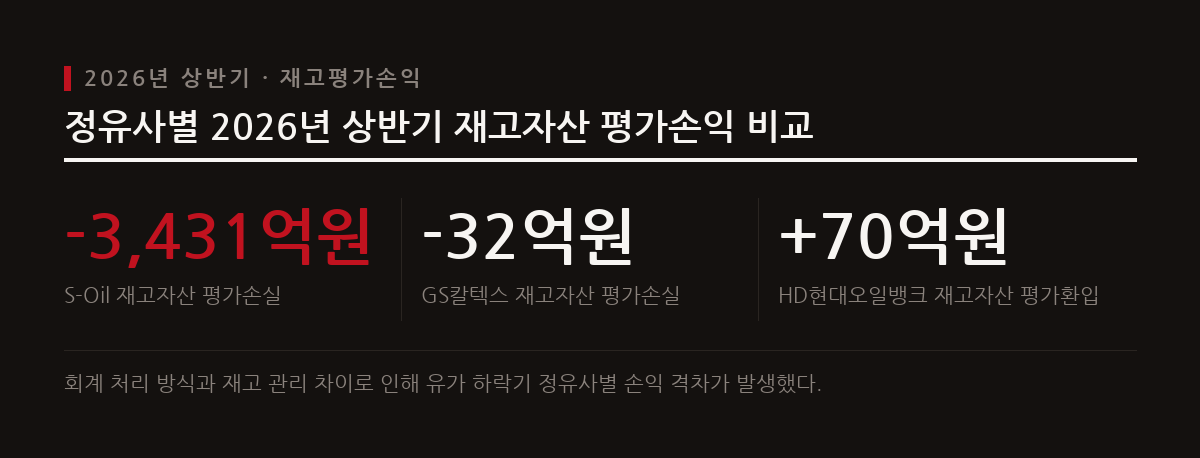
원유를 들여오는 시점과 제품을 파는 시점 사이에 시차가 있어서, 유가가 움직이면 재고평가손익이 생긴다. 유가가 오를 때는 가지고 있던 재고의 가치가 올라 이익이 나고, 유가가 내리면 재고평가손실로 영업이익이 나빠진다. 장부상 일시적인 효과이니 실제 체력과는 따로 봐야 한다.
S-Oil은 2026년 상반기에 3,431억원의 재고평가손실을 냈다. 경쟁사와 비교하면 유난히 크다. 같은 기간 GS칼텍스의 손실은 32원에 그쳤고, HD현대오일뱅크는 오히려 70억원의 이익을 환입했다. S-Oil은 선입선출법을 쓰기 때문에 유가 하락기에 기초 재고가 상대적으로 높게 평가됐다.
정유주 투자 시 체크해야 할 실전 전략
정유주에 투자할 때는 뉴스에 흔들리지 않을 기준이 있어야 한다. 먼저 싱가포르 복합정제마진이 손익분기점인 배럴당 4~5달러 이상을 꾸준히 지키는지 확인한다. 이 선을 넘어야 정유 본업에서 실제로 이익이 남는다.
기업의 사업 구성도 같이 봐야 한다. SK이노베이션처럼 배터리, 화학, 에너지 사업을 함께 하는 기업은 정유 외 부문의 실적도 따져야 한다. 재고평가손익이 만든 착시를 걷어내고, 본업 마진이 나아지는지를 기준으로 투자를 판단하는 것이 안전하다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.