치과 치료비는 많은 이들에게 경제적인 부담으로 다가오기 때문에 사전에 관련 제도를 파악하는 것이 중요하다. 최근 공개된 통계에 따르면 임플란트 평균 진료비는 하락세를 보이고 있으며, 다양한 민간 치아보험 상품과 건강보험 적용 범위에 대한 관심도 높아지고 있다. 특정 상품을 선택하기에 앞서 객관적인 진료비 통계와 보험 약관의 기본 구조를 이해하는 과정이 필요하다. 40대부터 60대까지 치과 치료비를 합리적으로 대비하기 위해 알아두어야 할 진료비 추이와 보험 보장 기준을 짚어본다.
임플란트 평균 진료비의 지속적인 하락세
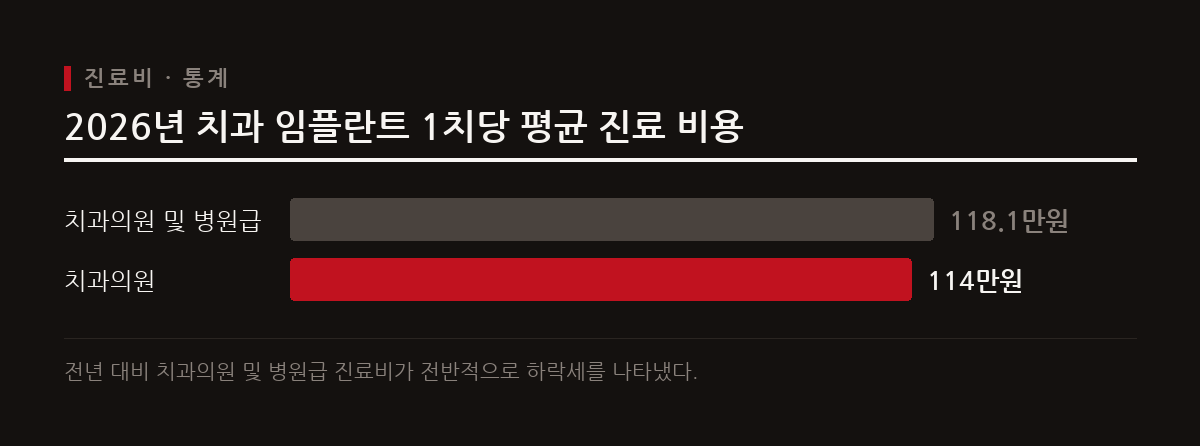
2026년 치과의원 및 병원급 임플란트 1치당 평균 진료비는 118만 1천 원으로 전년 대비 0.9% 하락한 수치를 기록했다. 이와 관련해 올해 치과의원 기준 평균 진료비는 114만 원으로 전년 대비 1.3% 하락하며 전반적인 내림세를 이어갔다. 한편 대구 지역 치과의원의 지르코니아 임플란트 최소 금액은 28만 원으로 보고되기도 했다. 이러한 통계는 지역과 기관에 따라 진료비 편차가 존재하며 전체적인 평균 비용은 소폭 낮아지고 있음을 보여준다.
주요 민간 치아보험의 보장 한도와 특약
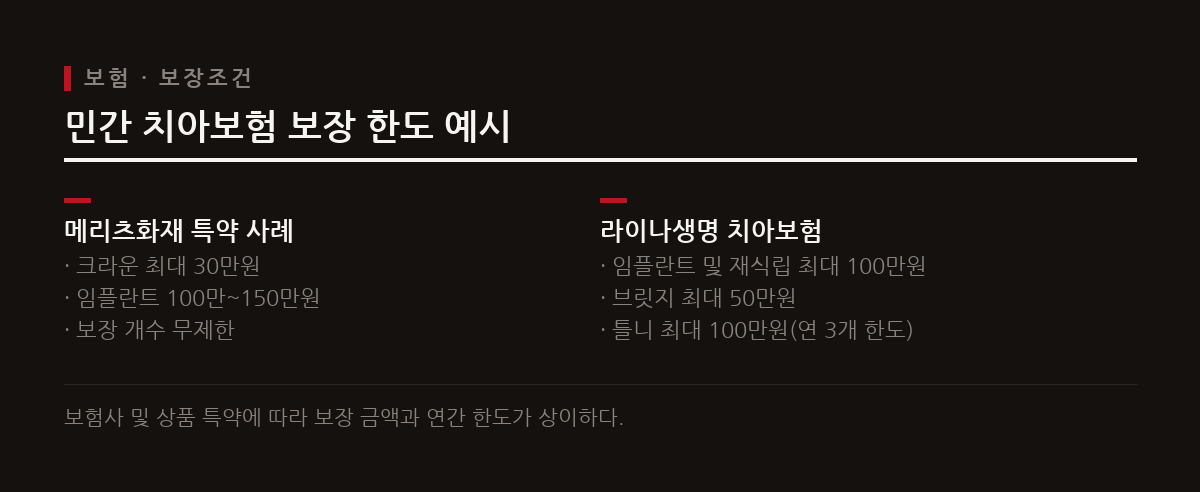
민간 치아보험은 상품에 따라 크라운과 임플란트의 보장 한도나 연간 보장 개수 제한 조건에서 차이를 보인다. 메리츠화재의 관련 특약은 크라운 최대 30만 원, 임플란트 100만 원에서 150만 원 사이의 금액을 개수 제한 없이 보장하는 구조로 설계되어 있다. 반면 라이나생명 치아보험은 임플란트 최대 100만 원, 브릿지 최대 50만 원을 연간 3개 한도로 보장하는 방식을 취하고 있다. 이처럼 각 상품마다 보장하는 항목의 한도와 연간 이용 가능 횟수가 다르므로 가입 시 약관의 세부 조건을 꼼꼼히 살펴봐야 한다.
치아보험 면책·감액기간과 소비자 주의사항
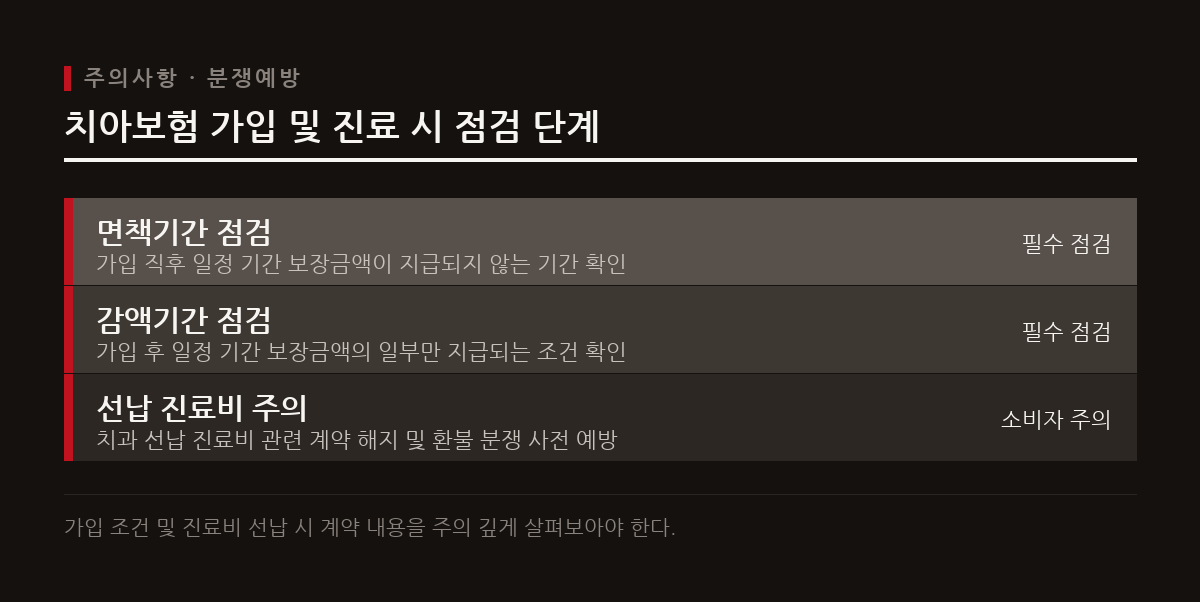
치아보험은 가입 직후 곧바로 모든 보장을 받을 수 있는 것이 아니며 일정 기간 동안 보장이 제한되는 면책기간과 감액기간이 존재한다. 따라서 소비자는 가입 후 실제 보장이 개시되는 시점이 언제인지 명확하게 확인해야 불필요한 오해나 피해를 막을 수 있다. 최근 한국소비자원은 치과 선납 진료비와 관련한 소비자 분쟁이 증가하고 있음을 지적하며 주의를 당부한 바 있다. 진료비를 미리 납부할 때에는 환불 조건이나 계약 내용을 사전에 철저히 검토하는 자세가 요구된다.
현명한 치과 치료비 대비를 위한 마무리
치과 치료비를 효과적으로 대비하려면 건강보험의 보장 확대 내용과 민간 보험의 약관을 종합적으로 검토하는 시각이 필요하다. 최근 확인되는 임플란트 진료비 하락 추세를 참고하면서, 자신에게 실제로 필요한 민간 보장 범위를 신중하게 결정해야 한다. 또한 계약 과정에서 면책 및 감액 규정을 숙지하고 치과 선납금 환불 조건 등을 꼼꼼히 따져보는 것이 안전하다. 특정 상품에 대한 막연한 기대를 갖기보다는 객관적인 제도의 기준과 통계를 바탕으로 차분하게 준비하는 지혜가 중요하다.
참고
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.