 유명한형제들
도로에서 갑자기 일어난 사고는 운전자에게 금전 부담과 함께 형사 책임까지 지울 수 있다. 일반 자동차보험은 민사상 손해배상을 담보하지만, 특정 중대 과실이나 스쿨존 사고처럼 형사처벌 대상이 되는 경우의 법적 비용은 자동차보험만으로 해결되지 않는다. 2026년 상반기 운전자보험 신계약이 크게 줄어든 데에는 약관 개정이 큰 영향을 미쳤고, 그만큼 운전자보험이 왜 필요한지와 무엇을 보장하는지 다시 따져 볼 필요가 생겼다. 이 글에서는 2026년 상반기 운전자보험 시장 동향과 자동차보험의 한계, 운전자보험의 주요 특약과 개정된 약관 내용을 차례로 살핀다.
2026년 상반기 운전자보험 신계약 급감
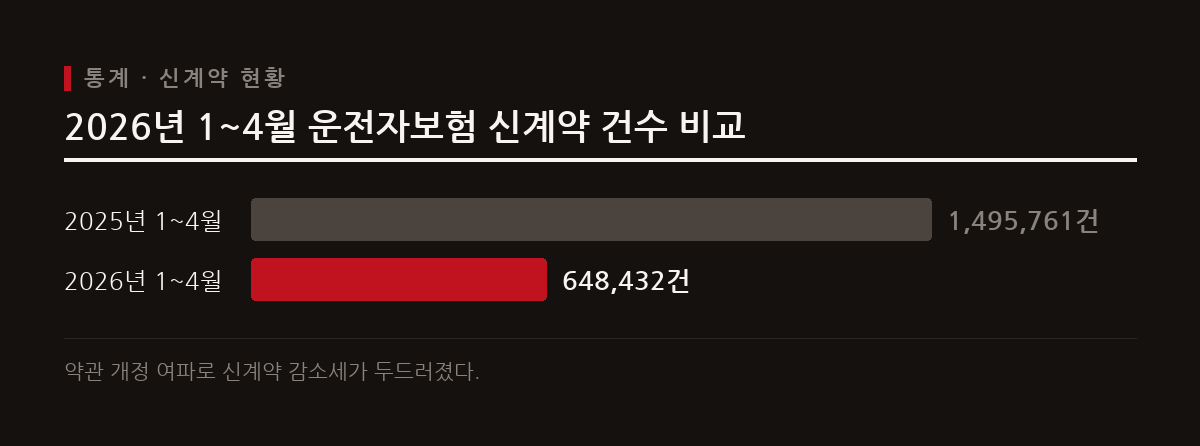
2026년 상반기 운전자보험 신계약 건수가 전년 같은 기간보다 크게 줄었다. 보험개발원 공시에 따르면 2026년 1월부터 4월까지 국내 손해보험사들의 운전자보험 신계약은 총 64만8432건이었다. 전년 같은 기간의 149만5761건보다 84만7329건, 56.6% 줄어든 수치다.
신계약 금액도 크게 줄었다. 같은 기간 손보사 전체의 운전자보험 신계약 금액은 20조6088억 원에서 10조7697억 원으로 47.7% 감소했다. 변호사선임비용 특약에 자기부담금 50%가 새로 생기는 등 2026년 약관 개정이 신계약 감소에 큰 영향을 준 것으로 분석된다.
자동차보험으로 안 되는 형사책임 리스크
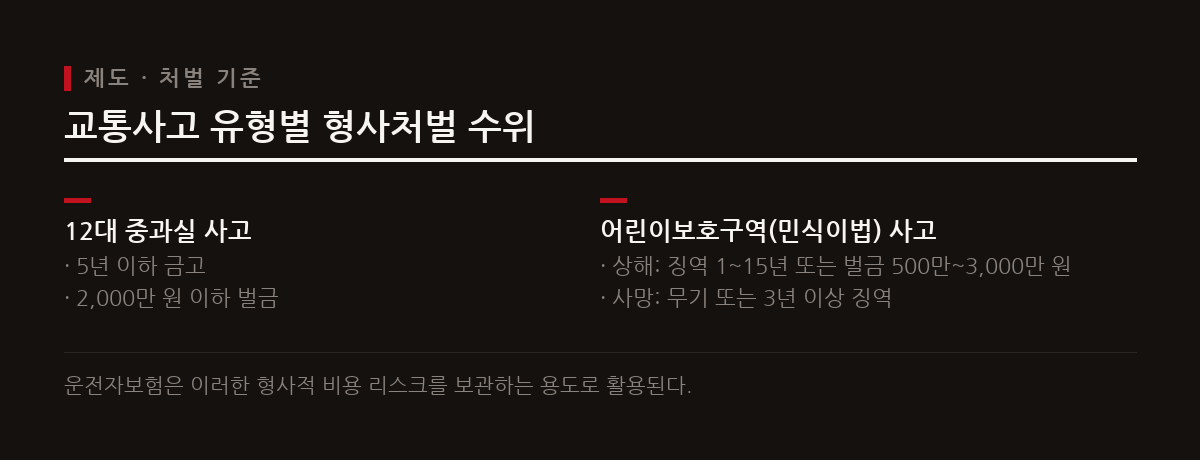
일반 자동차보험은 사고로 생긴 민사상 손해배상 책임을 담보한다. 그러나 특정 유형의 사고에서는 운전자가 형사처벌 대상이 될 수 있고, 이때 드는 비용은 보장하지 않는다. 특히 12대 중과실 교통사고는 종합보험에 가입했는지, 피해자와 합의했는지와 상관없이 형사처벌을 받는다.
교통사고처리특례법에 따라 12대 중과실 사고를 내면 5년 이하의 금고 또는 2천만 원 이하의 벌금형에 처해질 수 있다. 특정범죄 가중처벌 등에 관한 법률(민식이법)이 적용되는 어린이보호구역 사고는 처벌이 더 무겁다. 어린이를 다치게 하면 징역 1~15년 또는 벌금 500만~3,000만 원, 숨지게 하면 무기 또는 3년 이상의 징역형이 적용된다. 운전자보험은 이렇게 무거운 형사책임이 따르는 사고에 대비하려고 드는 보험이다.
운전자보험 핵심 3대 특약 보장 구조
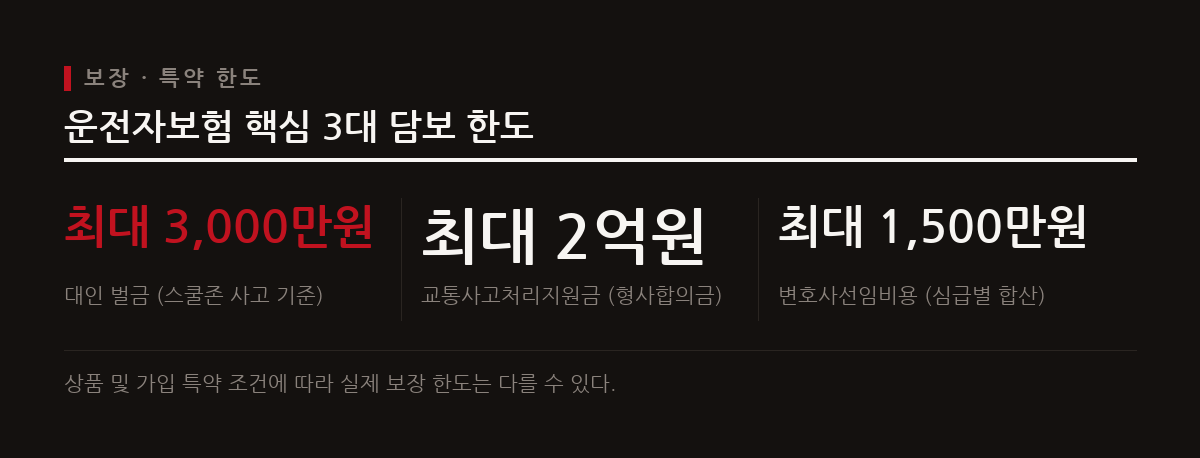
운전자보험은 자동차보험이 보장하지 않는 형사 책임 관련 비용을 담보한다. 주요 특약은 벌금, 형사합의금(교통사고처리지원금), 변호사선임비용이다.
벌금 특약에서 대인 벌금은 보통 최대 2,000만 원까지 보장되고, 어린이보호구역에서 어린이 사고를 내면 특정범죄가중처벌법에 따라 최대 3,000만 원까지 한도가 늘어난다. 대물 벌금은 최대 500만 원 한도로 보장된다.
형사합의금으로 불리는 교통사고처리지원금 특약은 사고 유형에 따라 최대 2억 원까지 보장한다. 6주 미만 부상 사고(중대법규위반)를 최대 1,000만 원 한도로 보장하는 특약도 있다. 이런 보장은 예상하지 못한 사고가 났을 때 운전자의 경제적 부담을 덜어 준다.
2026년 변호사선임비용 특약 변경점
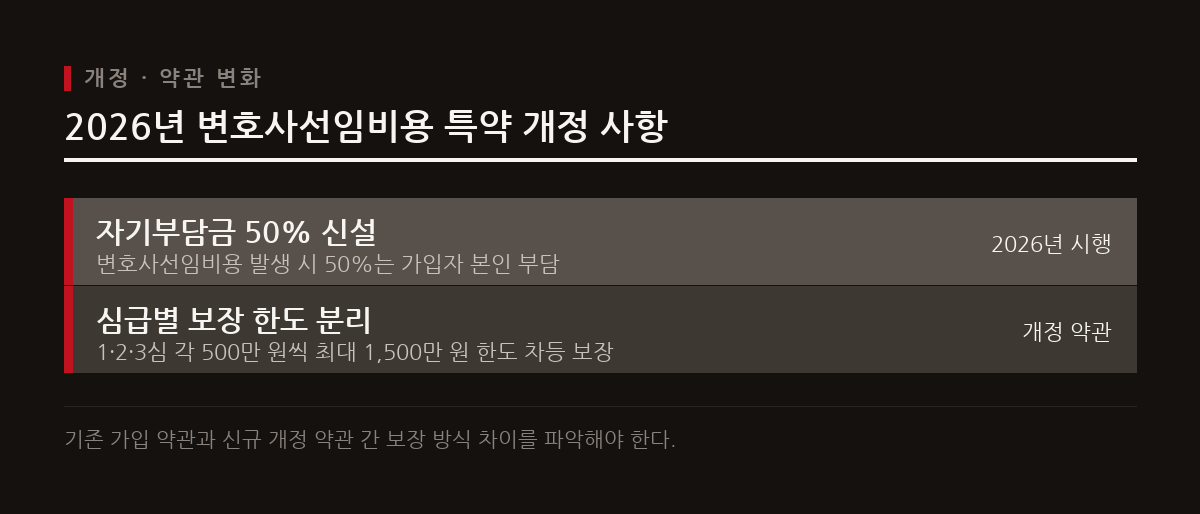
2026년부터 운전자보험의 변호사선임비용 특약이 크게 바뀌었다. 가장 큰 변화는 특약을 쓸 때 50%의 자기부담금이 새로 생겼다는 점이다. 사고가 나서 변호사를 선임하면 비용의 절반을 운전자 본인이 내야 한다.
보장 한도 적용 방식도 달라졌다. 전에는 하나의 한도 안에서 보장했지만, 개정 후에는 1심, 2심, 3심 각 심급마다 500만 원씩 한도가 나뉘어 적용된다. 총 보장 한도는 최대 1,500만 원이다. 보장 한도 축소와 자기부담금 신설은 운전자보험 신규 가입이 줄어든 주요 원인 가운데 하나로 꼽힌다.
중복 가입 시 보상 원칙과 유의사항
운전자보험에 가입할 때는 중복 가입인지 꼭 확인해야 한다. 벌금, 형사합의금(교통사고처리지원금), 변호사선임비용처럼 실제 생긴 손해를 보상하는 실손형 특약은 여러 보험사에 가입해도 보험금이 중복으로 나오지 않는다.
실손형 특약은 실제 손해액 범위 안에서 보험사끼리 나눠서 보상한다. 예를 들어 운전자보험 두 개에 각각 200만 원, 300만 원짜리 벌금 특약을 들었더라도 실제 벌금이 100만 원이면 두 보험사가 비례로 나눠 총 100만 원을 지급한다.
다만 부상치료지원금처럼 정해진 금액을 주는 정액형 담보는 중복으로 받을 수 있다. 새 운전자보험 가입을 생각하고 있다면 기존 보험의 보장 내용과 범위, 실손형 특약인지를 꼼꼼히 확인해 불필요한 중복 가입을 피하는 편이 낫다.
참고
- CEOSCOREDAILY
- 여름휴가 떠나기 전, 운전자라면 꼭 확인해야할 보험 | 한국경제
- 운전자보험 2026년 개정, 변호사비 보장 변화
- 운전자보험 가입자 증가...여러 개 가입해도 중복 보상 안돼 < 그래픽뉴스 < 경제 < 기사본문 - 데이터솜
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.