 유명한형제들
가족의 생계를 책임지는 가장에게 보험은 가계 경제의 중요한 한 축이다. 최근 생명보험 시장에서는 물가 상승과 자산 시장 변화 속에 해약환급금이 크게 늘었고, 제도 정비도 여러 갈래로 이루어지고 있다. 특정 상품을 권하기보다 객관적인 통계와 제도 기준을 바탕으로 지금 시장의 흐름을 짚어 본다.
생명보험 해약환급금 급증 추이
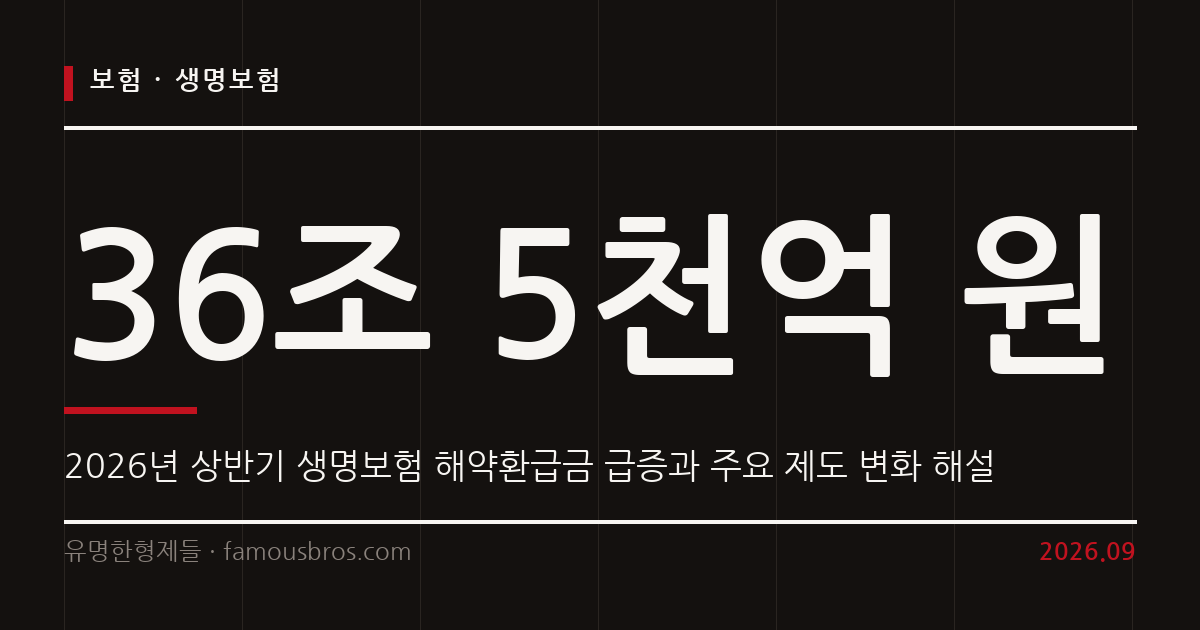
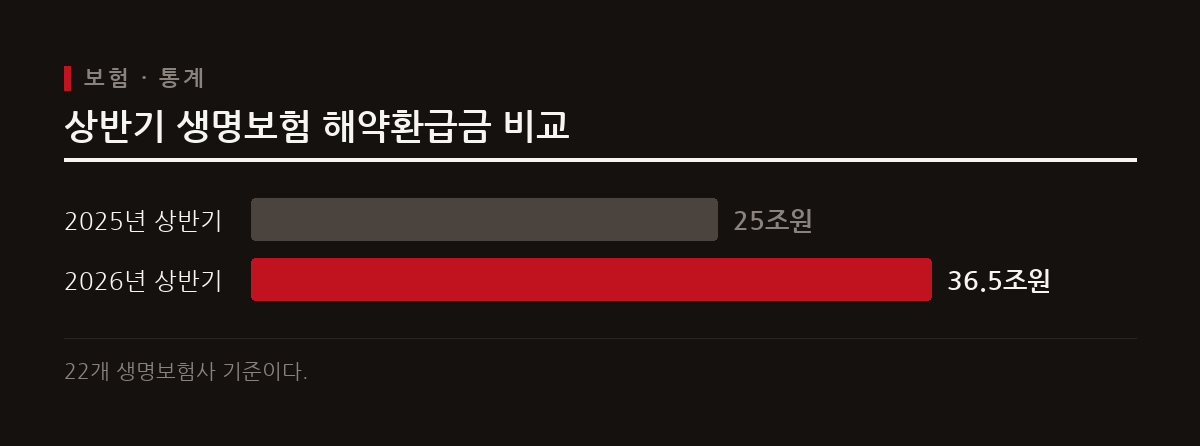
올해 상반기 국내 22개 생명보험사의 해약환급금 총액은 36조 5천억 원에 가깝다. 지난해 상반기 25조 원 수준에서 11조 원 넘게 늘었다. 올 상반기 국내 22개 생명보험사의 해약환급금 총액이 36조 5천억 원에 이르면서 전년 동기보다 45% 넘게 늘어난 셈이다.
이런 급증은 물가 상승으로 살림이 빠듯해진 사정과 맞닿아 있다. 코스피 수익률이 높아지는 등 자산 시장이 바뀌면서 보험에 묶여 있던 돈이 더 나은 투자처로 옮겨 간 것도 주요 원인으로 꼽힌다.
가장이라면 이런 자금 흐름을 가계 재무 건전성을 점검하는 지표로 삼을 수 있다.
종신보험 불완전판매와 청약철회 현황
종신보험이 본래의 보장 목적과 달리 연금이나 저축성 상품처럼 오인되어 팔리는 불완전판매 논란이 계속되고 있다. 가계의 자산 계획을 흐트러뜨릴 수 있는 문제다.
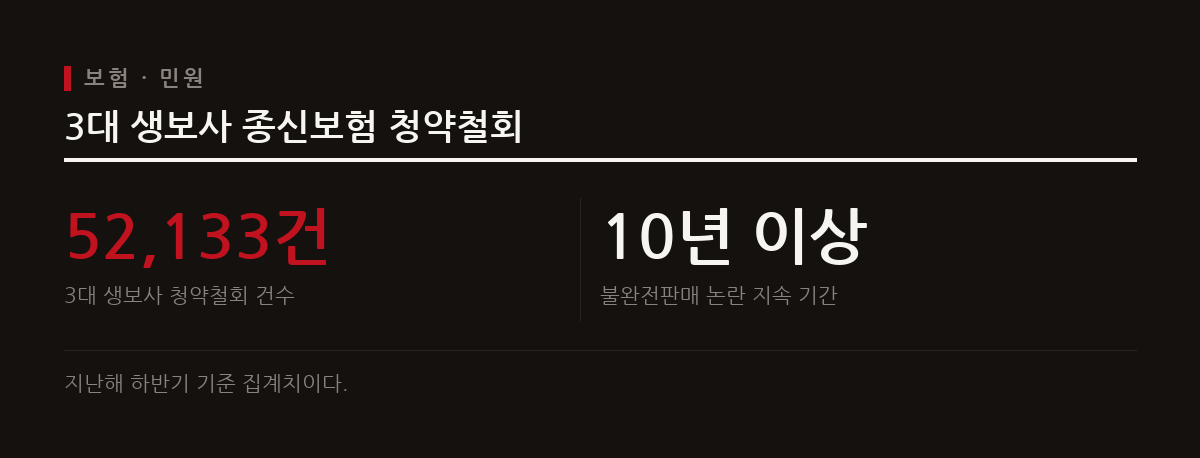
지난해 하반기 기준 삼성, 한화, 교보 등 3대 생보사의 종신보험 청약철회 건수는 5만2133건이다. 수년째 되풀이되는 문제라, 가입 과정에서 상품의 성격과 설명이 충분히 전달됐는지 점검해 볼 필요가 있다.
보험을 유지하거나 새로 검토할 때는 상품 설명서 내용을 직접 확인하는 습관이 필요하다.
무·저해지보험 해지율 가정 규제 강화
금융당국은 2026년 10월부터 무·저해지환급형 보험 상품의 해지율 가정 기준을 정비해 예외모형 적용을 엄격히 제한한다. 보험사는 통계가 확보된 경우에만 예외모형을 쓸 수 있다.
통계가 없는 기간에는 해지율이 0.1%로 수렴하는 로그-선형 원칙모형을 써야 한다. 보험 상품의 재무 건전성을 높이려는 조치다.
무·저해지보험은 해약환급금이 적은 대신 보험료가 일반 보험보다 10%에서 40%가량 싸다.
사망보험금 유동화 상품 전면 확대
종신보험 사망보험금의 일부를 살아 있을 때 연금처럼 받을 수 있는 사망보험금 유동화 상품이 모든 생명보험사로 확대됐다. 노후 자금이 필요한 은퇴 계층을 지원하려는 제도다.
대상은 만 55세 이상이면서 보험료 완납 등 요건을 갖춘 계약자다. 전체 생명보험사로 넓어진 대상 계약은 60만 건, 가입금액은 25.6조 원이다.
도입 이후 초기 신청과 지급이 안정적으로 진행되고 있어 노후 자산 관리 방법 가운데 하나로 참고할 만하다.
소상공인 대상 무료 상생보험 도입
보험업계가 조성한 상생기금으로 소상공인을 위한 무료 상생보험이 나왔다. 가입자가 사망하거나 3대 질병 진단을 받으면 대출 상환을 지원하는 상품으로, 경제적으로 어려운 소상공인을 위한 사회 안전망 성격이다.
보험업계는 300억 원 규모의 상생기금을 마련해 9월부터 시행하며, 약 100만 명의 소상공인이 혜택을 볼 것으로 전망된다.
신용생명보험 방식으로 가입자가 사망하거나 3대 질병 진단을 받으면 최대 1천만 원의 보험금을 지원하므로, 해당하는 소상공인은 지원 요건을 확인해 볼 필요가 있다.
참고
- 금융당국, 무·저해지보험 가정 정비…통계 있어야 '예외모형' 적용 < 정책/금융 < 기사본문 - 연합인포맥스
- "발 담그지 말았어야"...손해보고 도로 뺀 '36조' 역대급 상황
- [종신보험 민낯②] 삼성·한화·교보 5만건 '가입 취소'⋯3년 새 2배
- 2026년 1월 2일부터, 사망보험금 유동화 상품을 全 생보사로 확대(대상계약 60만건, 가입금액 25.6조원) 출시 | 경제정책자료 |KDI 경제교육·정보센터
- 보험업계, 소상공인 대상 무료 상생보험 9월 출시…기후·사이버 피해도 보장
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.