 유명한형제들
치과 치료비는 부담이 큰 편이라 관련 제도를 미리 알아 두면 도움이 된다. 최근 공개된 통계를 보면 임플란트 평균 진료비는 내려가는 추세이고, 민간 치아보험 상품과 건강보험 적용 범위에 대한 관심도 커지고 있다. 상품을 고르기 전에 진료비 통계와 보험 약관의 기본 구조부터 이해해 두는 것이 좋다. 40대부터 60대까지 치과 치료비를 대비할 때 알아 둘 진료비 추이와 보험 보장 기준을 정리한다.
임플란트 평균 진료비의 지속적인 하락세
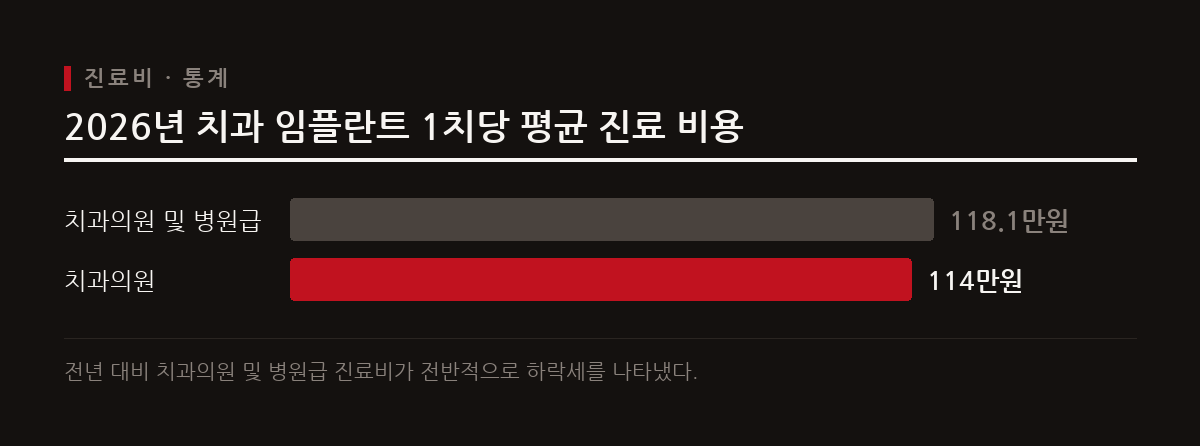
2026년 치과의원 및 병원급 임플란트 1치당 평균 진료비는 118만 1천 원으로 전년보다 0.9% 내렸다. 치과의원만 보면 올해 평균 진료비는 114만 원으로 전년 대비 1.3% 하락해 내림세가 이어졌다. 대구 지역 치과의원의 지르코니아 임플란트 최소 금액은 28만 원으로 보고되기도 했다. 지역과 기관에 따라 진료비 차이가 있고, 전체 평균은 조금씩 낮아지고 있다는 뜻이다.
주요 민간 치아보험의 보장 한도와 특약
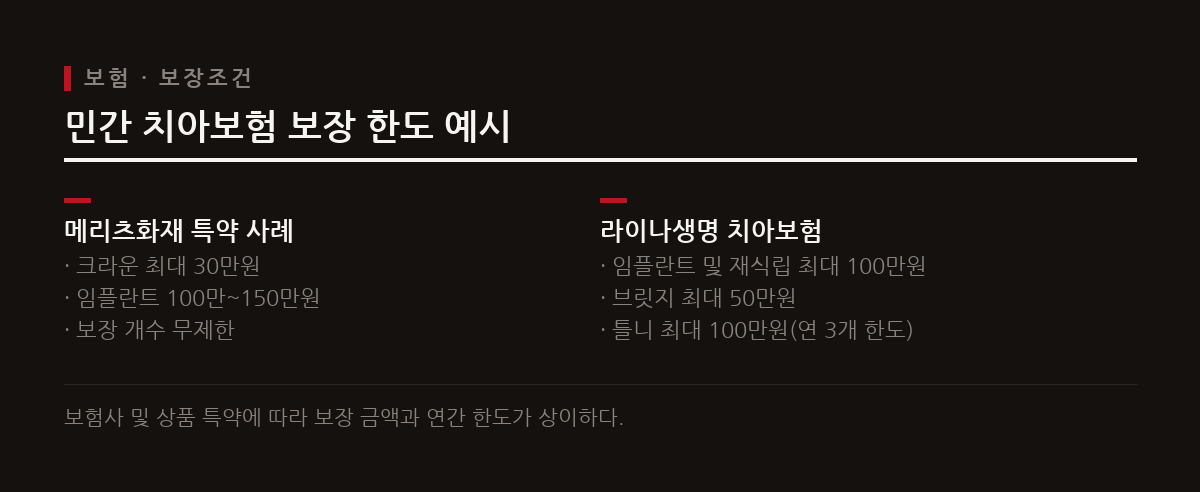
민간 치아보험은 상품마다 크라운과 임플란트 보장 한도, 연간 보장 개수 제한이 다르다. 메리츠화재의 관련 특약은 크라운 최대 30만 원, 임플란트 100만 원에서 150만 원을 개수 제한 없이 보장한다. 라이나생명 치아보험은 임플란트 최대 100만 원, 브릿지 최대 50만 원을 연간 3개까지 보장한다. 이렇게 상품별로 항목별 한도와 연간 이용 횟수가 다르니 가입할 때 약관의 세부 조건을 꼼꼼히 봐야 한다.
치아보험 면책·감액기간과 소비자 주의사항
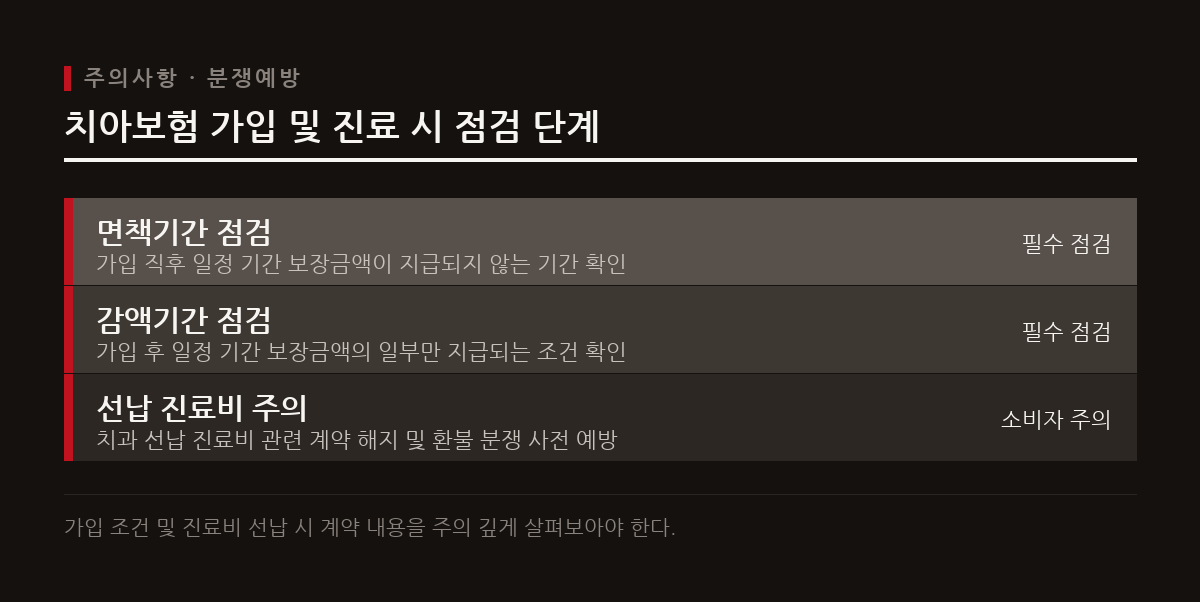
치아보험은 가입하자마자 모든 보장을 받을 수 있는 것이 아니다. 일정 기간 보장이 제한되는 면책기간과 감액기간이 있다. 가입 후 실제 보장이 언제부터 시작되는지 정확히 확인해 두어야 오해나 피해를 막을 수 있다. 한국소비자원은 최근 치과 선납 진료비를 둘러싼 소비자 분쟁이 늘고 있다며 주의를 당부했다. 진료비를 미리 낼 때는 환불 조건과 계약 내용을 먼저 따져 봐야 한다.
현명한 치과 치료비 대비를 위한 마무리
치과 치료비를 대비하려면 건강보험 보장 확대 내용과 민간 보험 약관을 함께 살펴봐야 한다. 임플란트 진료비가 내려가는 추세도 참고해서 자신에게 실제로 필요한 민간 보장 범위를 정하는 것이 좋다. 계약할 때는 면책·감액 규정을 알아 두고, 치과 선납금 환불 조건도 꼼꼼히 확인한다. 특정 상품에 막연히 기대기보다 제도 기준과 통계를 보고 차분히 준비하는 편이 낫다.
참고
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.