 유명한형제들
2026년 들어 실손의료보험 가입자의 보장 구조와 보험료 부담이 크게 바뀌고 있다. 2026년 5월 6일 5세대 실손의료보험이 정식 출시됐고, 이어서 2026년 전체 실손보험의 평균 보험료도 인상 조정되면서 기존 가입자의 보험료 부담이 실제로 늘었다. 그래서 보험료가 상대적으로 싼 5세대 실손보험으로 갈아탈지 고민하는 가입자가 늘고 있다. 2026년 실손보험 인상률 현황과 세대별 차이, 5세대 실손의 보장 구조 변화, 가입자가 따져 볼 기준을 차례로 정리한다.
5세대 실손보험 출시와 2026년 보험료 조정 현황
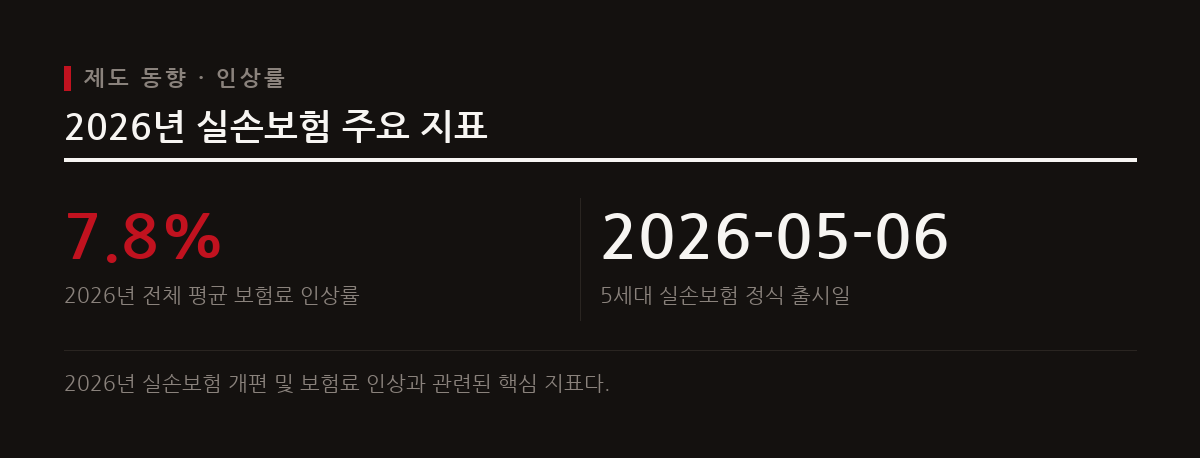
2026년 5월 6일 5세대 실손의료보험이 정식 출시되면서 실손보험 시장의 세대교체가 본격적으로 시작됐다. 기존 세대 상품의 손해율 악화와 비급여 과잉 진료 문제를 줄이려고 도입된 5세대 실손은 보장 한도와 보험료 체계를 새로 조정한 것이 특징이다.
생명·손해보험협회에 따르면 2026년도 전체 실손의료보험의 평균 보험료 인상률은 약 7.8% 수준으로 산출됐다. 손해율이 계속 오른 것이 전체 보험료 조정에 반영됐다.
전체 평균 보험료가 약 7.8% 오르면서 기존 가입자의 매달 납입 부담이 더 커졌고, 그만큼 5세대 실손보험으로 전환을 고민하는 가입자도 늘고 있다.
세대별 2026년 실손보험료 인상률 비교
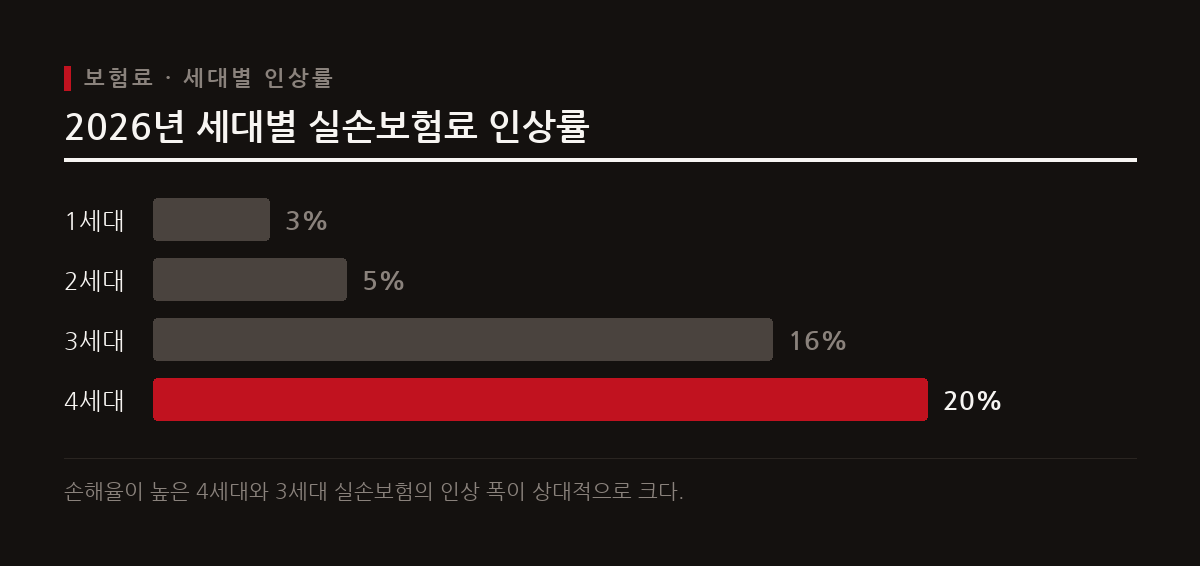
2026년 세대별 보험료 인상률은 차이가 크다. 손해보험업계에 따르면 4세대 실손보험이 20%대로 가장 높은 인상률을 적용받는다. 그다음은 3세대 16%대, 2세대 5%대, 1세대 3%대다.
4세대 인상률이 가장 높은 것은 손해율이 나빠졌기 때문이다. 2026년 3분기 기준 세대별 손해율은 4세대가 147.9%로 가장 높았고, 3세대 138.8%, 1세대 113.2%, 2세대 112.6% 순이었다.
4세대 20%대, 3세대 16%대 인상률이 적용되면서 손해율이 높은 후기 세대 가입자가 느끼는 인상 폭이 커졌다.
5세대 실손보험의 주요 특징과 보장 변화
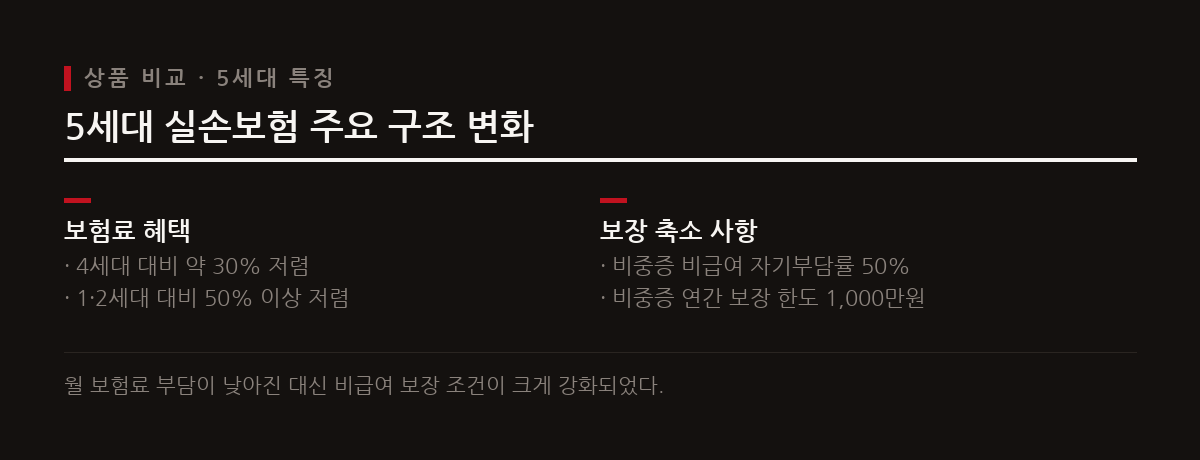
새로 나온 5세대 실손보험은 보험료가 4세대보다 약 30% 싸고, 1세대와 2세대보다는 50% 넘게 싼 수준으로 정해졌다.
대신 보장 범위에서는 자기부담 비율이 높아졌다. 비중증 비급여 항목의 자기부담률이 50%로 올랐고, 연간 보장 한도는 기존 5,000만원에서 1,000만원으로 낮아졌다. 과잉 진료를 막기 위해 대표적인 비급여 항목인 도수치료도 2026년 8월 관리급여로 전환됐다.
월 보험료는 4세대보다 약 30% 줄지만, 비급여 치료를 받을 때 가입자 본인이 내야 하는 비율이 절반으로 늘어난다.
5세대 실손 유입 경로 및 전환 현황
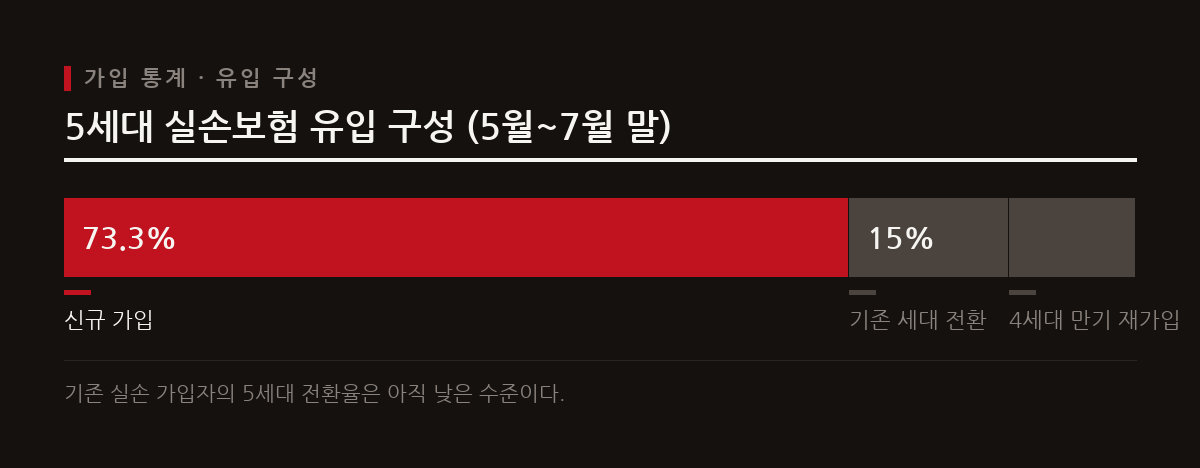
5세대 실손보험 출시 이후 가입 현황을 보면 신규 유입 비율이 높은 편이다. 주요 손보사 9곳의 5세대 실손 유입 건수는 5월 출시 후 7월 말까지 모두 18만 3,218건이었다.
전체 유입 18만 3,218건 가운데 신규 가입이 13만 4,315건으로 73.3%를 차지해 가장 많았다. 기존 1~4세대 가입자가 전환한 계약은 2만 7,474건으로 15% 수준에 그쳤고, 4세대 만기에 따른 재가입은 2만 1,429건으로 11.7%였다.
신규 가입이 73.3%인 데 비해 기존 가입자 전환은 15%에 머물러, 기존 가입자들은 아직 전환을 신중하게 지켜보는 분위기다.
실손보험 전환 시 유의 사항과 점검 기준
기존 실손보험 가입자가 5세대로 갈아탈 때는 월 보험료 절감액과 본인의 비급여 치료 이용 빈도를 함께 봐야 한다. 평소 병원에 잘 가지 않는 가입자라면 보험료가 싼 5세대 전환이 도움이 될 수 있다.
반면 도수치료 같은 비급여 치료를 자주 받는 가입자는 자기부담률 인상과 보장 한도 축소를 감안해 실익을 꼼꼼히 따져 봐야 한다. 한편 청구 전산화 서비스인 실손24의 연계율은 현재 약 44% 수준이다.
매달 줄어드는 보험료와 예상되는 비급여 본인부담금을 비교해 보고 자신에게 맞는 쪽을 고르는 것이 좋다.
참고
- "비싼 보험료 더는 못 버텨"…1·2세대 실손, 5세대 전환 예상보다 빨라 - 뉴스1
- 내년 실손 보험료 7.8% 인상... 4세대는 20%대 오른다
- 도수치료 관리급여 전환 한 달… “월급도 빠듯” 문 닫는 물리치료실 - 조선비즈
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.