2026년 9월 정부의 부동산 세제개편안이 확정되면서 세금 정책의 축이 이동하고 있다. 주택 수 중심의 일률적인 과세에서 실거주 여부와 주택 가액을 따지는 방향으로 제도가 바뀌는 중이다. 이에 따라 실수요자는 종부세와 증여세 공제 제도의 변화를 정확히 파악하고 대응 전략을 세워야 한다.
부동산 세제 개편, 실거주 중심 전환
정부는 주택 수보다 실거주 여부와 주택 가액을 중심으로 부동산 세제를 개편했다. 다주택자에 대한 압박이 이어지는 한편, 실제 거주하는 1주택자에 대해서는 세제 혜택의 폭을 넓히는 방향으로 과세 체계의 축이 이동했다. 이 같은 정책 기조 변화에 발맞추어 시장도 반응하고 있다.
거주용 1주택자에 대한 종부세 기본공제가 상향되는 등 실거주자 중심의 세제 혜택이 강화되었다. 정부의 세제개편안 발표 이후 한 달간 서울 아파트 매물이 14% 이상 늘어나는 등 시장에 매물이 쌓이고 있다.
반면 8월 KB부동산에 따르면 서울 아파트 평균 전셋값은 7억 1178만 원을 기록하며 역대 최고치를 경신했다. 매물 증가와 전세가 고공행진이 겹치면서 실수요자의 시장 대응이 더욱 중요해진 시점이다.
거주 여부에 따라 갈리는 종부세 공제
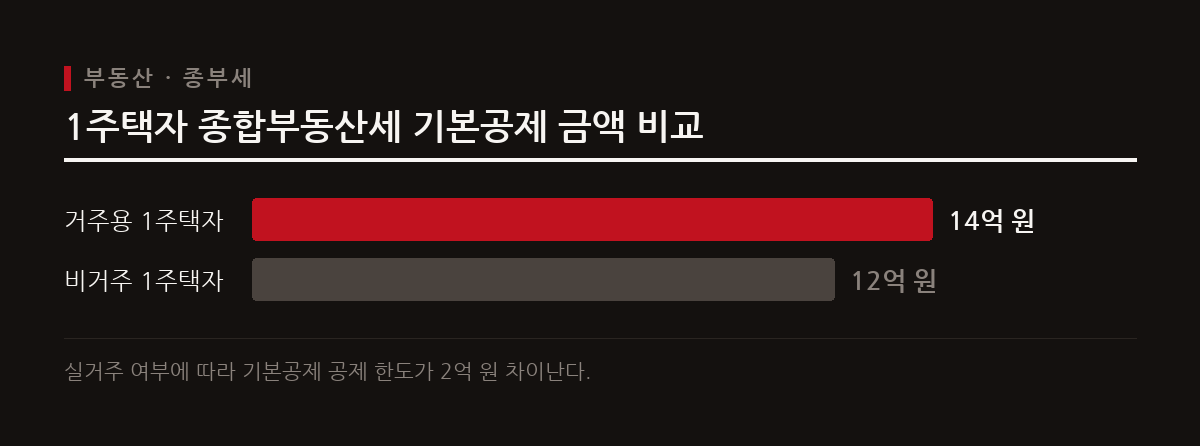
2026년 9월 1일 확정된 종합부동산세법 개정 정부안에 따라 거주용 1주택자의 기본공제 금액은 기존 12억 원에서 14억 원으로 상향됐다. 실제 거주하는 1주택자의 세 부담을 낮추어 실수요자를 두텁게 보호하겠다는 취지다.
반면 비거주 1주택자의 기본공제 금액은 12억 원으로 현행 유지된다. 주택을 보유하고 있더라도 실제 거주하지 않는다면 공제 혜택에서 차이가 발생하므로 주의해야 한다.
한편 종합부동산세 세부담 상한선은 기존과 동일한 150%로 유지된다. 거주용 1주택자 종합부동산세 기본공제 금액 비교 도표를 살펴보면 실거주 여부에 따른 14억 원과 12억 원의 차이를 명확히 확인할 수 있다.
관계별 가족 간 증여재산공제 한도
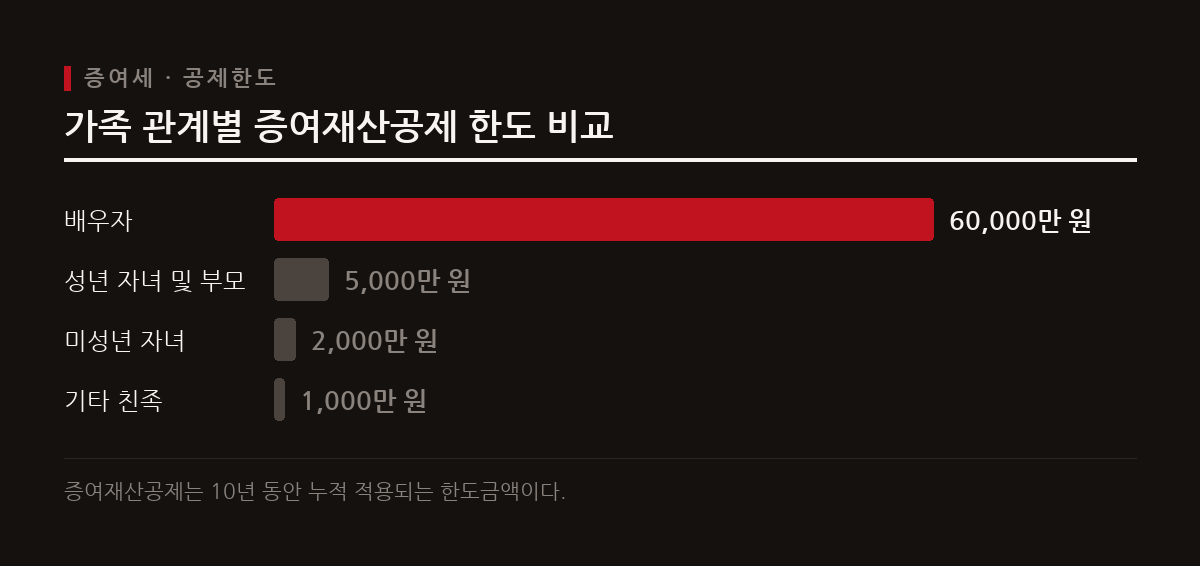
가족 간 자산 이전과 증여를 계획할 때는 관계별 공제 한도를 확인하는 것이 필수적이다. 배우자에게 증여할 때는 10년 합산 최대 6억 원까지 증여세가 공제되어 가장 높은 한도가 적용된다.
성인 자녀나 부모 등 직계존속에게 증여할 때의 공제 한도는 5천만 원이다. 다만 수증자가 미성년자인 자녀라면 공제 한도는 2천만 원으로 줄어든다.
며느리나 사위, 형제자매 등 기타 친족으로부터 증여를 받는 경우에는 1천만 원까지 공제 혜택을 받는다. 가족 관계별 증여재산공제 한도 비교 도표를 통해 각 대상별 6억 원, 5천만 원, 2천만 원, 1천만 원의 차이를 미리 점검해야 한다.
실거주 한 채 내 집 마련 대처 전략
실거주 목적의 1주택자는 높아진 종부세 공제 혜택과 중장기 양도세 개편안을 함께 고려해야 한다. 정부의 세제개편안 발표 이후 서울 아파트 매물이 14% 이상 늘어났으나 평균 전셋값은 7억 1178만 원으로 역대 최고치에 달하므로 매매와 전세 시장의 흐름을 면밀히 살펴야 한다.
또한 2029년 이후에는 양도소득세 장기거주 소득공제에 10억 원이라는 공제 한도가 신설될 예정이다. 장기 보유 및 거주 계획을 세울 때 이러한 시점별 제도 변화를 미리 계산에 넣어야 한다.
실수요자는 본인의 주택이 실거주 요건을 충족하는지 확인하고 종부세와 양도세 기준을 점검해야 한다. 나아가 가족 간 증여 한도를 활용한 자금 조달 및 자산 이전 계획을 종합적으로 수립하는 것이 안전하다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.