삼성전자가 창사 이래 최대 규모의 주주환원 계획을 내놓았으나 시장의 반응은 차가웠다. 지난 8월 21일 최대 110조 원 규모의 주주환원 방안을 발표했으나 다음 거래일 주가는 오히려 급락했다. 막대한 자금 투입 약속에도 불구하고 주가가 내려앉은 원인과 그 이면에 숨겨진 제도적 규제를 짚어본다.
역대급 주주환원 발표에도 주가는 급락했다
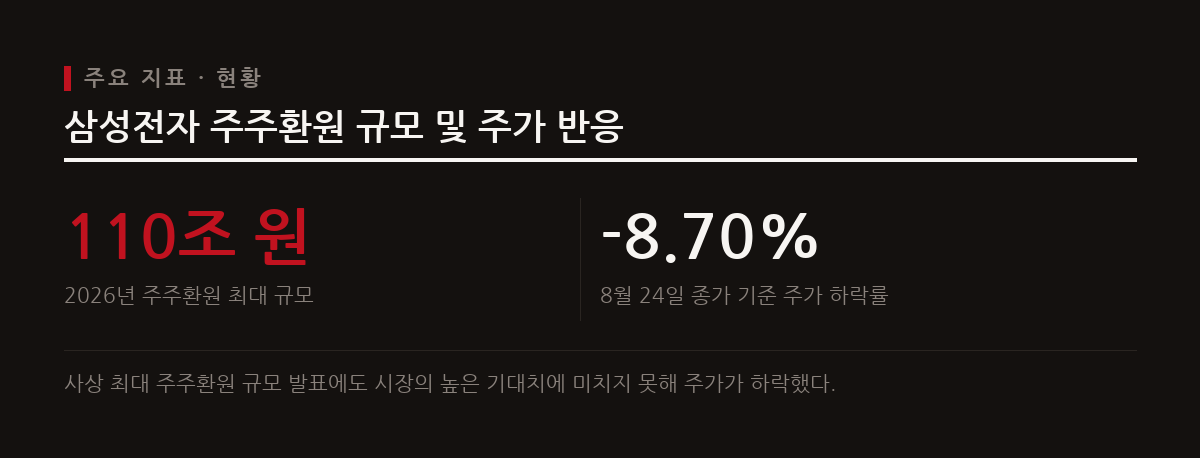
삼성전자는 지난 8월 21일 이사회를 통해 2026년 한 해 동안 약 90조 원에서 최대 110조 원 규모의 주주환원 방안을 의결했다. 이는 기존 최대치였던 2020년 20조 3000억 원의 약 5배에 달하는 수준으로, 삼성전자 역사상 가장 큰 규모의 환원 정책이다.
하지만 대규모 주주환원 발표에도 불구하고 첫 거래일인 8월 24일 주가는 전 거래일보다 8.70% 급락한 25만 7000원에 마감했다. 역대급 규모의 자금 지원 약속이 발표되었지만, 정작 시장은 실망 섞인 매물을 쏟아냈다.
자사주 소각 여부가 희비를 갈랐다
이번 주가 하락의 주된 요인은 주가 부양 효과가 가장 확실한 자사주 소각 계획이 빠진 데 있다. 지난 8월 19일 SK하이닉스가 40조 원 규모의 자사주 취득 및 전량 소각을 발표하자 다음 날 주가가 12.73% 급등했던 사례와 극명히 대비된다.
삼성전자는 이번 주주환원안에 구체적인 자사주 소각 계획을 명확하게 제시하지 않았다. 이에 따라 시장에서는 주당 가치를 실질적으로 높일 수 있는 소각 대책이 빠졌다는 점에 대한 투자자들의 실망감이 즉각적으로 주가에 반영되었다.
현금배당 위주의 세부 주주환원 구상
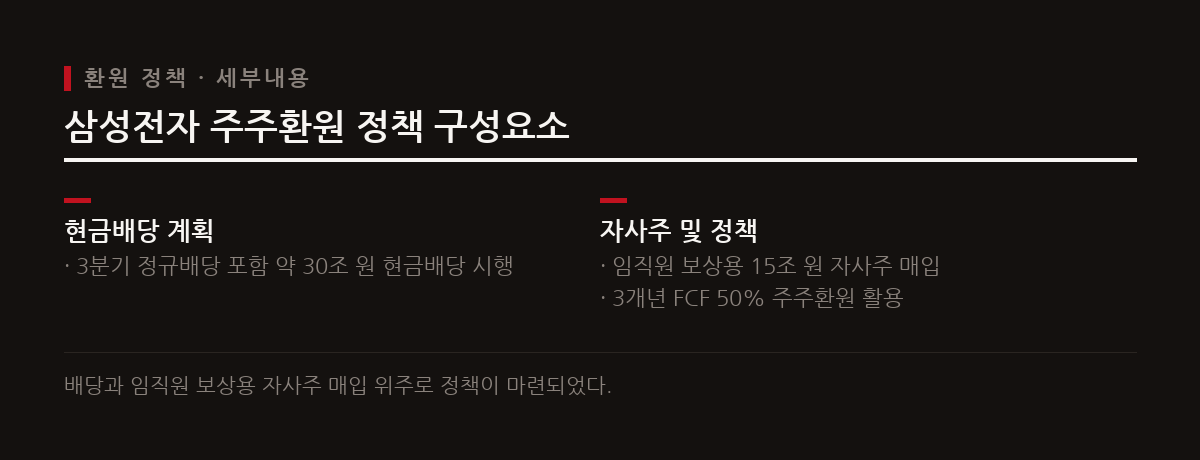
삼성전자의 세부 환원 구상은 현금배당 위주로 설계되었다. 회사는 우선 2026년 3분기에 정규배당을 포함해 약 30조 원 규모의 현금배당을 실행할 예정이다. 아울러 임직원 보상을 목적으로 한 약 15조 원 규모의 자사주 매입안도 이사회에서 의결되었다.
이는 2024년부터 2026년까지 3년간 잉여현금흐름(FCF)의 50%를 주주환원에 활용하겠다는 기존 정책에 따른 이행 방안이다. 다만 잉여현금흐름 산정 시 제외되는 성과급이나 비용 등을 둘러싼 세부 논란의 실질적 여파는 구체적으로 확인되지 않은 상태다.
금산법 10% 족쇄가 자사주 소각을 막았다
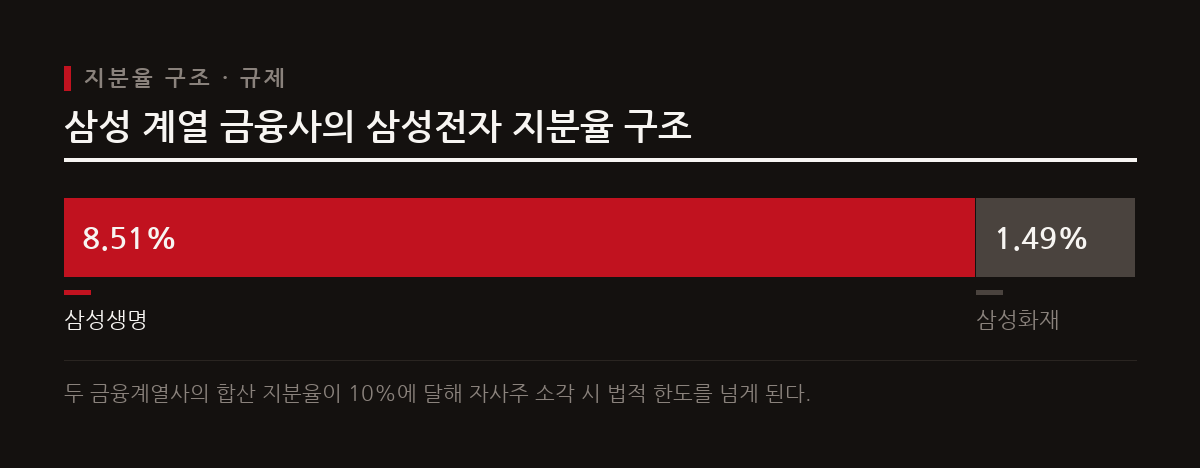
삼성전자가 자사주 소각을 적극적으로 추진하지 못한 배경에는 금산법 제약이 자리하고 있다. 금융산업의 구조개선에 관한 법률에 따르면 대기업 계열 금융회사는 제조계열사 지분을 최대 10%까지만 보유할 수 있다.
현재 삼성생명과 삼성화재가 보유한 삼성전자 보통주 지분율은 각각 8.51%와 1.49%로, 합산하면 정확히 10%다. 삼성전자가 자사주를 소각해 발행주식 수가 감소하면 두 금융계열사의 합산 지분율이 10%를 초과하게 되므로 규제 위반을 피하기 어려운 딜레마에 처하게 된다.
시장 기대치와 규제 해소가 주가 향방 가른다
삼성전자가 시장에서 기업가치를 제대로 인정받으려면 자사주 소각을 막고 있는 금산법 제약 해소와 함께 향후 구체적인 세부 배당안 확정이 절실하다. 역대급 규모의 돈을 풀겠다는 발표에도 소각 부재와 규제의 벽이 주가의 발목을 잡았기 때문이다. 다가오는 10월 말 이사회에서 확정될 구체적인 배당 내용과 자사주 처리 방식이 앞으로의 핵심 변수다.
직접 계좌를 굴리는 개인 투자자들은 단순한 전체 환원액 규모에만 주목하기보다, 자사주 소각과 같은 실질적인 주가 부양책이 실제로 실행될 수 있는 환경이 조성되는지 눈여겨보아야 한다. 특히 금산법 예외 적용 여부나 지분 구조 해결 등 구조적 변화를 확인하는 것이 투자의 관건이다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.