 유명한형제들
치과 치료는 건강보험 비급여 항목 비중이 높아 가계 부담으로 작용하는 경우가 많다. 이를 대비하기 위해 치아보험에 가입하는 소비자가 늘고 있지만, 상품 구조와 보장 조건을 제대로 이해하지 못해 분쟁이 발생하는 사례가 지속해서 보고된다. 가입 전 보장 개시 시점과 치료 항목별 한도를 철저히 확인해야 한다.
증가하는 치과 진료비와 이용 현황
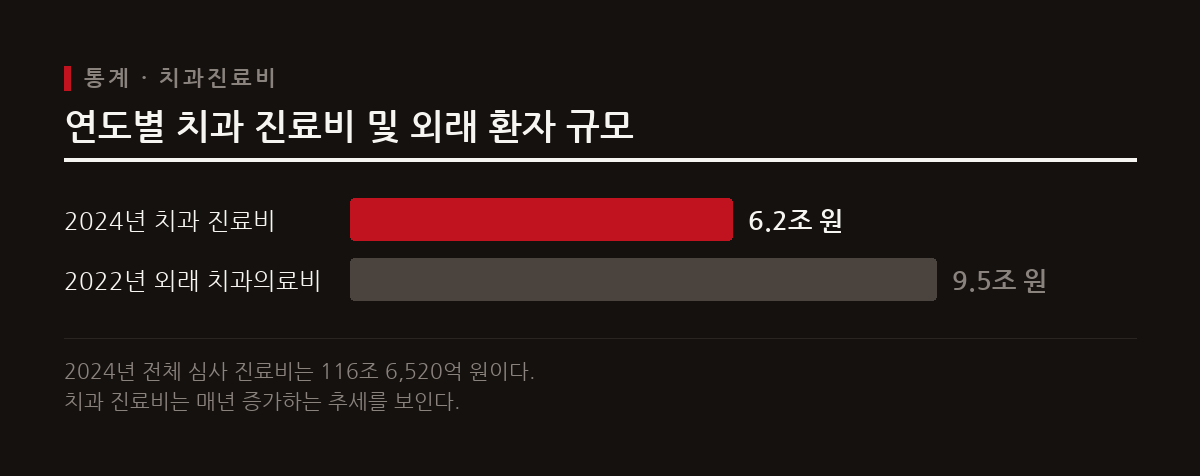
국민 10명 중 4명 이상이 치과 외래 진료를 받으며 진료비 규모가 지속해서 확대된다. 2024년 전체 의료기관 심사 진료비 중 치과 진료비는 6조 2,037억 원으로 전년 대비 7%가량 증가했다. 2022년 기준 치과 외래 진료 환자는 2,424만 명으로 전체 국민의 47.1%에 해당한다. 이는 2018년 대비 5.9% 증가한 수치로, 치과 치료에 대한 수요가 계속 늘어남을 보여준다. 외래 다빈도 질병을 살펴보면 치은염 및 치주질환이 1,809만 명으로 가장 많았고, 치아우식이 612만 명으로 뒤를 이었다. 치과 치료는 비급여 항목 비중이 높아 환자가 직접 부담하는 치료비 액수도 커지는 추세다.
보장 개시 전 알아야 할 면책과 감액
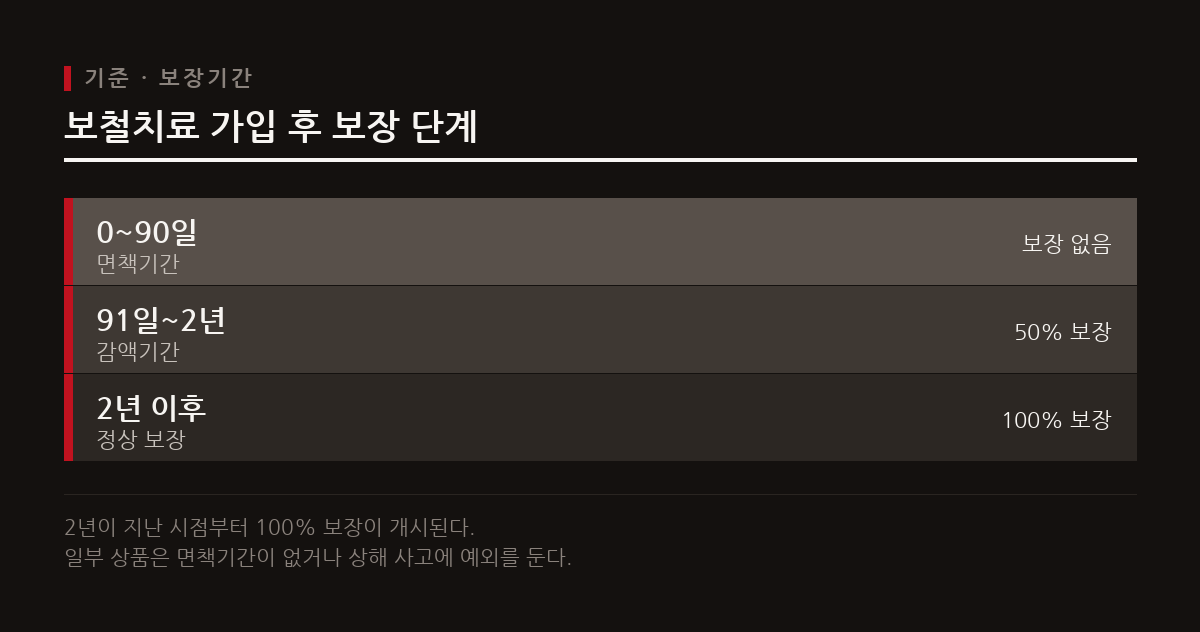
치아보험은 가입 직후 바로 보장되지 않으며 일정 기간 보장 제한이 적용된다. 임플란트나 브릿지, 틀니 같은 보철치료는 가입일로부터 90일까지 면책기간이 적용되어 보험금이 전혀 지급되지 않는다. 면책기간이 지난 91일째부터 2년까지는 감액기간으로 지정되어 약정된 보장 금액의 50%만 지급된다. 가입 후 2년이 지난 시점부터 비로소 100% 보장이 이루어진다. 충전 치료나 크라운 치료 역시 치과치료보장개시일인 90일이 지나야 보장이 시작된다. 다만 상해나 재해로 인해 치아가 손상되어 치료를 받는 경우에는 별도의 면책이나 감액 기간 없이 가입 즉시 보장된다.
치료 항목별 보장 한도와 기준
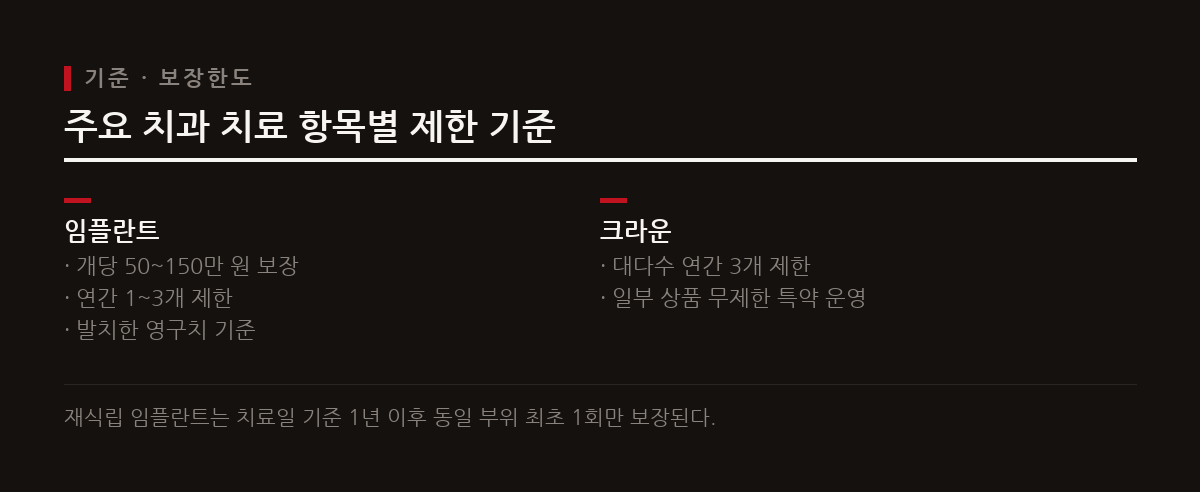
임플란트와 크라운은 연간 개수 제한과 개별 한도가 상품별로 다르게 설정된다. 임플란트 보장 한도는 개당 50만 원에서 150만 원 수준이며, 연간 보장 개수는 1개에서 3개로 제한된다. 보철치료의 연간 보장 한도를 산정할 때는 치료를 받은 치아 개수가 아니라 발치한 영구치 개수를 기준으로 적용한다. 예컨대 영구치 5개를 뽑고 3개의 임플란트 치료를 받더라도, 발치한 치아 수를 기준으로 한도가 차감되거나 보장 계산이 이루어진다. 크라운 치료는 대다수 보험 상품에서 연간 3개로 개수 제한을 둔다. 레진이나 아말감 같은 충전치료는 상품에 따라 재료나 개수 제한 없이 보장되기도 한다.
보험금 지급이 거절되는 주요 분쟁 사례
발치 사유나 계약 상태에 따라 보장 대상에서 제외되거나 지급이 거절될 수 있다. 사랑니 통증으로 인한 발치나 성형·교정 목적으로 발치한 치아는 보장 대상 치아가 아니므로 보험금이 지급되지 않는다. 집에서 스스로 치아를 뽑은 경우에도 치과의사의 영구치 발치 진단서와 공식적인 치료 기록이 없어 보상받지 못한다. 보험 가입 전에 이미 진단을 받은 충치 치료비 역시 보장 개시일 이후에 치료를 받았더라도 보장 대상에서 제외되는 경우가 많다. 보험료 미납으로 실효 해지된 계약을 부활시킨 때에는 계약 부활일부터 일정 기간이 경과해야 보장이 다시 개시된다.
참고
- 지난해 치과 진료비 심사 6조 원 첫 돌파
- 분쟁사례로 알아보는 ‘치아보험 보상’ 유의사항 - 덴탈투데이
- 치아보험 면책기간 제각각...KB손보 180~365일 가장 길어 '불리' - 소비자가 만드는 신문
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.