2026년 9월 중동 지정학적 리스크 고조와 국제 유가 급등이라는 대외 악재에도 불구하고 국내 증시가 강한 회복력을 보여주었다. 미국과 이란 간의 군사적 충돌 여파로 뉴욕 증시가 하락세를 보였지만, 코스피는 반도체와 배터리 등 핵심 수출 업종의 강세에 힘입어 하루 만에 7,000선을 재탈환했다. 고유가와 고금리 압박이 거시경제 상단을 제약하는 상황에서, 반도체 가격 상승에 따른 2분기 명목 GDP 급증 등 실측 데이터가 보여주는 한국 경제의 기초 체력과 향후 투자 대응 방향을 점검한다.
코스피, 지정학적 악재 뚫고 7,000선 재탈환
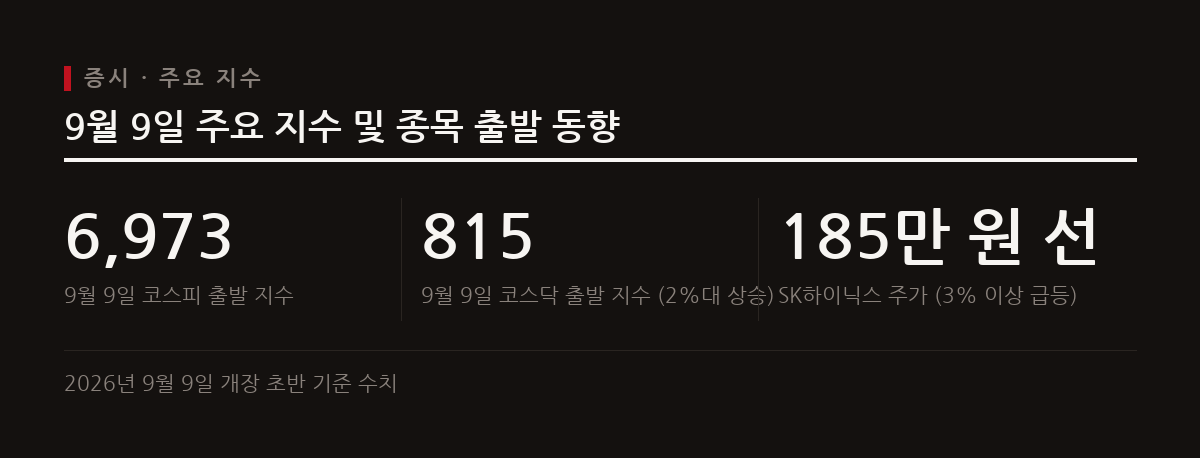
2026년 9월 9일 국내 증시는 미국과 이란 간 군사 충돌 격화로 인한 뉴욕 증시의 하락세에도 불구하고 반등에 성공했다. 전날 중동 리스크 고조로 코스피가 7,100선까지 올랐다가 6,950선으로 후퇴하고 코스닥 지수가 1.25% 하락한 811.88에 마감했던 것과 달리, 9일 코스피는 전장 대비 0.3% 오른 6,973으로 출발해 곧바로 7,000선을 되찾았다. 코스닥 역시 0.4% 오른 815로 출발해 장중 2%대로 상승폭을 늘렸다. 증시 상승은 핵심 대형주와 주력 업종이 이끌었다. SK하이닉스는 3% 이상 상승해 185만 원 선 안착에 성공했으며, LG에너지솔루션은 6% 넘게 급등했다. 두산에너빌리티와 LS일렉트릭 등 전력 및 조선 업종도 동반 강세를 나타냈다. 미 증시에서도 인텔이 9%, SK하이닉스 ADR이 5% 오르는 등 반도체 업종의 모멘텀이 국내 증시로 이어지며 지수 상승을 견인했다.
유가 100달러 돌파와 미국 국채 금리 상승 부담
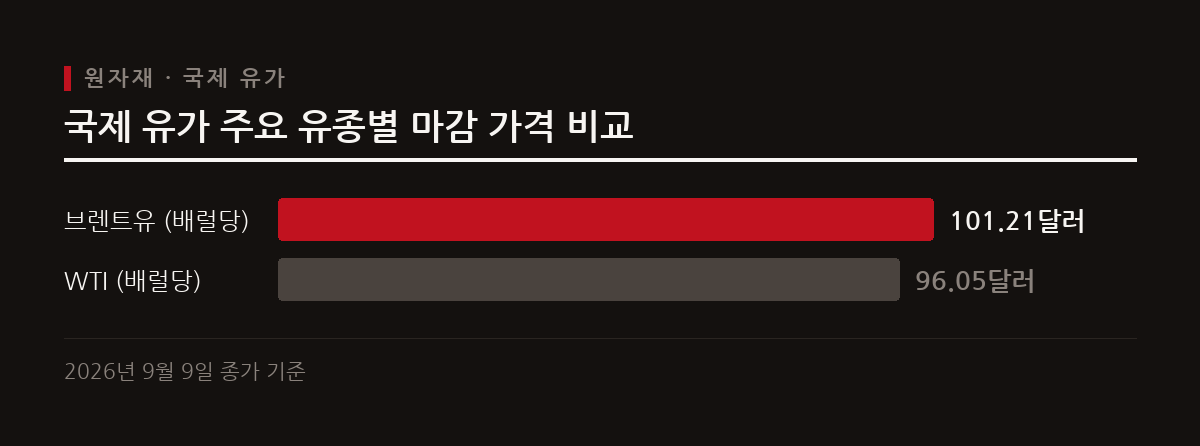
지수의 반등에도 불구하고 글로벌 거시경제 환경은 여전히 불안정한 흐름을 지속하고 있다. 중동발 공급 우려로 인해 국제 유가가 급등하면서 런던 ICE선물거래소의 11월 인도분 브렌트유는 전장 대비 3.29달러(3.36%) 상승한 배럴당 101.21달러에 거래를 마쳤다. 서부텍사스산원유(WTI) 10월 인도분 역시 3.02달러(3.25%) 오른 배럴당 96.05달러를 기록해 주요 유종 모두 고유가 부담을 가중시켰다. 유가 상승과 함께 금융시장의 불안 요소도 확대되었다. 미국 10년물 국채 금리는 장중 4.85%를 넘어서며 2023년 11월 이후 최고치를 기록했다. 미국 재무부의 장기 국채 바이백 규모가 시장 기대에 미치지 못한 점도 금리 상승을 자극했다. 한편 원-달러 환율은 1,340원대에서 형성되며 고환율에 따른 상방 압력이 지속되고 있다.
2분기 명목 GDP 26.4% 급증과 수출 호조
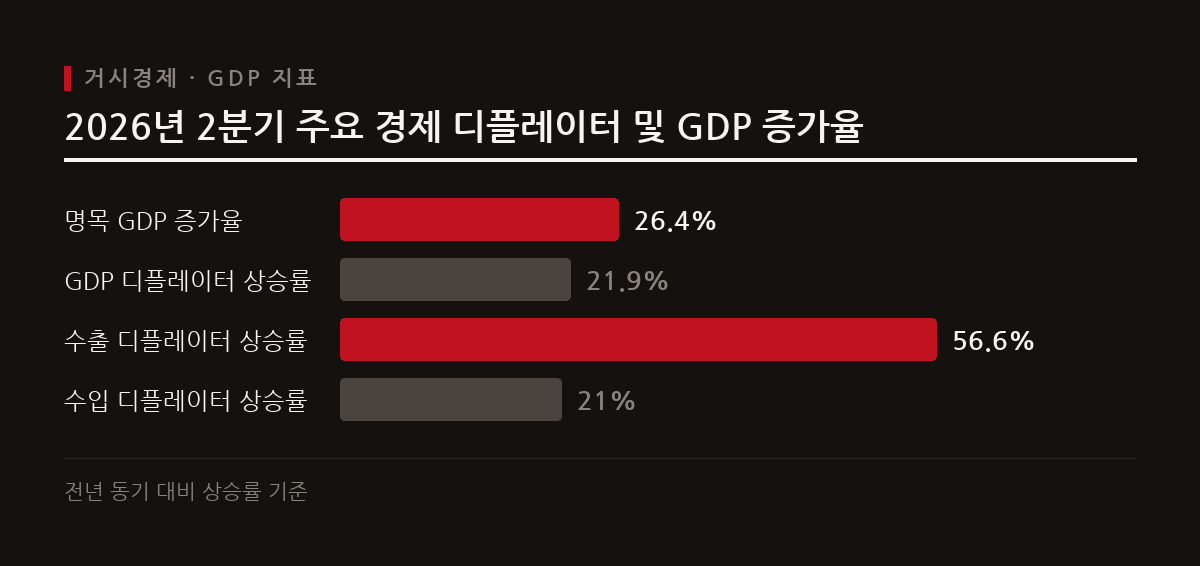
글로벌 악재 속에서 한국 경제를 뒷받침하는 핵심 축은 수출 호조와 실적이다. 한국은행이 발표한 2026년 2분기 국민소득잠정통계에 따르면 2분기 명목 국내총생산(GDP)은 834조 9,000억 원으로 전 분기 대비 9.2% 증가했다. 전년 동기 대비로는 26.4% 급증하며 1979년 이후 46년 9개월 만에 가장 높은 증가율을 기록했다. 이 같은 명목 GDP의 폭발적 증가에는 반도체 가격 상승 등 수출 여건 개선이 결정적인 역할을 했다. 2분기 수출 디플레이터 상승률은 56.6%로 수입 디플레이터 상승률 21.0%를 크게 상회했다. 이에 따라 GDP 디플레이터는 전년 동기 대비 21.9% 상승했다. 한편 실질 GDP 성장률은 전 분기 대비 0.6%, 전년 동기 대비 3.7%를 기록하여 견조한 성장세를 나타냈다.
변동성 장세 속 업종별 차별화 대응 전략
유가 100달러 돌파와 미 국채 금리 급등 등 외부 리스크는 전체 증시의 상단을 제약하는 불확실성 요인이다. 하지만 2분기 GDP 지표가 보여주듯 한국 경제의 실적 모멘텀은 훼손되지 않았다. 한국은행은 하반기 분기 성장률이 평균 0.2~0.3% 수준만 유지되어도 연간 성장률 전망치인 3.3% 달성이 충분히 가능하다고 평가했다. 투자자는 매크로 불확실성에 휩쓸려 시장 전체를 매도하기보다 업종별 차별화 접근을 취해야 한다. 고유가와 고금리 압박을 이겨낼 수 있는 유일한 무기는 확실한 실적이다. 반도체, 전력, 조선 등 글로벌 수요와 디플레이터 상승 수혜를 직접 받는 실적 우량 대형주 위주로 포트폴리오를 구성하고 차별화된 대응을 이어가는 전략이 유효하다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.