회식 자리에서 18명이 1인분씩 먹어야 할 고기를 한 명이 6인분이나 먹었다면 남은 사람들은 몫이 줄어들 수밖에 없다. 이처럼 경제와 주식 시장에서도 자원과 지분이 특정 소수에게 쏠리는 집중 현상이 뚜렷하게 나타난다. 시장 집중도와 소유 집중도는 경제 전반의 공정성뿐만 아니라 직접 계좌를 굴리는 개인 투자자들의 투자자 보호 문제와도 직결되므로 구조를 정확히 파악할 필요가 있다.
시장과 주식 시장의 집중 현상
회식 고기를 18명이 1인분씩 먹어야 하는데 한 명이 6인분을 먹은 것처럼, 경제와 주식 시장에서도 자원과 지분이 특정 소수에게 쏠리는 집중 현상이 나타난다. 소수의 기업이나 대주주가 시장과 지분의 상당 부분을 차지하는 현상을 비유적으로 설명할 수 있다. 소수의 대기업이나 독과점 체제가 형성되면 시장 전반의 경쟁이 제한되고 가격 결정력 등이 커질 수 있다. 이러한 시장 집중도와 소유 집중도는 경제 전반의 공정성과 투자자 보호에 직접적인 영향을 미친다. 시장에 참여하는 개인 투자자라면 이러한 구조적 쏠림 현상이 왜 발생하는지 이해해야 한다.

시장 집중도를 측정하는 허핀달-허쉬만 지수
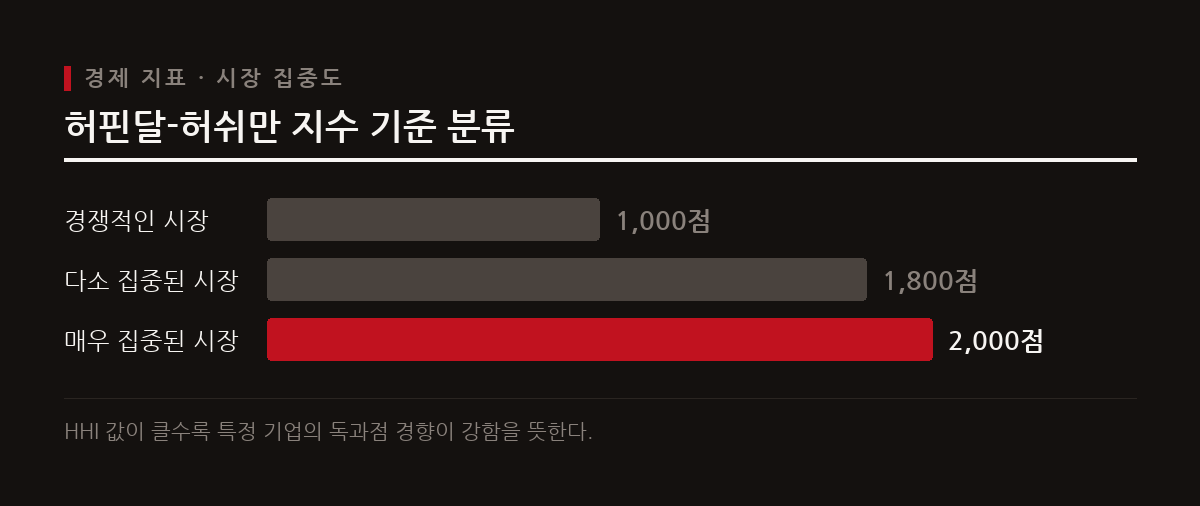
허핀달-허쉬만 지수 HHI는 산업 내 기업들의 시장 점유율 제곱을 합산하여 시장 집중도를 측정하며 1800을 초과하면 매우 집중된 시장으로 분류된다. 시장점유율을 백분율로 측정할 경우 HHI는 0과 10000 사이의 값을 가지며 1000 미만은 경쟁적 시장으로 본다. 1000에서 1800 사이는 다소 집중된 시장으로 분류된다. 공정거래위원회는 기업결합 심사 시 허핀달-허쉬만 지수를 주요 지표로 활용하여 경쟁제한성을 심사한다. 허핀달-허쉬만 지수가 1800을 초과하는 매우 집중된 시장에서는 특정 기업의 영향력이 절대적이다.
국내 상장기업 소유구조와 지분 분포
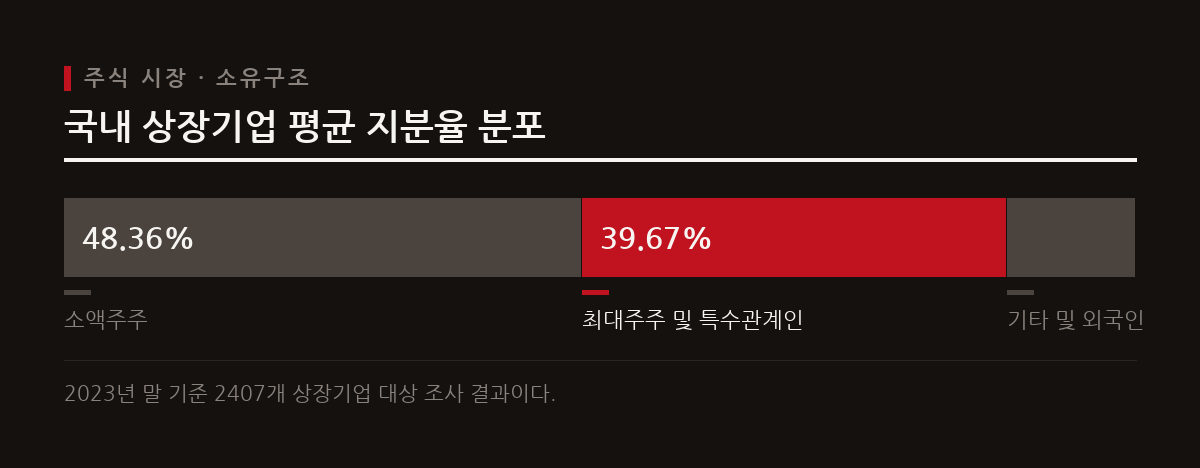
2023년 말 기준 국내 상장기업의 평균 지분율을 보면 최대주주와 특수관계인 등 소수가 높은 지분을 보유하여 지배구조에 큰 영향력을 행사한다. 2023년 말 기준 2,407개 상장기업의 평균 지분율은 최대주주 29.21%, 특수관계인 10.46%, 우리사주 0.40%, 자사주 3.01%, 외국인 5.94%, 소액주주 48.36%, 1% 이상 지분을 보유한 기타주주 2.62%로 나타났다. 소액주주의 평균 지분율은 48.36%이며 최대주주와 특수관계인 지분을 합하면 상당한 비중을 차지한다. 최대주주 우호지분을 활용하면 주주총회에서 단독으로 안건을 의결할 수 있는 상장기업 비중이 자사주를 포함할 경우 55.3%로 절반을 넘는다.
시총 상위 기업 유통주식 비중의 변화
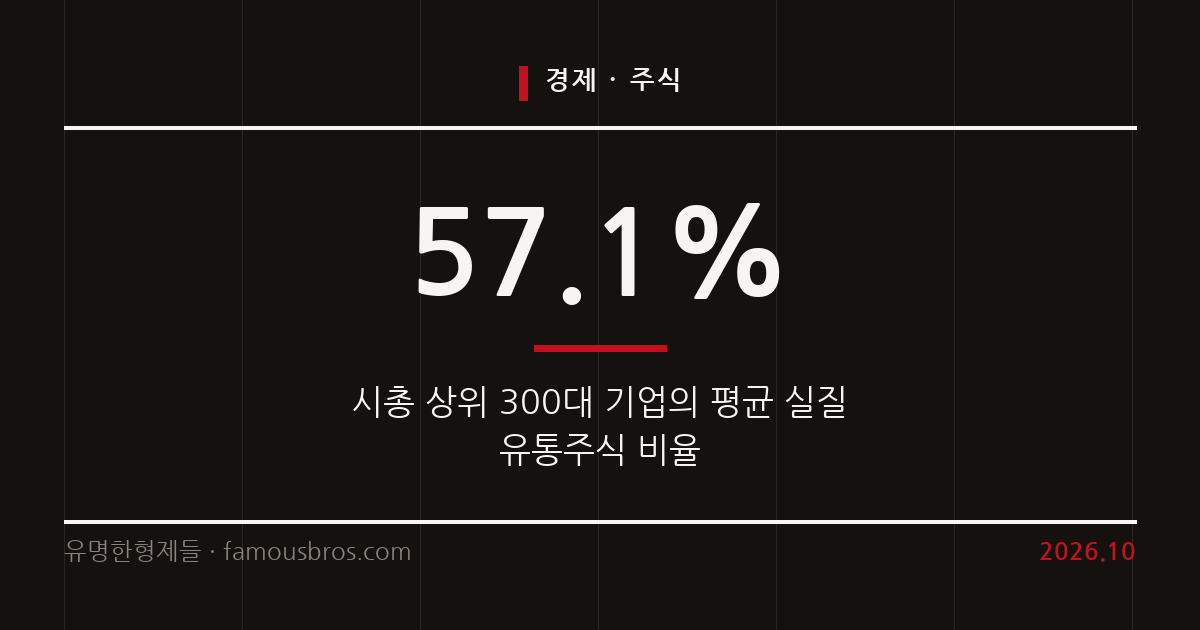
시가총액 상위 300대 기업의 평균 실질 유통주식 비율은 57.1%로 오히려 감소했으며 대주주 일가 등의 특수관계인 지분율은 늘어났다. 이는 3년 전의 57.3%보다 소폭 줄어든 수치이다. 증시 호황기에도 시총 상위 기업의 유통주식 비율은 3년 전보다 소폭 줄어들었다. 대기업집단 소속 계열사들의 유통주식 비중이 상대적으로 낮고 점차 감소하는 추세를 보인다. 대주주 일가의 지분이 탄탄하게 유지되거나 확대되면서 시장에 실제로 유통되는 주식 물량은 제한되는 양상을 보인다.

집중된 시장과 투자자가 유의할 점
소수에게 집중된 시장 구조와 소유 구조는 개인 투자자에게 가격 결정력 왜곡이나 지배구조 리스크로 작용할 수 있으므로 면밀한 모니터링이 필요하다. 시장 집중도와 대주주 지분율이 높은 기업은 일반 소액주주의 권익이 침해될 가능성이 존재한다. 대주주 우호지분이 과도하게 높을 경우 주주총회 등의 의사결정에서 소액주주의 목소리가 반영되기 어렵다. 따라서 개인 투자자는 지분 집중도와 유통주식 비율을 확인하여 투자 리스크를 관리해야 한다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.