삼성전자가 분기 영업이익 100조 원을 돌파하며 역대 최고 실적을 기록했다. 하지만 시장의 주가 반응은 냉랭하며 향후 1년 예상 순이익 기준 주가수익비율(PER)은 4배 수준에 머물러 있다. 이는 한국 증시 전반에 드리운 극단적인 밸류에이션 할인 현상을 극명하게 보여준다. 상장사들의 실적 눈높이는 사상 최고치로 치솟았으나 주가는 역대 최저 수준의 평가를 받는 기현상이 이어지고 있다.
사상 최대 실적에도 멈춰 선 주가
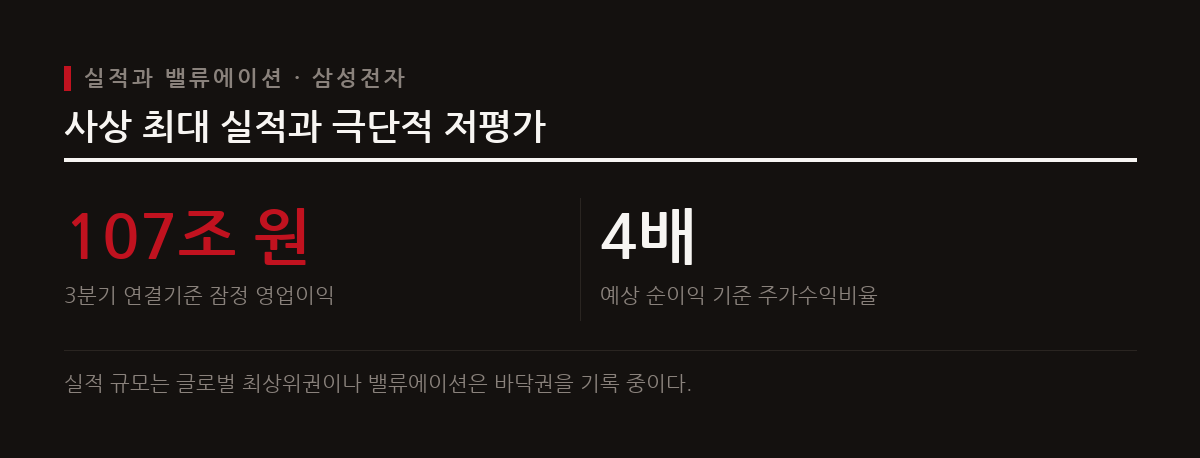
삼성전자는 2026년 3분기 연결기준 잠정실적으로 매출 195조 원, 영업이익 107조 원대를 기록했다. 이는 국내 기업 가운데 분기 영업이익 100조 원을 넘긴 첫 사례다. 글로벌 조사기관 비저블알파 집계에 따르면 삼성전자의 2026년 전체 영업이익은 2,820억 달러로 예측되어 엔비디아의 예상치인 2,680억 달러를 넘어설 전망이다. 사상 최대 이익 창출 능력을 입증했음에도 주가는 극단적 저평가 상태다. 삼성전자의 향후 1년 예상 순이익 기준 PER은 4배 수준에 불과하다. 엔비디아 주가가 17배 안팎에 형성된 것과 비교하면 심각한 저평가 수준이다. 시장에서는 사상 최대 실적에도 불구하고 밸류에이션 할인을 받는 배경에 대해 의구심을 키우고 있다.
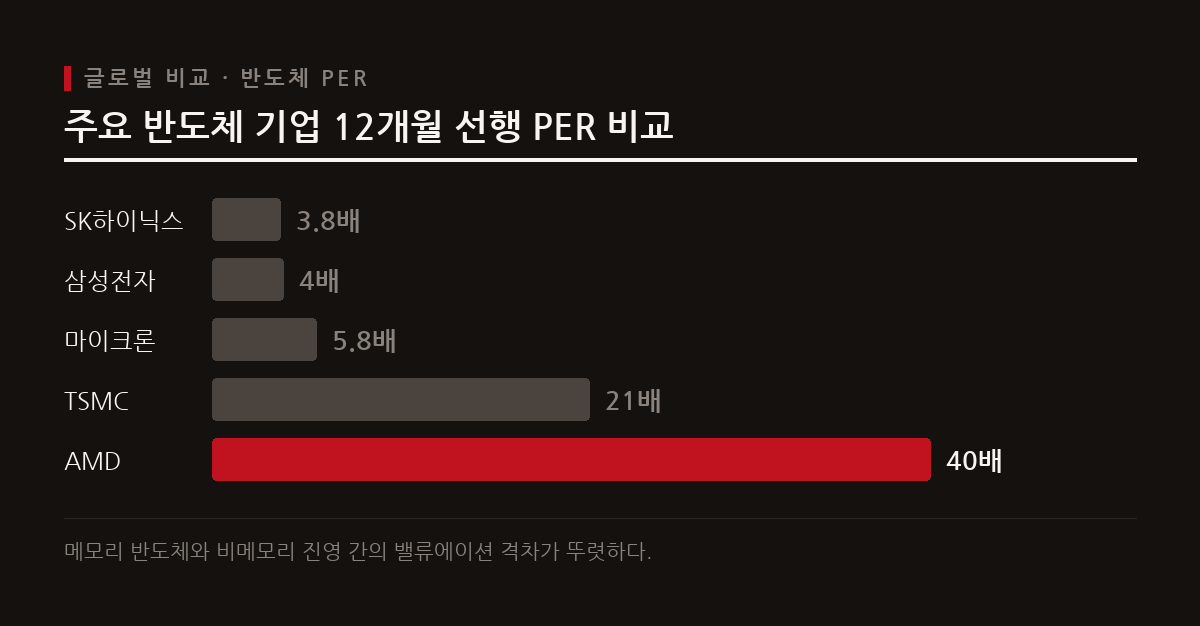
글로벌 반도체 기업들의 밸류에이션 비교
메모리 반도체 기업 전반이 역사적 저점 수준의 멀티플을 적용받고 있다. 삼성전자의 선행 PER이 약 4배, SK하이닉스가 3.8배, 마이크론이 5.8배를 기록하며 메모리 3사 모두 한 자릿수 PER에 그쳤다. 골드만삭스는 이들 메모리 3사의 선행 PER이 역대 최저 수준이라고 분석했다. 반면 파운드리 기업인 TSMC의 선행 PER은 21배에 달하며, 칩 설계 기업인 AMD는 40배가 넘는 선행 PER을 나타내고 있다. 시장이 파운드리와 설계 업체에는 높은 멀티플을 부여하는 반면, 메모리 반도체에는 업황의 높은 변동성과 이익 지속성에 대한 불확실성을 이유로 강한 밸류에이션 할인을 적용하는 모습이다.
코스피 전반의 밸류에이션 할인 심화
삼성전자뿐만 아니라 코스피 시장 전체의 밸류에이션 할인도 심화하는 양상이다. 에프앤가이드에 따르면 2026년 10월 8일 기준 코스피 12개월 선행 PER은 5.11배로 집계되었다. 이는 전년 동기 11.30배 대비 54.8% 하락한 수치로 2025년 1월 이후 가장 낮은 수준이다. 대신증권 분석 결과 코스피에서 업황 민감 종목이 차지하는 시가총액 비중은 지난해 말 53%에서 올해 10월 68%로 높아졌다. 이들 업황 민감 업종의 선행 PER은 4.5배에 불과해 나머지 업종의 10.3배보다 현저히 낮았으며, 증시 전체의 지수 할인을 주도하는 요인으로 작용하고 있다.

탄탄한 실적과 시장의 불신 사이의 괴리
상장사들의 기초체력은 탄탄하지만 주식시장의 불신은 쉽게 해소되지 않고 있다. 올해 상반기 코스피 상장사 634곳의 연결 순이익은 386조 6,740억 원으로 전년 동기 대비 333.3% 급증했다. 이처럼 상장사 전체 순이익이 폭증했음에도 투자자들은 선뜻 주식을 사들이지 않고 있다. 전문가들은 아무리 실적이 뛰어나도 반도체 등 주기적 업황의 고점 논란과 이익 지속성에 대한 의문이 해소되지 않았기 때문이라고 진단한다. 막대한 설비 투자 비용 부담과 미래 불확실성에 대한 의구심이 거부감으로 작용하면서, 확실한 모멘텀이 확인되기 전까지 지수 탈피가 쉽지 않다는 전망이다.

참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.