 유명한형제들
정부가 8월 13일 "전월세 및 매매시장 안정을 위한 주택 신속공급 방안" 을 발표했다. 흔히 8·13 대책이라고 부른다. 발표 2주가 지난 지금, 내용과 그에 대한 비판을 함께 정리한다.
대책의 핵심 — 공급 물량
핵심은 물량이다.
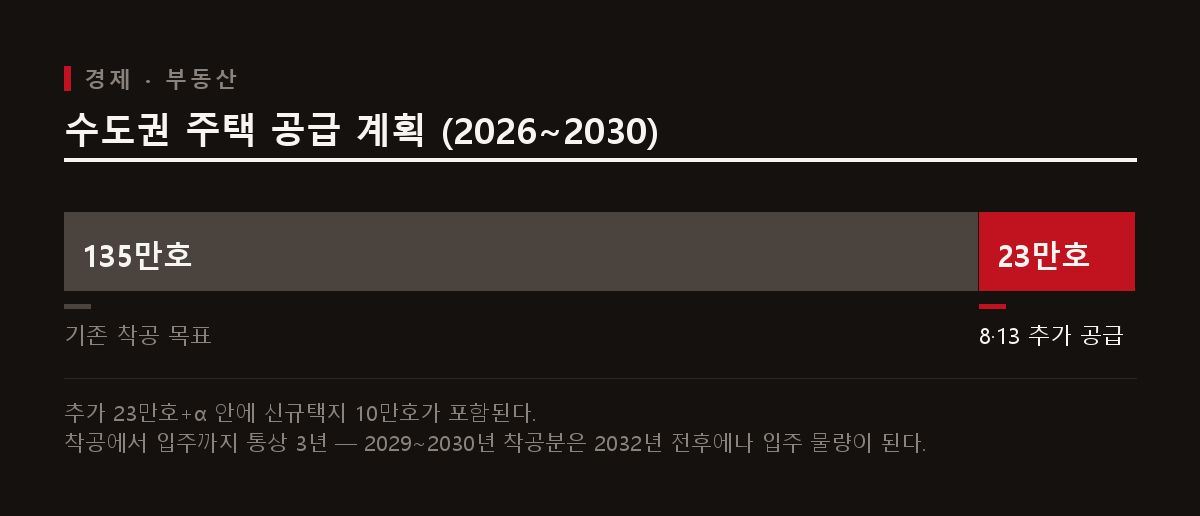
- 기존 목표: 2026~2030년 수도권 135만호 착공
- 이번 추가: 신규택지 10만호를 포함한 23만호+α
숫자만 보면 적지 않다. 문제는 이 물량이 언제 입주 가능한 집이 되는지다.
세제 — 방향은 "덜 똘똘한 한 채"
같은 달 나온 세제개편안과 같이 보면 방향이 더 분명하다. 초고가·비거주 주택의 종부세를 올리는 쪽이다. 세금은 서민·청년 지원으로 돌리고, 고가·다주택의 보유 부담은 키우는 구조다.
부작용 가능성도 지적된다. 초고가 구간의 보유세가 무거워지면 수요가 그 바로 아래 구간, 이른바 '덜 똘똘한 한 채'로 몰릴 수 있다는 것이다. 규제 경계선 바로 아래로 수요가 쌓이는 현상은 과거 대책 때도 여러 번 나타났다.
금융 — "부동산 시장과 금융의 절연"
금융위원회의 2026년도 가계부채 관리방안은 제목부터 "부동산 시장과 금융의 절연" 을 내세웠다. 목표 수치는 다음과 같다.
| 항목 | 목표 |
|---|---|
| 2026년 관리대상 가계대출 증가율 | 1.5% |
| 가계부채 / GDP 비율 | 2030년까지 80% |
증가율 1.5%는 꽤 빡빡한 숫자다. 실수요자에게는 공급 확대 소식과 대출 규제 강화가 동시에 온다는 뜻이다. 공급이 늘어도 돈을 빌리기 어려우면 실제 구매력은 늘지 않는다.
비판 — 시간의 문제
참여연대 등이 내놓은 비판의 핵심은 타이밍이다.
2029~2030년에 착공되는 공급을 통해 시장이 안정될 수 있을지 의문이며, 신규 공급만으로 단기 수요에 대응하는 데 한계가 있다.
착공에서 입주까지 보통 3년 안팎이 걸리니, 2029~2030년 착공분은 2032년 전후에나 입주 물량이 된다. 지금 전월세 시장이 겪는 부담과는 시차가 크다.
단기 대응 수단으로 기존 주택의 거래 회전을 늘리거나 임대 물량을 시장에 끌어내는 방법이 거론되지만, 이번 대책에서는 비중 있게 다루지 않았다.
실수요자 관점 정리
- 단기(1~2년): 이번 대책의 공급 효과는 사실상 없다고 보는 편이 안전하다. 대출 규제 강화의 영향이 먼저 온다.
- 중기(3~5년): 신규택지 지정이 실제로 진행되는지, 착공 일정이 지켜지는지 확인해야 한다. 과거에도 발표 물량과 착공 물량은 차이가 컸다.
- 자금 계획: 가계대출 증가율 1.5% 관리 목표는 대출 한도와 심사 강도에 바로 반영된다. 매수 계획이 있다면 조달 계획을 보수적으로 잡는 편이 낫다.
이 글은 공개된 정책 자료를 정리한 것으로 특정 지역·물건의 투자 권유가 아닙니다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.