2026년 실손의료보험 제도가 커다란 변화를 맞이했다. 지난 5월 6일 5세대 실손의료보험이 새롭게 출시된 가운데 세대별 보험료 인상 폭이 크게 엇갈리며 기존 가입자들의 셈법이 복잡해졌다. 여기에 실손보험 청구 전산화 시스템인 실손24의 도입과 금융당국의 제도 보완책이 이어지고 있다. 세대별 보험료 인상 구조와 5세대 실손의 보장 체계, 그리고 전산화 현황을 종합적으로 분석해 본다.
실손의료보험 제도 개편과 세대별 현황
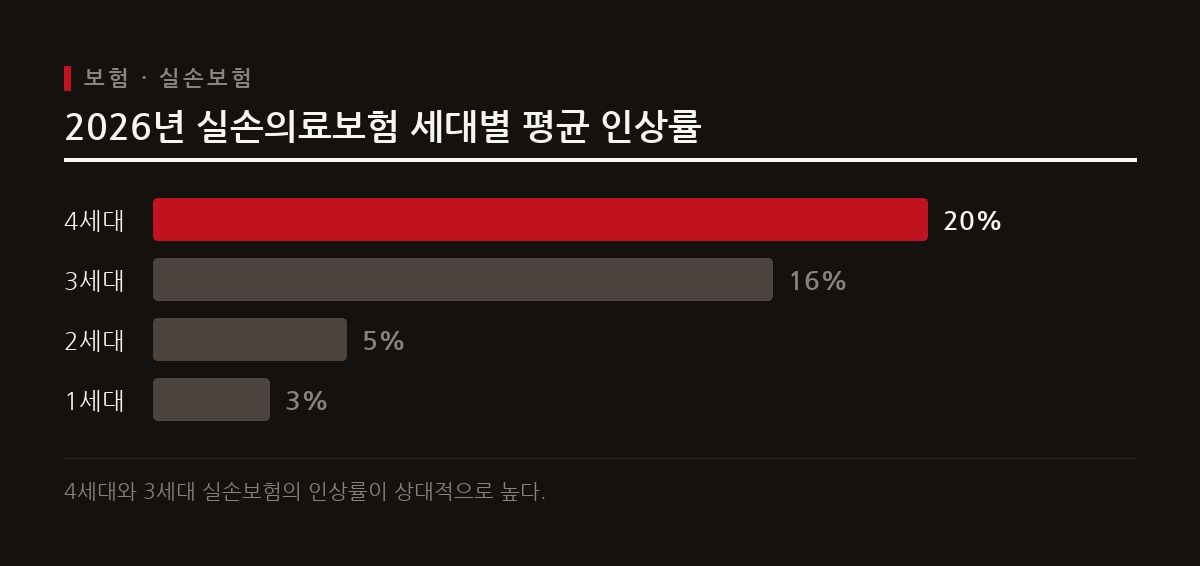
2026년 5월 6일 5세대 실손의료보험이 새로 출시되며 실손보험 체계가 또 한 번 개편되었다. 이번 개편과 함께 발표된 2026년도 실손의료보험 전체 평균 보험료 인상률은 약 7.8% 수준으로 집계되었다. 하지만 가입한 세대에 따라 인상 체감 폭은 매우 큰 차이를 보인다.
특히 비교적 최근 출시된 4세대 실손보험의 평균 인상률은 20%대에 달하며, 3세대 실손보험 역시 16%대의 높은 인상률이 예상된다. 반면 상대적으로 가입 시기가 오래된 2세대 실손보험은 5%대, 1세대 실손보험은 3%대의 인상률을 기록했다. 초기 낮은 보험료를 유지하던 최근 세대 상품들의 손해율이 반영되면서 인상 폭이 가파르게 커진 셈이다.
5세대 실손보험의 주요 보장 구조
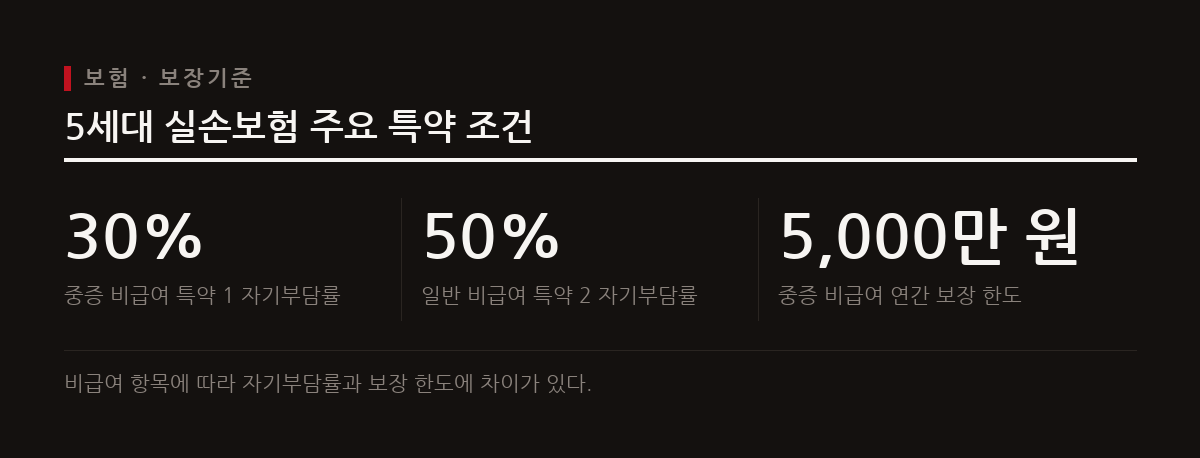
5세대 실손의료보험은 보장 영역을 중증 비급여와 일반 비급여로 엄격히 구분하여 특약을 구성했다. 필수의료 성격이 강한 중증 비급여 특약 1의 경우 자기부담률은 30%로 설정되었으며 연간 보장 한도는 5,000만 원이다. 상급종합병원이나 종합병원 입원 시 연간 자기부담 상한액은 500만 원으로 제한된다.
반면 오남용 우려가 있는 일반 비급여 특약 2는 자기부담률이 50%로 높아졌고 연간 보장 한도 역시 1,000만 원으로 설정되었다. 통원 치료 시 자기부담금은 50%와 5만 원 중 큰 금액을 적용한다. 이처럼 보장 조건이 조정되면서 40대 남성 기준 5세대 실손보험 월 보험료는 1만 원 초중반 수준으로 형성되었다.
실손보험 청구 전산화 실실24 현황
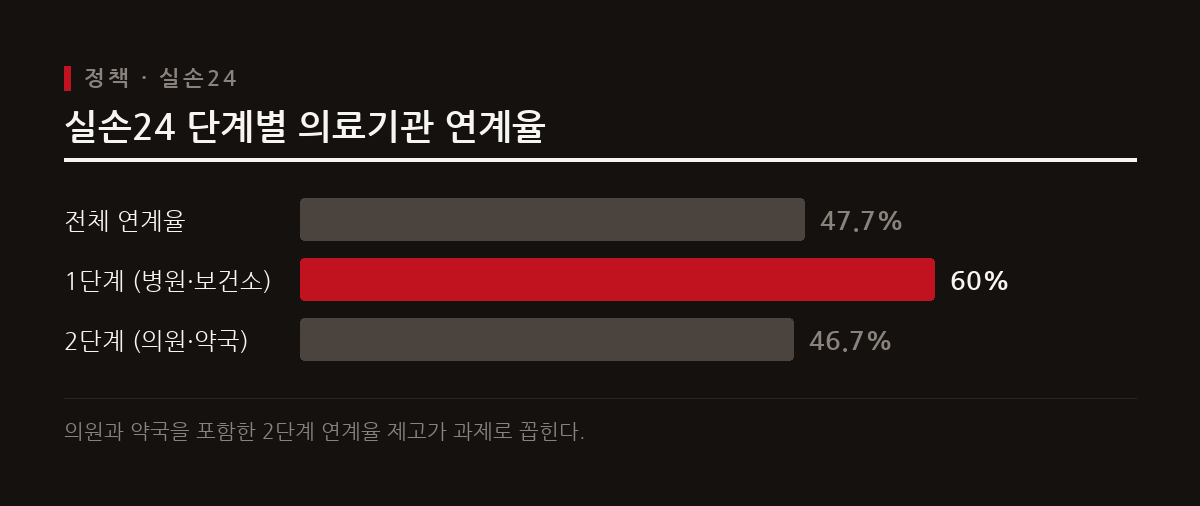
실손의료보험 청구 절차를 간소화하기 위해 도입된 전산화 시스템 실손24는 9월 28일 기준 전체 의료기관 연계율이 47.7%에 머물고 있다. 당초 목표했던 수준에 미치지 못하면서 가입자들의 이용 편의성이 충분히 확보되지 못한 실정이다.
구체적으로 보면 1단계 대상인 병원 및 보건소의 연계율은 60.0%를 기록했으나, 2단계 대상인 의원 및 약국의 연계율은 46.7%에 그쳤다. 이에 금융당국은 참여가 저조한 미연계 의료기관 및 EMR 업체에 대해 과태료를 부과할 수 있도록 보험업법 개정을 추진할 방침이다.
실손보험 가입자들의 선택과 고려사항
기존 실손보험 가입자들의 5세대 전환 실적은 저조한 편이다. 이에 금융당국은 오는 11월부터 선택형 할인특약 및 계약전환 할인제도를 시행하여 5세대 전환을 독려할 계획이다.
현재 실손보험 가입자 중 보험금을 한 번도 수령하지 않은 미수령자 비율은 65%에 달하는 반면, 상위 9% 수령자가 전체 보험금의 약 80%를 차지하는 구조적 불균형이 존재한다. 특정 상품이나 견적에 의존하기보다 본인의 병원 이용 빈도와 매월 납입할 수 있는 보험료 여력을 객관적으로 따져보고 신중하게 판단해야 한다.

참고
- 5세대 실손 '갸우뚱'·실손24도 지지부진…국감서 따질듯
- 내년 실손보험료 평균 7.8% 오른다…4세대는 20%대 인상
- 권대영 "실손24 연계, 병원·EMR 협조 안하면 과태료 부과" 최후통첩 - 머니투데이
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.