도로 위에서 발생하는 예기치 못한 사고는 운전자에게 금전적인 부담과 함께 형사적 책임을 지울 수 있다. 일반적인 자동차보험은 민사상 손해배상을 담보하지만, 특정 중대 과실이나 스쿨존 사고 등에서는 형사처벌 대상이 되며, 이때 발생하는 법적 비용은 자동차보험만으로 해결되지 않는다. 최근 2026년 상반기 운전자보험 신계약이 급감한 배경에는 약관 개정이 큰 영향을 미쳤으며, 이는 운전자보험의 필요성과 보장 내용에 대한 재검토를 요구한다. 본문에서는 2026년 상반기 운전자보험 시장 동향과 함께 자동차보험의 한계, 운전자보험의 핵심 특약 및 개정된 약관 내용을 상세히 분석한다.
2026년 상반기 운전자보험 신계약 급감
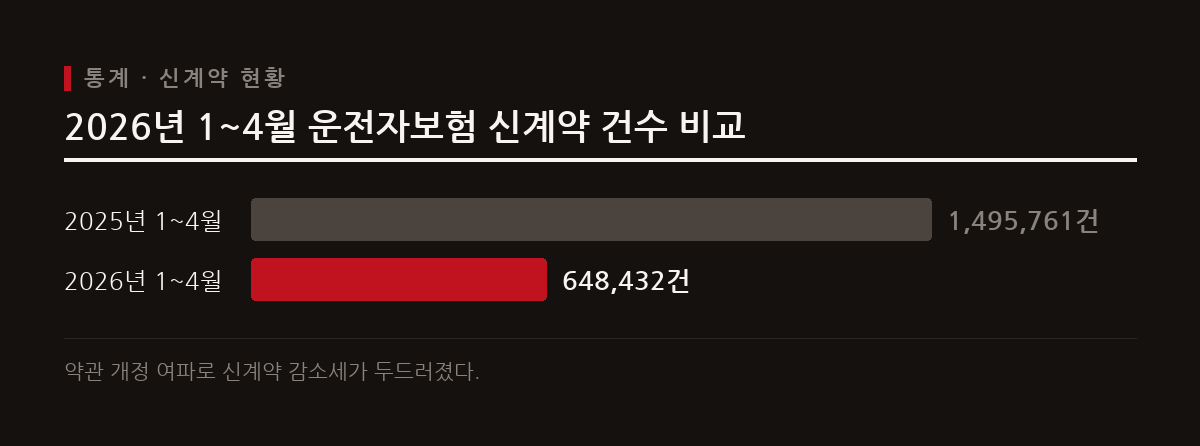
2026년 상반기 운전자보험 시장에서 신계약 건수가 전년 동기 대비 큰 폭으로 감소했다. 보험개발원 공시에 따르면, 2026년 1월부터 4월까지 국내 손해보험사들의 운전자보험 신계약 건수는 총 64만8432건을 기록했다. 이는 전년 같은 기간의 149만5761건에 비해 84만7329건, 즉 56.6% 감소한 수치이다.
신계약 금액 또한 급감했다. 같은 기간 손보사 전체의 운전자보험 신계약 금액은 20조6088억 원에서 10조7697억 원으로 줄어들었으며, 이는 47.7%의 감소율을 보인다. 이러한 급격한 신계약 감소에는 변호사선임비용 특약의 자기부담금 50% 신설 등 2026년 개정된 약관 내용이 주요한 영향을 미친 것으로 분석된다.
자동차보험으로 안 되는 형사책임 리스크
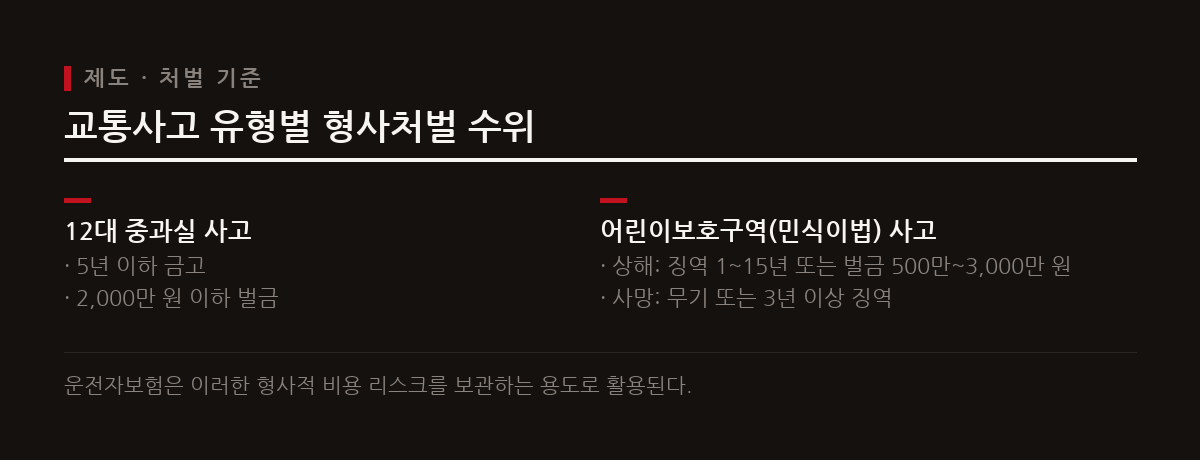
일반적인 자동차보험은 사고 시 발생하는 민사상 손해배상에 대한 책임을 담보하지만, 특정 유형의 사고에서는 운전자가 형사처벌 대상이 될 수 있으며, 이때 발생하는 비용은 보장하지 않는다. 특히 12대 중과실 교통사고는 종합보험 가입 여부나 피해자와의 합의와 무관하게 형사처벌을 받게 되는 중대한 과실이다.
교통사고처리특례법에 따라 12대 중과실 사고를 일으킨 경우 5년 이하의 금고 또는 2천만 원 이하의 벌금형에 처해질 수 있다. 또한, 특정범죄 가중처벌 등에 관한 법률(민식이법)이 적용되는 어린이보호구역 내 사고의 경우 처벌 수위는 더욱 높아진다. 어린이에게 상해를 입힌 경우에는 징역 1~15년 또는 벌금 500만~3,000만 원, 사망에 이르게 한 경우에는 무기 또는 3년 이상의 징역형이 적용된다. 이처럼 중대한 형사책임이 따르는 사고에 대비하는 것이 운전자보험의 주된 목적이다.
운전자보험 핵심 3대 특약 보장 구조
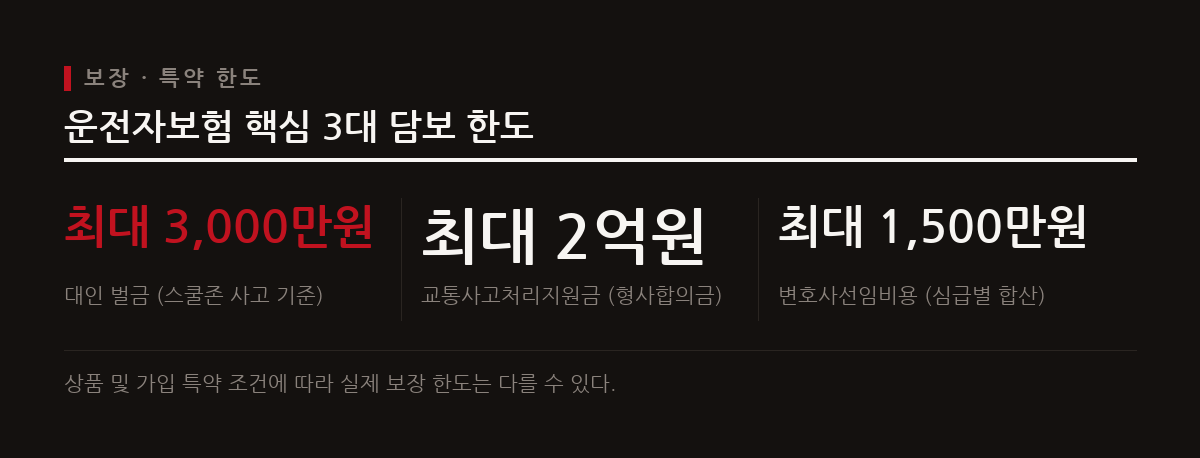
운전자보험의 핵심은 자동차보험이 보장하지 않는 형사적 책임과 관련된 비용을 담보하는 것이다. 주요 특약으로는 벌금, 형사합의금(교통사고처리지원금), 변호사선임비용 등이 있다.
벌금 특약의 경우, 대인 벌금은 통상 최대 2,000만 원까지 보장되지만, 어린이보호구역 내 어린이 사고 시에는 특정범죄가중처벌법에 따라 최대 3,000만 원까지 보장 한도가 확대된다. 대물 벌금은 최대 500만 원 한도로 보장받을 수 있다.
또한, 형사합의금으로 불리는 교통사고처리지원금 특약은 사고 유형에 따라 최대 2억 원까지 보장된다. 6주 미만 부상 사고(중대법규위반)의 경우 최대 1,000만 원 한도로 보장하는 특약도 운용된다. 이러한 보장들은 예측 불가능한 사고 발생 시 운전자의 경제적 부담을 줄이는 데 기여한다.
2026년 변호사선임비용 특약 변경점
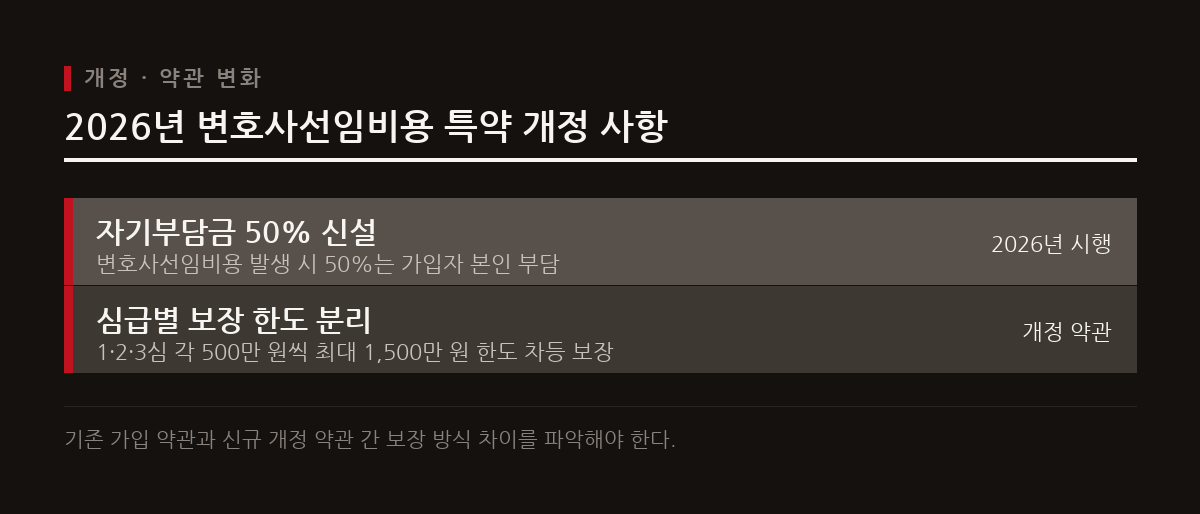
2026년부터 운전자보험의 변호사선임비용 특약에 주요 변경사항이 적용되었다. 가장 큰 변화는 특약 이용 시 50%의 자기부담금이 새롭게 신설되었다는 점이다. 이는 사고 발생 시 변호사 선임 비용의 절반을 운전자 본인이 부담해야 함을 의미한다.
또한, 보장 한도 적용 방식도 달라졌다. 기존에는 하나의 한도 내에서 보장되었으나, 개정 이후에는 1심, 2심, 3심 각 심급별로 500만 원씩 보장 한도가 나뉘어 적용된다. 총 보장 한도는 최대 1,500만 원이다. 이러한 보장 한도 축소와 자기부담금 신설은 신규 운전자보험 가입자 감소의 주요 원인 중 하나로 분석된다.
중복 가입 시 보상 원칙과 유의사항
운전자보험 가입 시에는 중복 가입 여부를 반드시 확인해야 한다. 벌금, 형사합의금(교통사고처리지원금), 변호사선임비용과 같이 실제 발생한 손해를 보상하는 실손형 특약은 여러 보험사에 가입하더라도 중복으로 보험금이 지급되지 않기 때문이다.
실손형 특약은 실제 발생한 손해액 범위 내에서 보험사 간에 비례하여 보상된다. 예를 들어 두 개의 운전자보험에 각각 200만 원, 300만 원의 벌금 특약을 가입했더라도 실제 벌금이 100만 원 나왔다면 총 100만 원이 두 보험사로부터 비례 분담되어 지급되는 방식이다.
단, 부상치료지원금과 같이 정해진 금액을 지급하는 정액형 담보에 한해서는 중복 수령이 가능하다. 따라서 새로운 운전자보험 가입을 고려한다면, 기존 가입 보험의 보장 내용과 범위, 그리고 실손형 특약 여부를 면밀히 점검하여 불필요한 중복 가입을 피하는 것이 중요하다.
참고
- CEOSCOREDAILY
- 여름휴가 떠나기 전, 운전자라면 꼭 확인해야할 보험 | 한국경제
- 운전자보험 2026년 개정, 변호사비 보장 변화
- 운전자보험 가입자 증가...여러 개 가입해도 중복 보상 안돼 < 그래픽뉴스 < 경제 < 기사본문 - 데이터솜
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.