 유명한형제들
자동차보험 제도가 2026년 9월부터 크게 바뀐다. 경상환자의 무분별한 장기 치료를 막는 심사 제도가 본격 시행되고, 나빠진 보험사 손해율을 개선하려는 여러 정책과 특약 개편도 이어지고 있다. 운전자는 갱신 전에 바뀐 보상 절차와 과실비율 기준, 주행거리와 건강 관리 특약을 정확히 알고 자신에게 맞는 계약 조건을 확인해야 한다.
경상환자 장기 치료 심사 ‘8주 룰’ 도입
2026년 9월 10일부터 자동차사고 경상환자가 8주를 넘겨 치료받으려면 전문의료인의 치료 필요성 심사를 거쳐야 한다. 그동안은 경상환자의 장기 치료가 필요한지 객관적으로 따지는 절차가 부족해 과잉 진료와 보험금 누수 우려가 계속 나왔다.
바뀐 보상 절차에서는 8주를 넘는 치료에 대해 자동차보험진료수가분쟁심의회 등 전문기관이 세부 심사를 한다. 불필요한 장기 입원이나 무분별한 진료 연장을 막으려는 것이다.
개정 사항은 2026년 9월 10일 이후 일어난 사고부터 전면 적용된다. 개정 약관으로 과잉 진료에 따른 보험금 누수가 줄어들 것으로 기대된다.
자동차보험 손익 적자 폭 확대 추이
금융감독원에 따르면 자동차보험 부문 손익은 손해율 악화로 1년 사이 큰 적자로 돌아섰다. 적자 규모는 2024년 97억 원에서 2025년 7,080억 원으로 크게 늘었고, 2026년에도 적자가 이어지고 있다.
2026년 1월부터 5월까지의 누적 적자만 1,637억 원에 달해 제도 보완이 급하다. 손해율이 계속 나빠지면 결국 전체 가입자의 보험료 부담으로 돌아올 수 있다.
경상환자 심사 기준 도입 등 제도 개선이 적용되면 손해율이 약 3.1%p 개선될 것으로 예상된다. 이 보완으로 보험 시장의 재무 건전성이 회복될지 지켜볼 일이다.
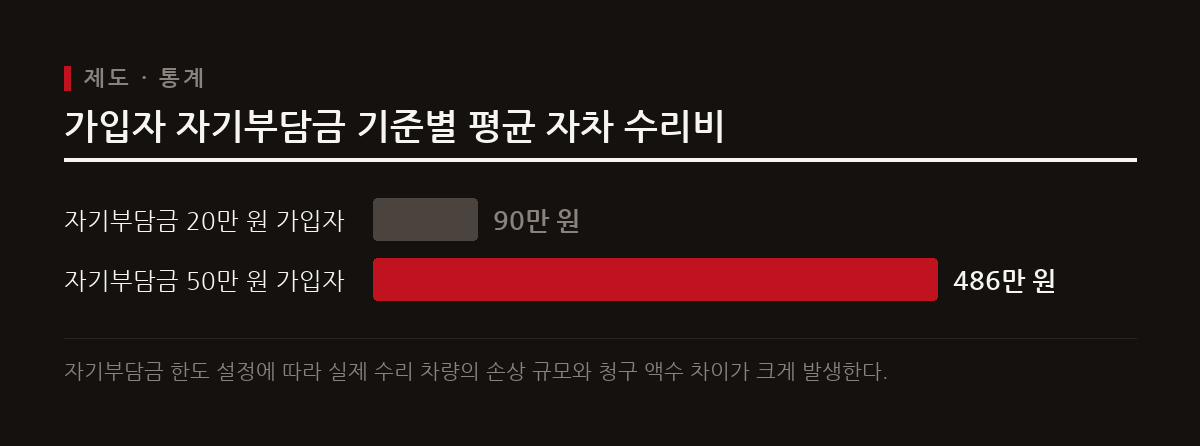
자기부담금 기준별 자차 수리비 격차
현재 자동차보험 자기부담금은 2011년 도입된 비례공제 방식에 따라 최소 20만 원에서 최대 50만 원 한도로 운영된다. 사고가 나면 가입자가 내는 최소 금액과 최대 금액이 정해져 있는 구조다.
보험연구원 분석 결과 자기부담금을 50만 원으로 설정한 가입자 그룹의 평균 자차 수리비는 486만 원이었다. 최소 기준인 20만 원 가입자의 평균 수리비는 90만 원 수준이었다. 50만 원 가입자의 평균 수리비가 20만 원 가입자보다 5배 이상 높은 것이다.
가입 조건에 따라 도덕적 해이를 막는 효과가 크게 달라지는 셈이다. 그래서 자기부담금 제도의 실효성을 높이자는 논의가 계속되고 있다.
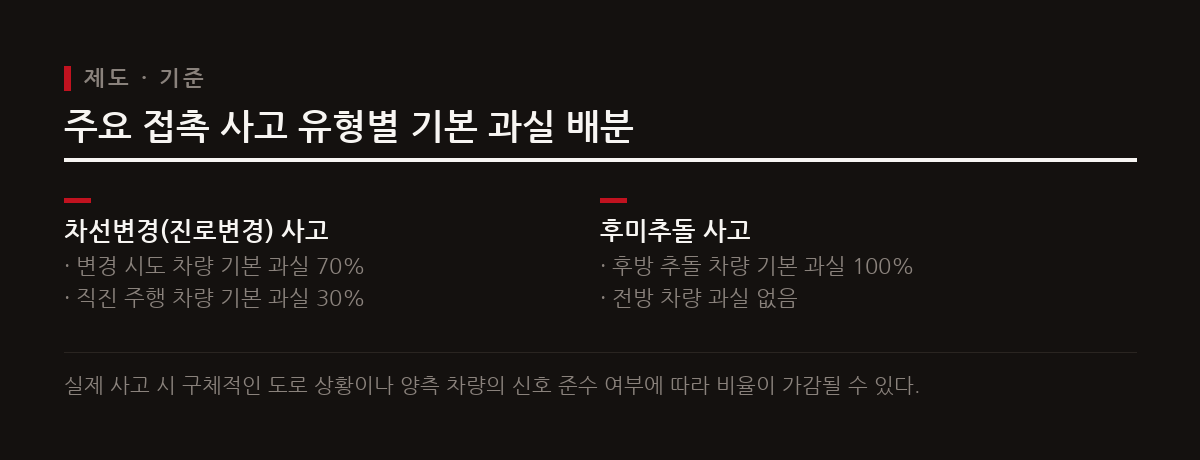
차선변경 및 후미추돌 기본 과실비율
운전자 간 분쟁이 잦은 주요 사고 유형은 손해보험협회 기준에 따라 일차적인 과실 비율을 정한다. 당사자 간 책임을 분명히 나누기 위해 표준화된 인정기준을 쓴다.
진로를 바꾸다 직진 차량과 부딪힌 차선변경 사고는 변경을 시도한 차량에 70%, 직진 차량에 30%의 기본 과실을 적용한다. 변경 차량이 주된 책임을 지는 구조다.
뒤에서 앞차를 들이받는 후미추돌 사고는 뒤차에 100% 과실을 묻는 것이 원칙이다. 뒤차가 안전거리를 확보하지 않은 일방 과실로 보기 때문이다.
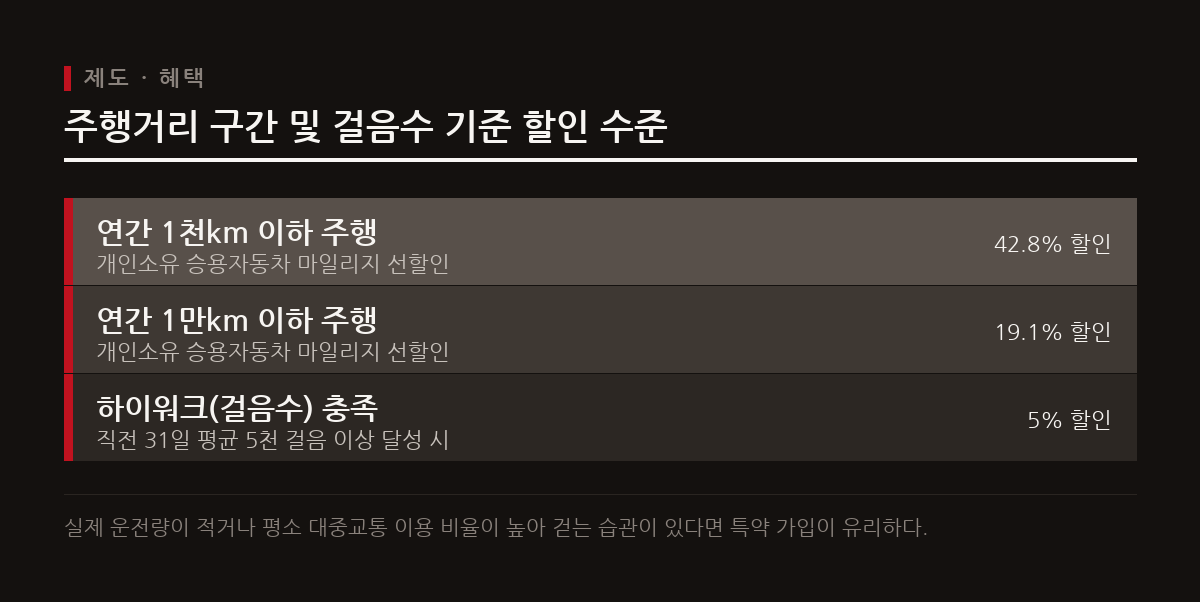
마일리지 할인율 및 신규 건강 특약
자동차보험은 주행거리가 짧을수록 마일리지 할인을 많이 해 준다. 연간 환산 주행거리를 1천km 이하로 크게 줄이면 최대 42.8%까지 특약 할인을 받을 수 있다.
주행거리가 1만km 이하인 가입자도 약 19.1% 할인을 받아 보험료 부담을 크게 줄일 수 있다. 주행거리가 늘수록 할인율은 단계적으로 낮아진다.
모바일 플랫폼과 연계한 신규 특약도 나오고 있다. 티맵 만보기 등과 제휴해 직전 31일 평균 5천 걸음 이상을 걸으면 5%를 추가로 할인해 주는 식으로, 헬스케어 결합 상품이 늘어나는 추세다.
보험 갱신 시 체크해야 할 유의사항
갱신할 때는 새로 바뀐 경상환자 치료 보상 절차와 자기 운전 습관에 맞는 특약 설정을 꼼꼼히 확인해야 한다. 2026년 9월 10일부터 경상환자 8주 초과 심사 제도가 도입되면서 기한 없는 장기 치료 관행이 제한된다는 점도 알아 둬야 한다.
갱신 시기가 오면 연간 실제 주행거리를 점검해 마일리지 선할인과 후할인 조건을 비교해 고르는 것이 좋다. 걸음 수 조건 같은 신규 건강 특약에 가입할 수 있는지도 함께 살펴보면 유리하다.
자차 손해가 났을 때 적용되는 자기부담금 한도와 차선변경 70%, 후미추돌 100% 같은 주요 사고 유형의 기본 과실비율을 미리 알아 두면 사고가 났을 때 불필요한 분쟁을 줄일 수 있다.
참고
- 자동차보험 '8주 룰' 10일 시행…경상환자 장기치료 별도 심사
- 車보험 ‘8주룰’ 오는 10일부터 시행… 추가 치료 시 자배원 검토받아야 - 조선비즈
- [분석] 자동차보험 경상환자 제도 개선...손해율 3.1%p 개선 예상 < 파이낸스 < 기사본문 - 메디컬투데이
- 15년 묶인 車보험 자기부담금…손해율 잡을 해법은 < 금융/핀테크 < 금융 < 기사본문 - 블로터
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.