 유명한형제들
2026년 8월 한국은행이 기준금리를 2.75%로 인상한 이후 시중은행 주택담보대출 금리가 오르면서 부동산 투자 자금 조달 부담이 크게 늘었다. 변동금리 상단이 6%를 넘어서면서 대출 이자를 제외하고 실제 얼마나 이익을 내는지가 자산 평가의 핵심 지표로 떠올랐다. 금리 변동성 속에서 실질 수익률을 내는 자산을 가려내는 판단 기준과 시장 상황을 살펴본다.
고금리 시기, 부동산 수익성을 가르는 기준
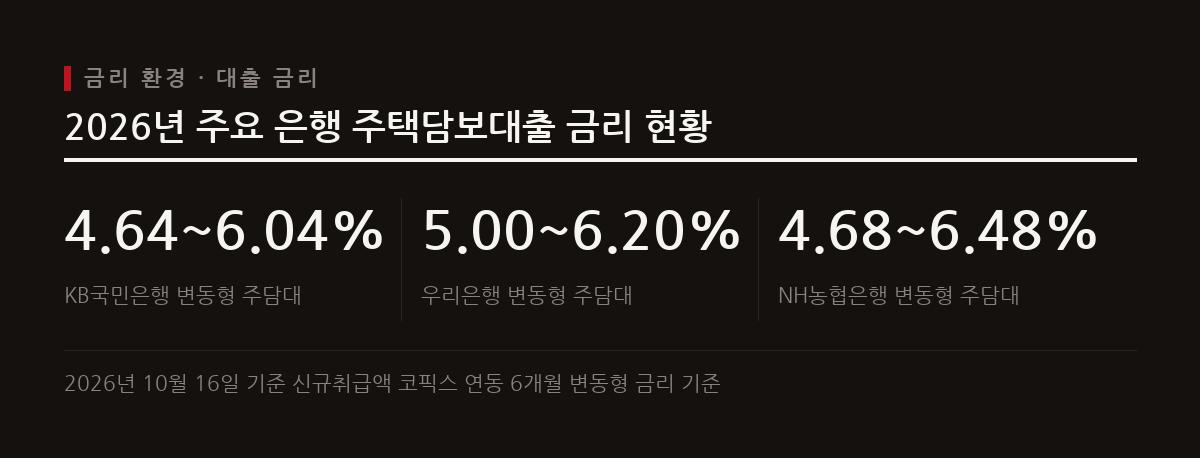
한국은행은 물가 안정을 위해 2026년 8월 기준금리를 2.75%로 인상했다. 이에 따라 시중은행의 대출 금리가 가파르게 상승하며 자금 조달 비용 부담이 대폭 커졌다. 2026년 10월 16일 기준 신규취급액 코픽스 연동 6개월 변동형 주택담보대출 금리를 보면 KB국민은행이 연 4.64~6.04%, 우리은행이 연 5.00~6.20%, NH농협은행이 연 4.68~6.48%를 기록하며 주요 은행의 변동금리 상단이 모두 6%를 넘어섰다.
금리가 오르면 대출 이자 비용이 늘어 투자자의 기대수익률이 함께 상승한다. 이로 인해 자산 가격 조정이 나타나거나 거래량이 급감하는 현상이 발생한다. 대출을 활용해 부동산을 매입할 때 자금 조달 비용이 임대 수익보다 높아지면 실질 이익이 감소하거나 손실이 발생할 수 있으므로, 부동산 자체가 창출하는 실질적인 수익성이 자산 가치를 결정하는 가장 중요한 지표가 된다.
수익성 평가의 핵심, 자본환원율과 순영업소득
상업용 부동산의 가치를 객관적으로 평가하기 위해서는 자본환원율과 순영업소득을 정확히 산출해야 한다. 자본환원율은 부동산이 창출하는 연간 순영업소득을 매입가격으로 나눈 수치로, 자산의 현재 수익률을 백분율로 나타낸다. 여기서 순영업소득은 임대료와 주차료 등 총 영업수입에서 건물 관리비, 세금, 유지보수비 등 운영비용을 차감한 금액이며 대출 이자나 감가상각비 같은 금융 및 회계 항목은 제외된다.
대출 금리와 자본환원율의 차이는 투자 성패를 가르는 핵심이다. 예를 들어 월세 수익률이 4.5%인 부동산의 대출 이자가 연 3%에서 5%로 상승하는 경우, 실질 수익률은 1.5%에서 -0.5%로 떨어지며 적자로 전환된다. 금리 변화에 따른 이자 비용 상승이 순수익 구조를 완전히 뒤바꿀 수 있으므로, 대출 이자 부담을 뛰어넘는 안정적인 영업소득을 확보하는 것이 중요하다.
지역별 상업용 부동산 공실률 격차
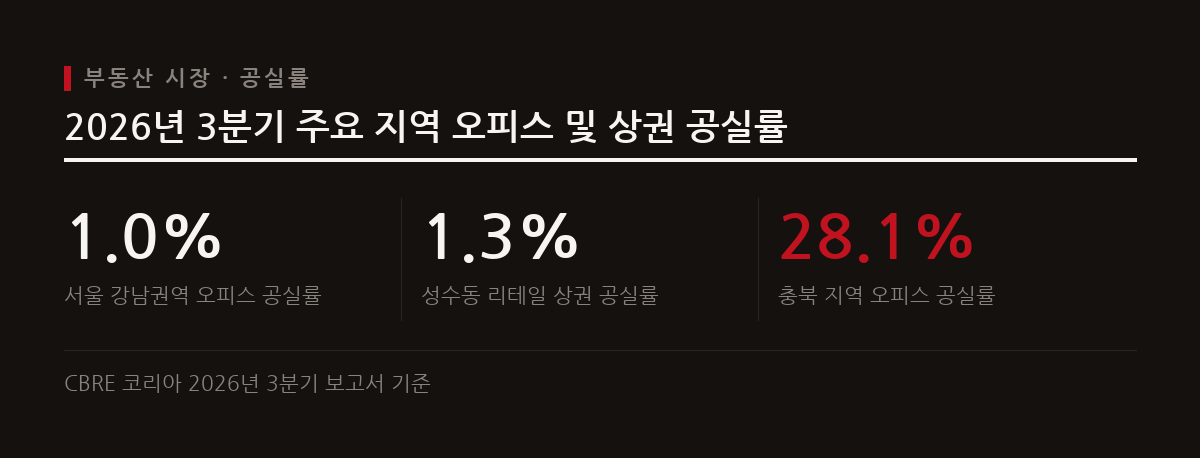
고금리 기조 속에서 지역과 권역에 따른 상업용 부동산의 공실률 격차는 매서운 양극화 양상을 보인다. 2026년 3분기 서울 3대 업무권역 A급 오피스의 평균 공실률은 전 분기 대비 1.1%포인트 하락한 3.1%를 기록하며 매우 안정적인 흐름을 유지했다. 세부적으로는 강남권역이 1.0%, 여의도권역이 1.7%, 도심권역이 5.1%의 공실률을 보였다. 리테일 시장에서도 성수동 상권 공실률이 1.3%까지 떨어지며 서울 핵심 지역에 대한 수요가 견고함을 입증했다.
반면 지방 상업용 부동산 시장은 심각한 침체를 겪고 있다. 2026년 3분기 전국 오피스 평균 공실률은 9.0% 수준이지만, 충북 28.1%, 경북 23.8%, 전남 23.2%, 강원 22.6% 등 일부 지방 권역에서는 공실률이 20%를 웃도는 심각한 수준을 기록했다. 임대 수요가 뒷받침되지 않는 지방 자산은 공실 위험과 고금리 부담이 겹쳐 자산 가치 하락 위험이 더욱 커진다.
투자 심리 회복과 남은 리스크 요인
금리 인상 기조의 완화 기대감이 확산되면서 상업용 부동산 시장의 투자 심리는 회복되는 추세다. 조사 결과에 따르면 국내 투자자의 상업용 부동산 매입 확대 의향은 74%로 전년 대비 12%포인트 상승하며 역대 최고치를 나타냈다. 이는 금리 안정화 전망과 함께 일부 가격 조정을 거친 자산들의 기대수익률이 개선되었기 때문이다.
하지만 완전한 회복세로 단정하기에는 시장 내 리스크 요인이 유효하다. 투자자들은 중앙은행의 통화정책 방향성(45%)과 인플레이션 지속(22%)을 가장 큰 위험 요소로 꼽았다. 단순한 거래량 증가세를 좇아 무리하게 매입하기보다는 개별 자산의 임대 수입 안정성과 순영업소득 창출 능력을 정밀하게 검토해야 한다. 대출 금리 상승 가능성을 상정하고 보수적인 자금 계획을 수립하는 접근이 적절하다.

참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.