 유명한형제들
최근 소셜미디어에서 K-뷰티 산업 성장세를 두고 여러 수치가 돌고 있다. 그런데 일부에서 말하는 수치와 정부 공식 집계 사이에는 분명한 차이가 있다. K-뷰티 기업의 펀더멘털을 제대로 평가하려면 화장품 수출액과 무역수지 흑자부터 구분해야 한다. 2026년 들어 K-뷰티 수출은 중화권에서 유럽·북미 등 선진 시장 쪽으로 빠르게 옮겨 가고 있고, 오프라인 매장에서도 외국인 관광객 소비가 눈에 띄는 실적으로 이어지고 있다. 최근 주가 조정 속에서 개인 투자자가 봐야 할 K-뷰티 실적 지표와 투자 점검 포인트를 정리한다.
2025년 K-뷰티 지표 검증과 실제 수출 실적
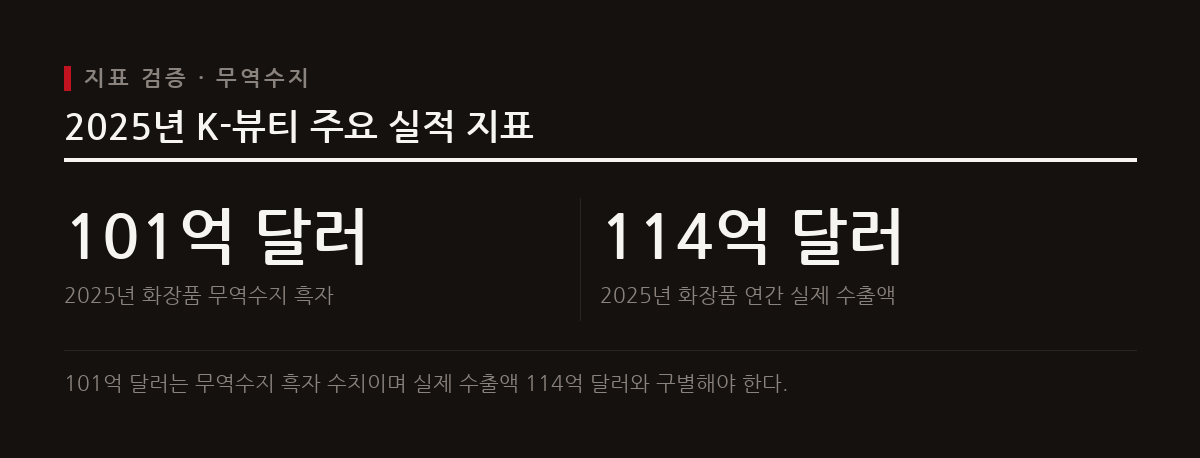
소셜미디어 등에 도는 K-뷰티 수치 가운데는 지표를 잘못 읽은 것이 섞여 있다. 게시물에서 말하는 101억 달러는 화장품 수출액이 아니라 식품의약품안전처 집계 기준 무역수지 흑자다. 2012년 9천만 달러였던 화장품 무역수지는 빠르게 늘어 2025년 처음으로 100억 달러를 넘겨 101억 달러(원단위 기준 101억 2,905만 3,000달러) 흑자를 냈다. 2025년 국내 화장품의 실제 연간 수출액은 114억 달러(원단위 기준 114억 1,757만 달러)로 역대 최대였다. 전년 102억 달러보다 11.8% 늘어난 수치로, 무역수지 흑자와는 다른 숫자다. 실제 수출 실적을 정확히 봐야 한국 화장품 산업의 규모를 바르게 알 수 있다. 수출 호조로 한국은 2025년 미국(108억 달러)을 제치고 프랑스(243억 달러)에 이어 세계 2위 화장품 수출국이 됐다. 세계 시장에서 한국 화장품의 위치가 크게 올라갔다는 뜻이다.
유럽이 중화권 넘었다: K-뷰티 수출 지형 변화
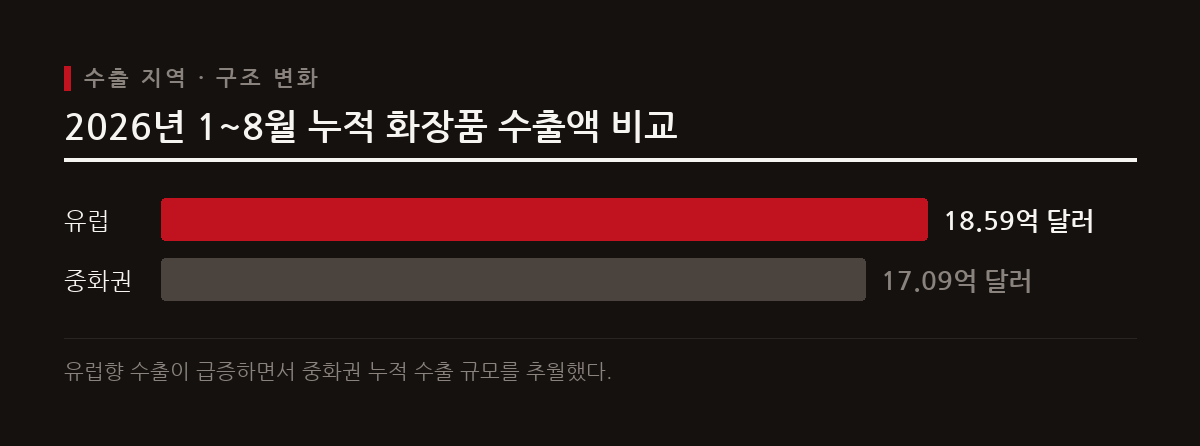
2026년 들어 K-뷰티 수출 구조에 눈에 띄는 변화가 생겼다. 2026년 1~8월 유럽향 화장품 수출액은 전년 같은 기간보다 69.2% 늘어난 18억 5,900만 달러였다. 같은 기간 중화권 수출액은 17억 900만 달러로 1.6% 느는 데 그쳤다. 유럽이 중화권을 제치고 K-뷰티의 핵심 수출 지역이 된 것이다. 중국 의존도가 높던 K-뷰티 성장의 축이 유럽과 북미 등 선진 시장으로 옮겨 가는 흐름이다. 2026년 상반기 대미 화장품 수출액도 14억 4,900만 달러로 전년 동기보다 41.5% 늘어, 선진국 시장 진출에 속도가 붙고 있다. 2026년 8월 화장품 수출액은 집계처에 따라 다르다. 코스랩은 13억 1,200만 달러(+52.1%), 머니터링은 10억 8,200만 달러(+54%)로 적었다. 세부 산출 기준이 달라서 생긴 차이이므로, 한 기관의 수치로 단정하기보다 전체 성장 흐름을 보는 편이 낫다.
올리브영 외국인 매출 1조 원 조기 달성
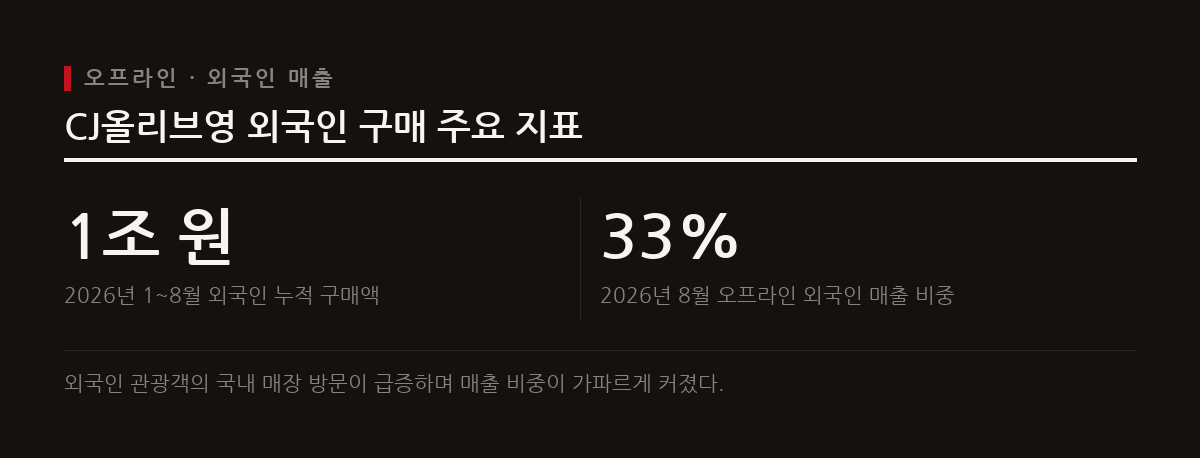
해외 직수출과 함께 국내 오프라인 매장에서 외국인 관광객 구매도 빠르게 늘고 있다. 2026년 8월 기준 CJ올리브영 국내 오프라인 매장의 외국인 누적 구매액이 1조 원을 넘었다. 전년에는 11월에 1조 원을 돌파했으니 석 달가량 빨라졌다. 오프라인 전체 매출에서 외국인이 차지하는 비중도 크게 늘었다. 2022년 2%였던 외국인 매출 비중은 2026년 8월 33%까지 올라갔다. 2026년 1~8월 외국인 누적 결제는 1,101만 건이고, 환급 데이터 기준으로 192개국 고객이 이용했다. 국내 주요 매장이 외국인 관광객의 필수 방문 코스가 되면서 K-뷰티는 현지 직수출과 인바운드 관광 쇼핑 양쪽에서 매출이 함께 늘고 있다.
주가 조정과 견조한 수출 펀더멘털
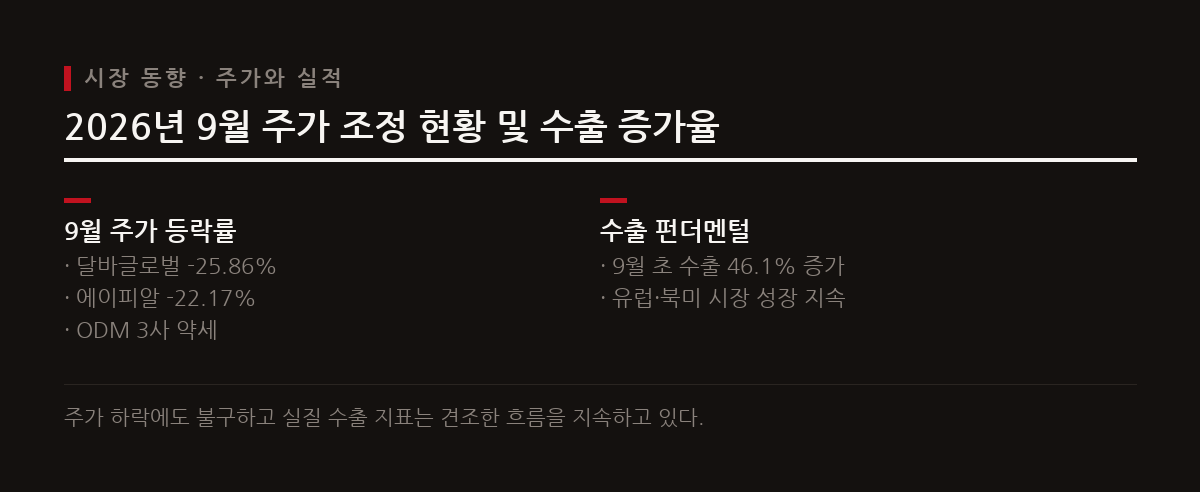
해외 성과와 달리 2026년 9월 들어 주요 화장품 종목 주가는 단기 조정을 받았다. 9월 1일부터 15일까지 달바글로벌은 25.86%, 에이피알은 22.17% 내려 낙폭이 컸다. 한국콜마, 코스맥스, 코스메카코리아 등 주요 ODM 3사도 약세였다. 원·달러 환율 하락 우려에 그동안 쌓인 차익실현 매물이 나오면서 생긴 조정이다. 단기 밸류에이션 부담이 하락의 주된 원인이었다. 실적 펀더멘털은 여전히 탄탄하다. 2026년 9월 초 화장품 수출액은 전년 같은 기간보다 46.1% 늘어 높은 성장세를 이어갔다. 주가가 흔들리는 것과 별개로 해외 진출에 따른 실적 모멘텀은 살아 있다.
개인 투자자를 위한 K-뷰티 투자 점검 전략
K-뷰티 관련주에 접근하는 개인 투자자는 숫자 착시와 단기 변동성을 가려 봐야 한다. 먼저 SNS나 커뮤니티에 도는 무역수지 흑자 수치와 실제 수출액 통계를 구분해, 지표를 잘못 읽고 투자 판단을 그르치지 않도록 해야 한다. 다음으로 기업별 수출 지역 변화를 꼼꼼히 봐야 한다. 중화권 비중이 높던 기업보다 유럽·북미 등 선진 시장으로 매출 비중을 늘려 가는 기업을 골라낼 필요가 있다. 환율 하락과 차익실현으로 주가가 조정받는 시기에는 투자 심리에 흔들리기보다 해외 오프라인 거점 확대와 수출 실적을 함께 확인하는 것이 좋다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.