 유명한형제들
8월 코스피는 숨을 골랐다. 7월 31일 6,595.45로 마감한 지수가 8월 7일 6,258.77까지 내려왔다. 한 주 만에 5% 넘게 빠졌다. 같은 기간 코스닥은 10%대 반등으로 정반대로 움직였다.
지수 하나로 시장을 읽으면 안 되는 국면
지금 국내 증시의 가장 큰 특징은 대형주 조정과 중소형주 반등이 동시에 진행되는 차별화 장세다. 코스피만 보면 조정이고 코스닥만 보면 강세라서, "시장이 좋다/나쁘다" 한 문장으로는 설명이 안 되는 구간이다.
이럴 때 지수 추종 상품만 들고 있으면 체감 수익률과 뉴스 헤드라인이 계속 어긋난다. 내 포트폴리오가 어느 쪽에 실려 있는지부터 확인해야 한다.
증권가 전망 — 폭이 너무 넓다
증권사들이 내놓은 8월 코스피 전망치는 다음과 같다.
| 증권사 | 전망 밴드 |
|---|---|
| 삼성증권 | 6,000 ~ 8,000 |
| KB증권 | 5,500 ~ 8,000 |
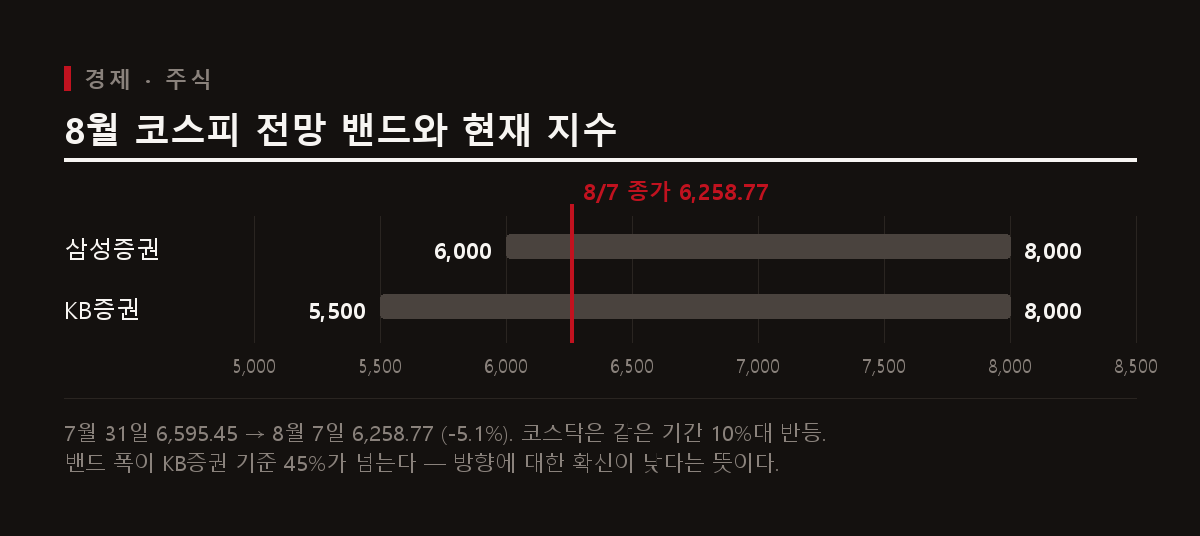
밴드 상단은 8,000으로 같고 하단은 6,000과 5,500으로 갈린다. KB증권 기준으로는 하단과 상단의 차이가 45%가 넘는다. 밴드가 이만큼 벌어졌다면 기관들도 방향을 확신하지 못한다고 읽는 게 맞다.
증권가 전망을 매매 근거로 쓰려는 개인 투자자라면 기억해둘 만하다. 밴드가 넓을 때의 목표주가는 예측보다는 시나리오 나열에 가깝다.
상승 논리는 결국 '이익의 안정성'
그래도 상승 쪽 논리는 비교적 일관되고, 핵심은 이익 안정성이다.
- 반도체 기업들의 장기 계약 비중이 높아졌다. 스팟 가격 변동에 실적이 휘둘리는 정도가 예전보다 줄었다. AI 데이터센터 수요가 장기 계약으로 묶이면서 실적 가시성이 좋아졌다.
- 미국 IT 업종에 대한 투자 심리가 안정되고 있다. 한국 IT는 미국 빅테크 자본 지출 사이클을 뒤따라가는 구조라, 이쪽이 안정되면 외국인 매수가 다시 들어올 여지가 생긴다.
다수 의견은 8월 조정이 실적 훼손보다는 밸류에이션 부담과 차익 실현 때문이라는 쪽이다.
체크리스트
지금 실제로 확인할 만한 항목만 남긴다.
- 외국인 수급 방향: 상승 논리는 "외국인 매수 재개"를 전제로 한다. 전제가 깨지면 논리도 같이 무너진다.
- 반도체 장기 계약 관련 공시: 이익 안정성 주장이 실제 계약으로 확인되는지 본다.
- 대형주/중소형주 비중: 차별화 장세에서는 지수보다 내 계좌의 구성이 결과를 정한다.
이 글은 공개된 시장 정보를 정리한 것으로 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.