 유명한형제들
치과 치료는 국민건강보험이 적용되지 않는 비급여 항목이 많아 비용 부담이 큰 편이다. 임플란트나 크라운처럼 비싼 치료가 필요하면 예상하지 못한 지출이 생기기 쉽다. 그래서 치료비를 미리 대비하려는 사람이 늘고 있지만, 치아보험은 면책기간이나 보장 한도 같은 약관 조건이 까다로워 가입 전에 꼭 확인해야 한다. 최근 발표된 비급여 진료비 통계와 약관의 주요 유의사항을 정리한다.
치과 비급여 진료비, 합리적 대비가 필요하다
비싼 치과 비급여 진료는 환자 개인에게 큰 경제적 부담이다. 임플란트, 크라운, 치과교정 같은 보철·성형 치료는 국민건강보험이 보장하지 않는 항목이 많아 비용을 미리 준비해야 한다. 치과 치료비에 대비하려고 치아보험을 알아보는 소비자도 꾸준히 있다.
다만 특정 상품에 덜컥 가입하기 전에 지금의 진료비 실태와 관련 제도, 약관 특성부터 파악하는 것이 먼저다. 진료 항목별 비용 차이와 약관상 보장 제약을 제대로 알지 못하면 나중에 보험금을 받을 때 문제가 생길 수 있다.
임플란트 평균 진료비, 소폭 하락세 보인다
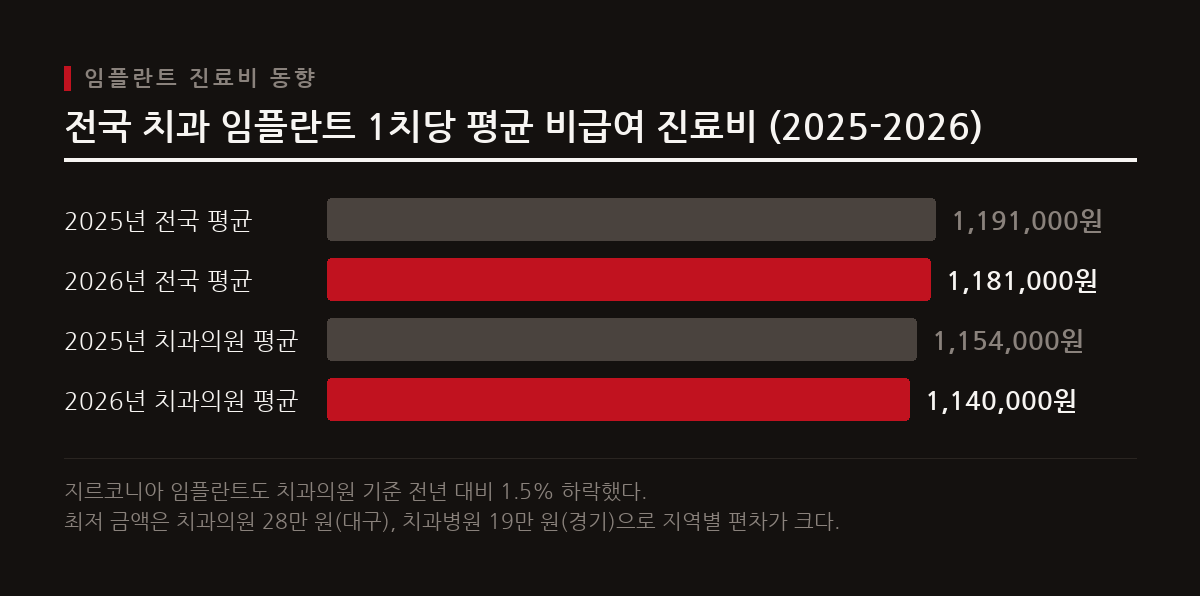
보건복지부와 건강보험심사평가원이 발표한 2026년 비급여 진료비용 공개 자료를 보면, 전국 치과의원과 병원급의 임플란트 1치당 평균 비급여 진료비는 118만 1천 원으로 전년도 119만 1천 원보다 0.9% 내렸다. 치과의원급만 따로 집계한 평균은 114만 원으로 전년(115만 4천 원)보다 1.3% 낮아졌다. 지르코니아 소재 임플란트 진료비도 치과의원 기준 110만 8천 원으로 전년(112만 5천 원)보다 1.5% 떨어졌다.
지역과 의료기관에 따른 진료비 차이는 여전히 컸다. 지르코니아 임플란트 1치당 최저 금액은 치과의원은 대구 지역 28만 원, 치과병원은 경기 지역 19만 원으로, 지역과 기관에 따라 금액이 확연히 달랐다. 평균 진료비는 내려가고 있지만 치과마다 진료비가 다르다는 점을 염두에 두고 대비해야 한다.
병원급 비급여 진료비에서 치과가 차지하는 비중
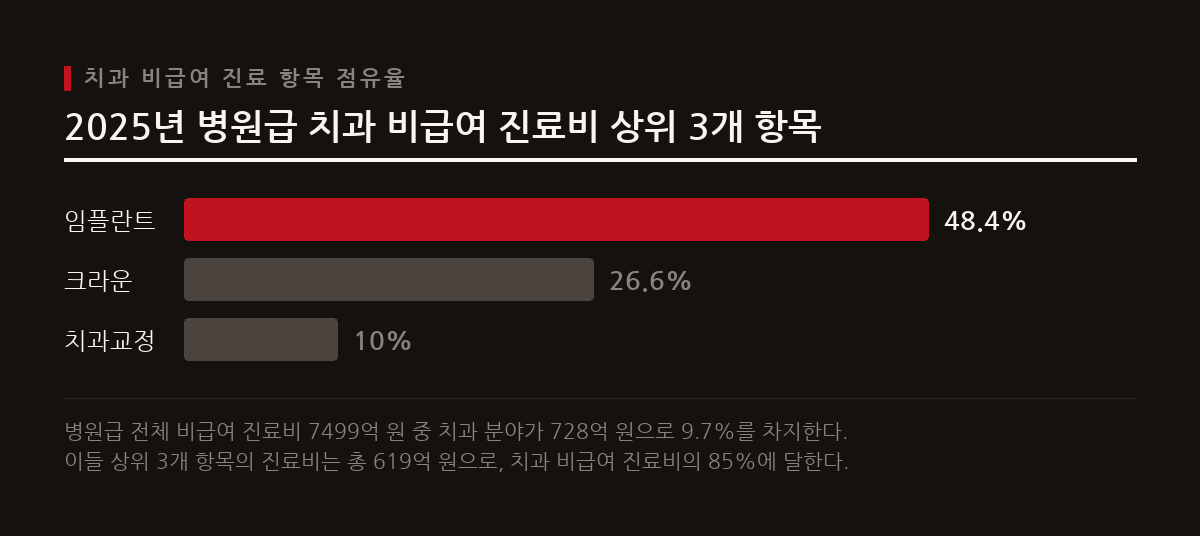
2025년 하반기 비급여 보고제도 분석 결과, 병원급 의료기관 전체 비급여 진료비 7,499억 원 가운데 치과 분야가 728억 원으로 9.7%를 차지해 진료 분야별 2위였다. 의과 분야가 6,577억 원(87.7%)으로 가장 컸고, 치과 비중도 작지 않았다.
치과 비급여 진료비 728억 원 중에서는 치과 임플란트가 352억 원(48.4%)으로 가장 많았다. 크라운이 194억 원(26.6%), 치과교정이 73억 원(10.0%)으로 뒤를 이었다. 이 세 항목을 더하면 619억 원으로 치과 비급여 진료비의 85%다. 단일 항목으로는 지르코니아 소재 임플란트가 314억 원(43.2%)으로 가장 컸다.
치아보험 가입 전 반드시 확인해야 할 사항
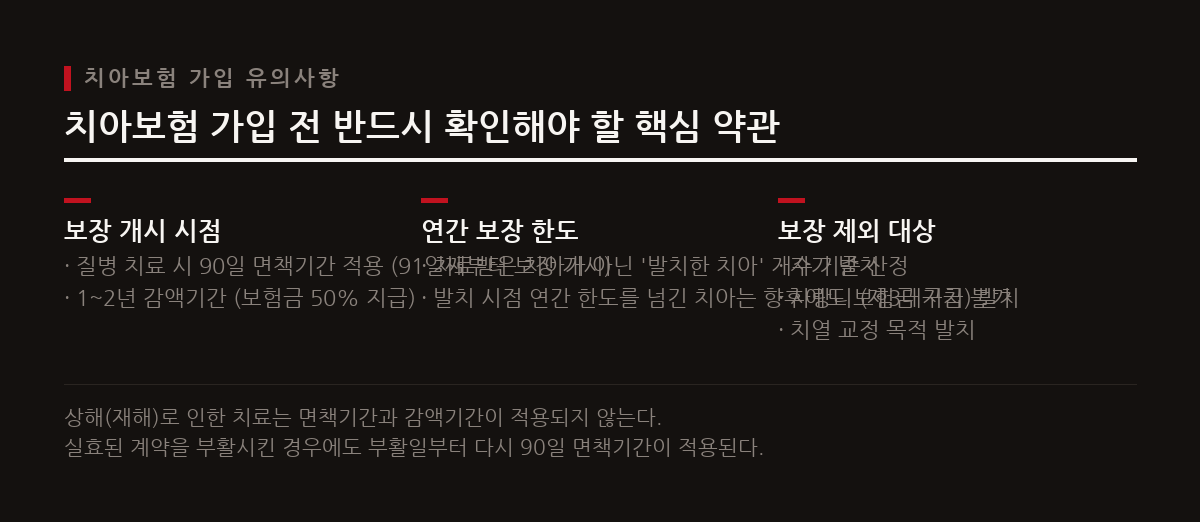
치아보험에 가입할 때는 면책기간과 감액기간부터 확인해야 한다. 질병 치료 목적이면 보통 가입일로부터 90일간 면책기간이 적용되어 91일째부터 보장이 시작된다. 보장이 시작된 뒤에도 1~2년 동안은 보험금의 50%만 주는 감액기간이 붙는 것이 일반적이다. 상해로 인한 치료에는 면책·감액기간이 적용되지 않는다.
보장 한도 계산 방식과 보장 제외 항목도 주의해야 한다. 보철치료의 연간 보장 한도는 '치료를 받은 치아'가 아니라 '치과의사가 발치한 치아' 개수로 따진다. 예를 들어 연간 한도가 3개인 상품에서 한 해에 5개를 발치하고 3개를 먼저 시술한 뒤 이듬해 나머지 2개를 시술하더라도, 발치 시점에 한도를 넘겨 뽑은 치아는 나중에 보험금이 나오지 않는다. 자가 발치, 사랑니 발치, 교정 목적 발치 등은 약관상 보장에서 빠지며, 실효된 계약을 부활시키면 부활일부터 90일 면책기간이 다시 적용된다.
치과 치료와 보험, 현명하게 준비하는 방법
치과 치료비는 길게 보고 준비해야 한다. 치아보험은 상품마다 보장 개시일, 보장 한도, 감액 조건이 다르므로 가입 전에 약관 세부 문구를 꼼꼼히 읽어야 한다.
전국 치과 진료비 통계와 면책·감액기간 규정을 알고 나서 자기 상황에 맞는 계획을 세우는 것이 좋다. 특정 상품 권유나 겉핥기식 비교에 기대기보다, 통계 자료와 표준 약관 기준을 바탕으로 자신에게 실제로 필요한 보장이 무엇인지 확인해야 한다.
참고
- 개원가 경쟁 심화 속 임플란트 진료비 내림세
- 병원급 치과 비급여 진료비 728억 원…임플란트가 절반 차지 < 커버스토리 < 기사본문 - 덴탈뉴스
- 분쟁사례로 알아보는 ‘치아보험 보상’ 유의사항 - 덴탈투데이
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.