 유명한형제들
주식 시장은 경제 성장과 기업 실적, 투자자의 심리가 얽히며 끊임없이 불마켓과 베어마켓을 오간다. 장기 데이터를 살펴보면 상승장은 길고 강하게 이어지는 반면 하락장은 상대적으로 짧고 가파르게 진행된다. 그러나 다수의 개인 투자자는 시장의 생리와 자신의 행동 편향을 제대로 이해하지 못해 불리한 위치에서 거래를 반복한다. 최근에는 단일종목 레버리지 등 고위험 상품으로 매매가 쏠리며 제도적 차원의 보호책도 강화되는 추세다.
상승장과 하락장의 역사적 주기
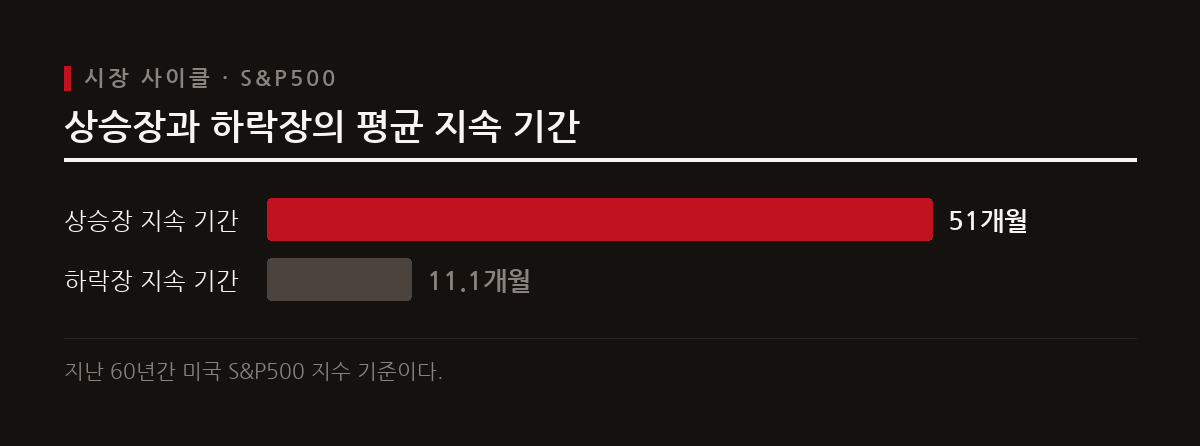
미국 S&P500 지수의 지난 60년 데이터를 분석하면 시장의 장기 흐름을 확인할 수 있다. 상승장은 평균 51개월 동안 유지되며 평균 151.6퍼센트의 수익률을 기록했다. 반면 하락장은 평균 11.1개월 동안 이어졌고 평균 마이너스 34.2퍼센트의 손실을 나타냈다.
가장 길었던 강세장은 1990년대에 12년 넘게 지속되었으며 이 기간 S&P500 지수는 582.1퍼센트 상승했다. 반대로 가장 길었던 약세장은 1970년대 초반과 1980년대에 약 20개월간 이어졌으며 1974년에는 최고점 대비 48.2퍼센트 급락했다. 수치에서 드러나듯 상승장의 기간이 하락장보다 훨씬 길지만 약세장의 가파른 하락 속도는 투자자에게 큰 손실을 입힌다.
하락장 속의 베어마켓 랠리
약세장에 진입하더라도 주가가 일직선으로 떨어지지만은 않는다. 하락장 기간 중에도 시장은 끊임없이 등락을 거듭하며 일시적으로 주가가 반등하는 베어마켓 랠리가 발생한다. 역사적으로 모든 베어마켓 기간 중 5퍼센트 이상의 시장 반등은 최소 한 번 이상 관측되었다.
주가 반등 폭이 10퍼센트 이상에 달했던 경우도 전체 하락장 기간의 3분의 2를 넘어섰다. 이러한 일시적 반등은 하락 추세가 끝났다는 착각을 불러일으키기 쉽다. 구조적인 하락장 안에서 발생하는 베어마켓 랠리를 대세 상승으로 오인해 성급하게 추격 매수에 나설 경우 추가적인 손실을 입을 위험이 크다.

개인 투자자의 행동 편향과 매매 타이밍
행동경제학에 따르면 인간은 이익에서 얻는 기쁨보다 손실에서 느끼는 고통을 두 배 이상 크게 받아들이는 손실회피 성향을 지닌다. 이러한 본능은 실제 주식 매매 과정에서 불리한 타이밍으로 이어진다.
개인 투자자들은 주가가 바닥을 치고 오르는 초기에는 관망하다가 상승세가 5에서 10퍼센트 이상 진행된 후에야 뒤늦게 매수에 들어가는 경향이 있다. 매도 시점 역시 마찬가지다. 하락이 시작되어 5에서 10퍼센트 이상 손실이 누적된 이후에야 비로소 손절을 결정한다. 결국 상승장의 초입을 놓치고 하락장의 초기 위험에 무방비로 노출되는 매매 패턴이 반복된다.

고위험 상품 사전교육 신청 현황
고위험 투자 상품으로 손실 위험을 극대화하는 매매가 늘어나면서 금융당국의 사전교육 의무화 제도가 시행 중이다. 금융투자협회는 단일종목 레버리지 상장지수펀드 등 고위험 상품 거래를 위해 건당 4,000원의 수강료를 받는 사전교육 이수를 필수로 정하고 있다.
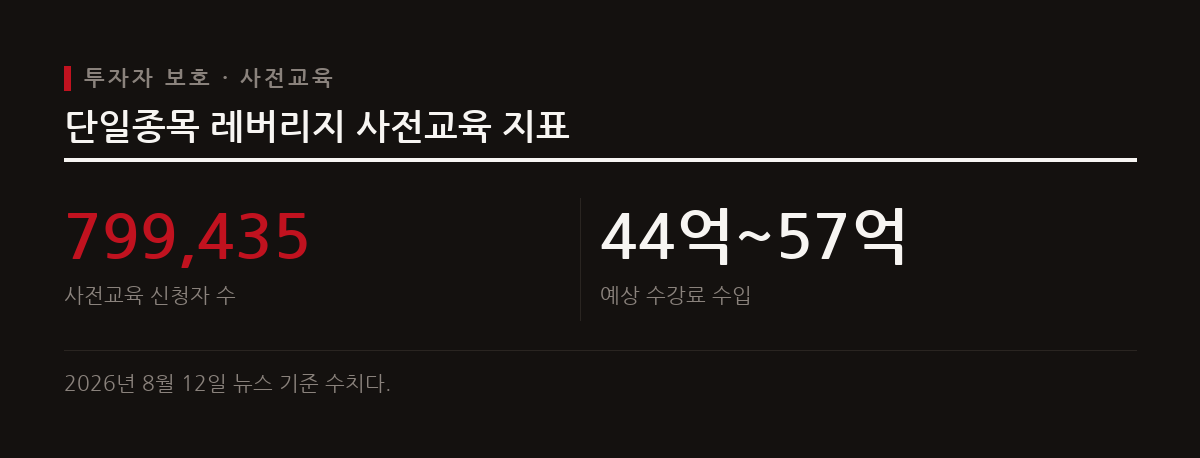
2026년 7월 말 기준 단일종목 레버리지 상품 사전교육 신청자는 79만 9,435명에 도달했다. 이에 따른 금융투자협회의 수강료 수입은 최소 44억 원에서 최대 57억 원 수준으로 추산된다. 고위험 상품에 대한 개인 투자자의 관심이 높아지면서 사전교육 이수자 수가 대폭 늘어난 결과다.
투자자 보호를 위한 규제 강화
금융감독당국은 과도한 투기 거래와 비합리적인 매매 유발을 막기 위해 마케팅 규제를 강화하고 있다. 해외주식 등 고위험 상품을 대상으로 한 현금성 보상형 마케팅이 전면 금지된다.
아울러 국내주식 일반 상품에 대해서도 거래 횟수나 거래대금에 비례해 보상을 지급하는 행위가 원천 금지된다. 투자자의 무리한 자주 매매를 유도하던 증권업계의 과도한 이벤트 관행을 제재함으로써 개인 투자자가 심리적 편향에 휩쓸려 불필요한 거래를 거듭하지 않도록 보호하려는 취지다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.