 유명한형제들
요즘 소셜미디어에서는 법인을 세운 뒤 가장 많이 겪는 시행착오와 후회를 다룬 글이 자주 공유된다. 예비 창업가가 충분히 알아보지 않고 법인을 세우면 생각지 못한 변경등기 비용을 물거나 세금 중과 불이익을 받는다. 정관의 사업목적을 나중에 추가하는 문제와 본점 주소지에 따라 세액 감면이 막히는 문제는 특히 초기 사업 자금에 적지 않은 부담이 된다. 법인을 세우는 단계에서부터 앞으로 들어갈 비용 구조와 세법상 규제를 정확히 알아 둬야 한다.
소셜미디어 속 법인 설립 후회, 무엇이 문제인가
창업 지원 플랫폼 코워크시티 등 관련 업계와 법무·세무 전문가들이 법인 설립 뒤 흔히 하는 후회를 정리한 콘텐츠가 퍼지고 있다. 초보 창업가가 자주 놓치는 세부 사항이 소셜미디어에서 화제가 되면서, 법인 설립을 준비하는 사람들은 더 꼼꼼히 따져 볼 필요가 생겼다. 공유되는 내용의 핵심은 두 가지다. 하나는 정관에 사업목적을 미리 넣어 두지 않아 변경등기 비용이 추가로 드는 문제이고, 다른 하나는 본점 주소지를 수도권 과밀억제권역에 두어 세금이 중과되고 세액감면 혜택이 줄어드는 문제다. SNS 게시물 후반부 원문 전체는 확인하지 못했지만, 핵심으로 다룬 비용과 세법 문제는 실제 제도와 맞는다. 법인을 세운 뒤에는 정관이나 주소지를 바꿀 때마다 시간과 공과금, 전문가 대행료가 든다. 그래서 창업 초기에 이런 비용과 세금상 불이익을 미리 검토해 둬야 한다.
사업목적 변경, 예상 밖 추가 비용 발생한다
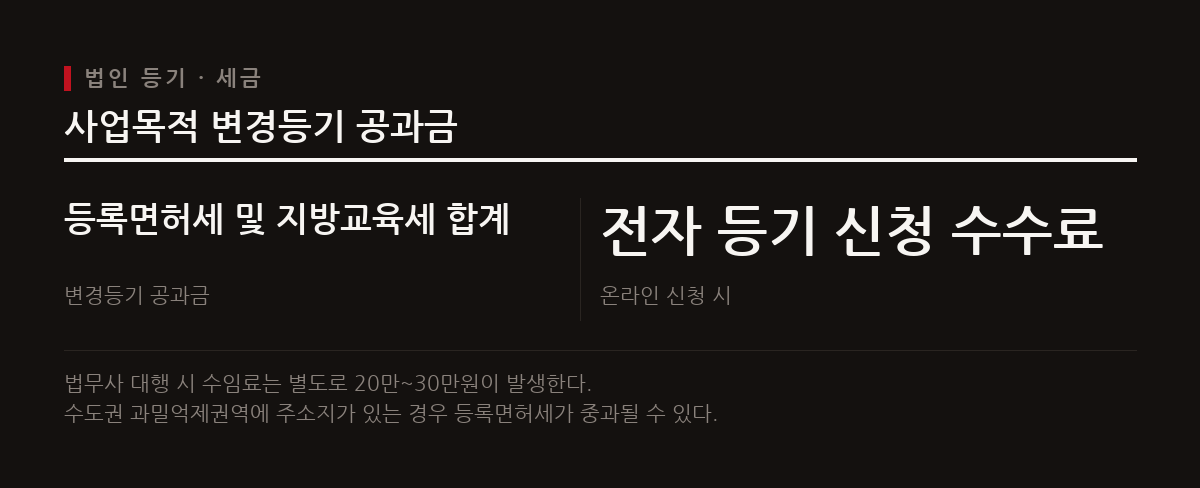
정관에 없는 사업목적은 관할 세무서에서 사업자등록에 추가할 수 없다. 인허가가 필요한 업종은 신고나 신청부터 반려되기 때문에, 정관에 해당 목적이 미리 적혀 있어야 영업을 할 수 있다. 설립 뒤 정관에 없던 사업목적을 넣으려면 주주총회 특별결의를 거쳐 변경등기를 해야 한다. 이때 정액 등록면허세 40,200원, 등록면허세의 20%인 지방교육세 8,040원, 인터넷등기소 전자신청 수수료 2,000원이 나온다. 등기 관련 세액 합계 48,240원을 포함해 약 5만 원의 법정 공과금을 내야 한다. 법무사에게 맡기면 수임료가 더 붙는다. 법무사 수임료는 법으로 정한 공적 표준액이 없지만, 시장 관행으로는 약 20만 원에서 30만 원 정도로 추정된다. 사업목적 하나를 추가하는 데 공과금과 대행료를 합쳐 약 25만~35만 원이 드는 셈이다.
과밀억제권역 본점, 등록면허세 3배 중과된다
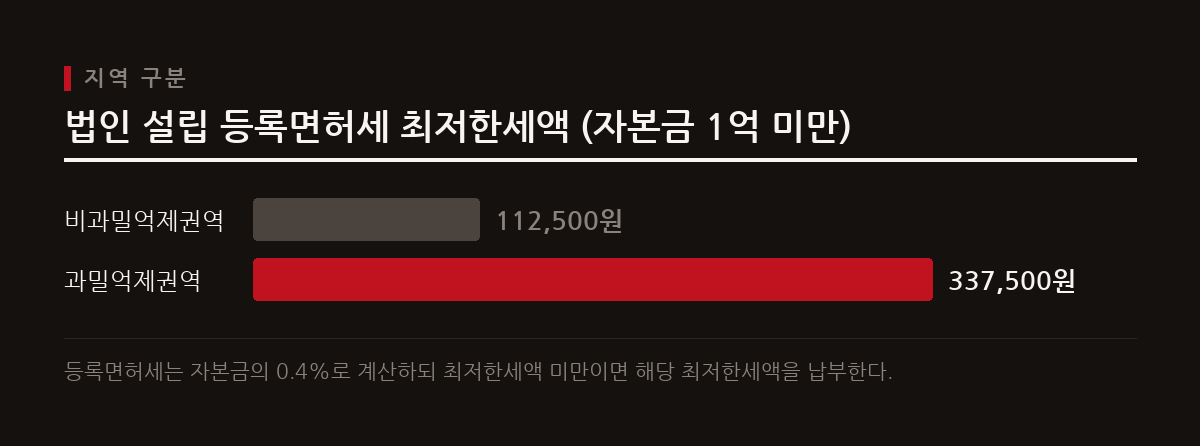
서울 전역과 경기·인천 일부 지역은 「지방세법」상 수도권 과밀억제권역이다. 이 안에 법인 본점을 두면 지방세법 제28조 제2항에 따라 법인 설립 등록면허세율이 일반세율 0.4%의 3배인 1.2%로 중과된다. 등록면허세에는 산출세액이 일정 금액에 못 미칠 때 적용하는 최저한세액 규정이 있다. 자본금 1억 원 미만이면 비과밀억제권역의 최저한세액은 112,500원이지만, 과밀억제권역은 3배인 337,500원을 내야 한다. 과밀억제권역에 법인을 세우는 것만으로 최소 약 22만 5,000원의 세액 차이가 생긴다. 자본금이 클수록 격차는 더 벌어진다. 자본금 1억 원으로 계산하면 과밀억제권역과 비과밀억제권역의 설립 등록면허세 차액은 약 80만 원이다. 본점을 어디에 두느냐에 따라 초기 비용이 꽤 달라지는 것이다.
창업중소기업 세액감면, 과밀억제권역은 불리하다
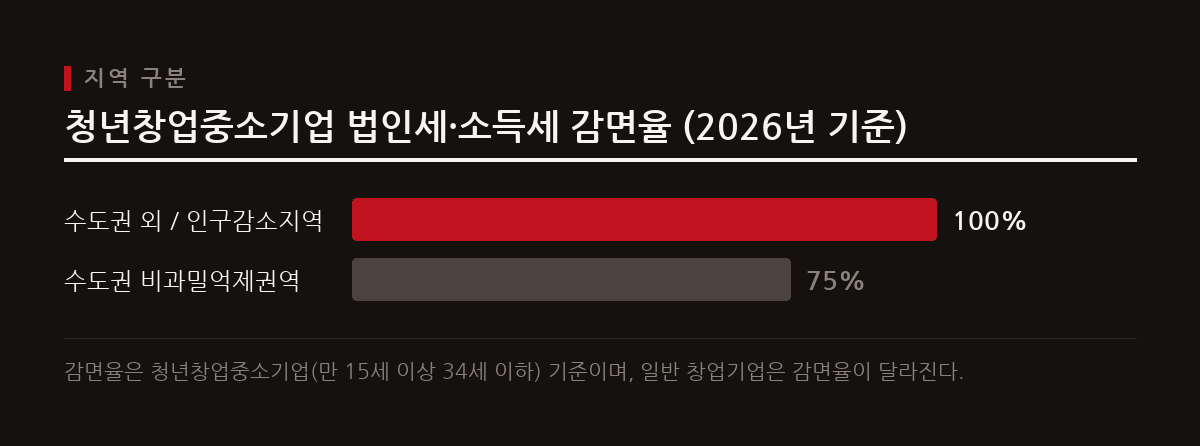
설립 뒤 받는 세액감면 혜택도 본점 주소지에 따라 크게 갈린다. 「조세특례제한법」 제6조에 따르면 창업중소기업은 청년 창업 여부와 창업 지역에 따라 몇 년 동안 법인세와 소득세를 크게 감면받는다. 2026년 기준 청년창업중소기업은 수도권 밖이나 수도권 안 인구감소지역에서 창업하면 감면율 100%를 적용받는다. 수도권 안 비과밀억제권역에서 창업한 청년창업중소기업의 감면율은 75%다. 수도권 과밀억제권역에서 창업하면 감면 대상에서 빠지거나 감면율이 크게 줄어든다. 과밀억제권역에 주소지를 두면 설립 초기에 법인세를 크게 아낄 기회를 놓치게 되니 신중하게 정해야 한다.
법인 설립 전, 현명한 선택을 위한 준비
설립 뒤 쓸데없는 변경 비용과 무거운 세금을 피하려면 준비 단계에서 꼼꼼히 따져 봐야 한다. 당장 시작하지 않더라도 앞으로 2~3년 안에 확장할 가능성이 있는 사업목적까지 내다보고 설립 정관에 미리 넣어 두는 편이 좋다. 본점 주소지를 고를 때는 그 지역이 수도권 과밀억제권역인지 꼭 확인해야 한다. 사업 특성상 비상주 사무실을 쓸 수 있다면 비과밀억제권역에 있는 사무실을 알아보는 것도 방법이다. 등록면허세 중과를 피하고 세액감면도 더 받을 수 있다. 정관 작성이나 주소지 선정에서 확실하지 않은 부분이 있다면, 등기 전에 법무사나 세무사와 상담해 비용과 세금을 미리 계산해 보는 것이 좋다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.