 유명한형제들
정부와 공공기관은 채무자의 경제적 재기를 지원하기 위해 원금과 이자를 감면하는 다양한 채무조정 제도를 운영하고 있다. 금융 시장의 안정성과 개인의 신용 회복을 위해 마련된 이러한 제도는 사적 조정과 공적 절차로 나뉘며, 취약계층과 소상공인의 부담을 덜어주는 역할을 맡는다.
채무조정 제도의 실태와 지원 범위
대한민국 정부와 공공기관은 과도한 빚으로 어려움을 겪는 채무자의 경제적 재기를 돕기 위해 원금 및 이자 감면 프로그램을 운영한다. 신용회복위원회와 법원, 한국자산관리공사 등이 공적 및 사적 채무조정을 제공하며 채무 부담을 완화한다. 특히 사업 실패나 소득 감소로 한계에 직면한 취약계층과 소상공인은 채무 원금의 상당 부분을 감면받을 수 있는 제도의 적용 대상이 된다.

신용회복위원회 채무조정 세부 기준
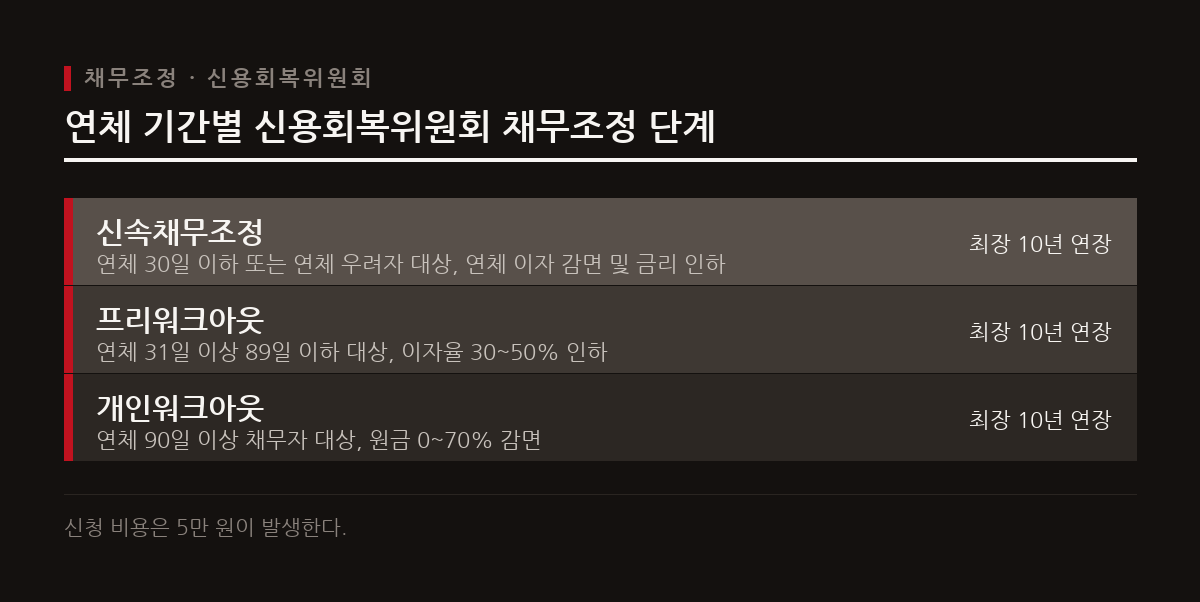
신용회복위원회의 채무조정은 연체 기간과 채무자 상황에 따라 신속채무조정, 프리워크아웃, 개인워크아웃으로 구분된다. 지원 대상이 되는 총 채무액 한도는 15억 원 이하이며 무담보 5억 원, 담보 10억 원 이하여야 한다. 신속채무조정은 연체 30일 이하를 대상으로 이자를 낮추고 상환 기간을 연장하며, 개인워크아웃은 연체 90일 이상일 때 원금을 최대 70%까지 감면한다. 또한 기초생활수급자와 중증장애인 등 취약계층을 대상으로 하는 청산형 채무조정은 원금의 5%만 상환하면 잔여 채무를 면제한다.
소상공인 새출발기금 운영 현황
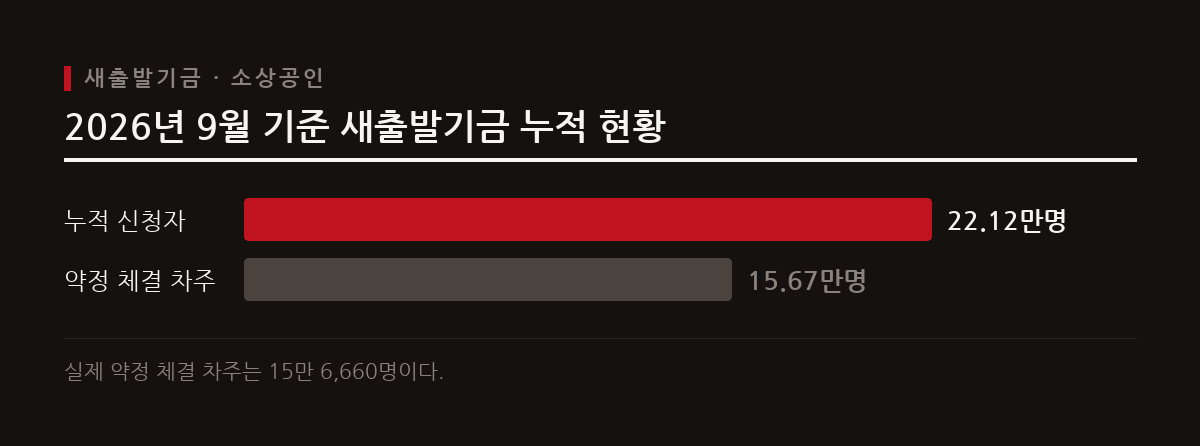
새출발기금은 코로나 전후로 경영 위기를 겪은 소상공인을 지원하기 위해 도입된 프로그램으로 총 채무액 15억 원 이하의 부실 혹은 부실우려차주를 대상으로 한다. 2026년 9월 말 기준 누적 채무조정 신청자는 22만 1,160명이며 신청 채무액은 34조 9,066억 원에 달한다. 이 가운데 실제 약정을 체결한 차주는 15만 6,660명이며 해당 채무원금은 14조 4,891억 원으로 집계되었다. 부실차주의 경우 평균 원금 감면율이 약 74% 수준을 기록하고 있다.
법원 중심의 공적 채무조정 제도
개인회생과 파산 제도는 사적 조정 외에 법원을 통해 과도한 채무를 법적으로 구제받는 공적 절차이다. 개인회생은 무담보 10억 원, 담보 15억 원 이하의 채무를 가진 채무자가 3년간 소득에서 생계비를 제외하고 남은 금액을 변제하는 구조이다. 개인파산은 채무액에 제한이 없으며 파산 절차를 거쳐 면책 결정을 받으면 채무에서 벗어나고, 면책 후 5년이 경과하면 신용정보가 해제된다.

제도 운영의 과제와 유의 사항
채무조정 제도는 채무자의 재기를 돕지만 도덕적 해이를 막고 제도의 악용을 방지하기 위한 심사 기준이 강화되는 추세이다. 고의적이고 반복적인 채무조정 신청을 제한하기 위해 새출발기금 등에서는 신청 횟수를 1회로 제한하는 장치를 두고 있다. 최근에는 가상자산 투자 등 재산 은닉 행위에 대응하여 채무자의 상환 능력을 철저히 심사해야 한다는 보완책이 논의되고 있다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.