 유명한형제들
SK하이닉스가 역대 손꼽히는 규모의 자사주 소각과 주주환원 확대를 발표하면서 자본시장의 관심이 쏠리고 있다. 주가 방어 차원에 그치지 않고 주주가치를 적극적으로 높이겠다는 뜻으로 읽힌다. 글로벌 투자은행들도 SK하이닉스의 현금 창출력과 저평가 상태를 근거로 긍정적인 분석을 잇달아 내놓고 있다. 직접 계좌를 운용하는 개인 투자자가 이번 발표의 세부 내용과 앞으로의 시장 전망을 어떻게 읽으면 좋을지 정리했다.
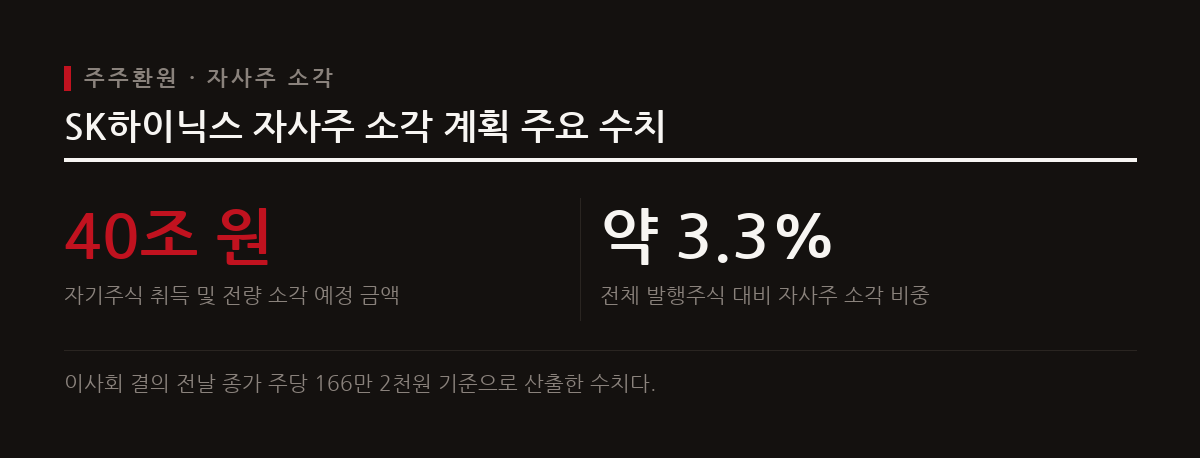
SK하이닉스, 40조 원 자사주 취득 후 소각 결정
SK하이닉스가 총 40조 원어치 자기주식을 사들여 전량 소각하기로 했다. 국내 상장사 역사상 최대 규모의 주주환원 계획 중 하나다. 소각할 주식 수는 이사회 결의 전날인 8월 18일 종가 주당 166만 2,000원으로 계산하면 약 2,407만 주로, 전체 발행주식의 약 3.3%에 해당한다.
주주환원 정책의 기준도 크게 높였다. 이전에는 누적 잉여현금흐름(FCF)의 '50% 범위 내'에서 주주환원을 하도록 정해 두었는데, 이를 '50% 이상'으로 바꿨다. 40조 원어치 자사주를 사서 소각한다는 구체적인 숫자는 회사가 주주가치를 높이는 데 얼마나 적극적인지 잘 보여 준다.
잉여현금흐름 성장 전망과 현금 여력
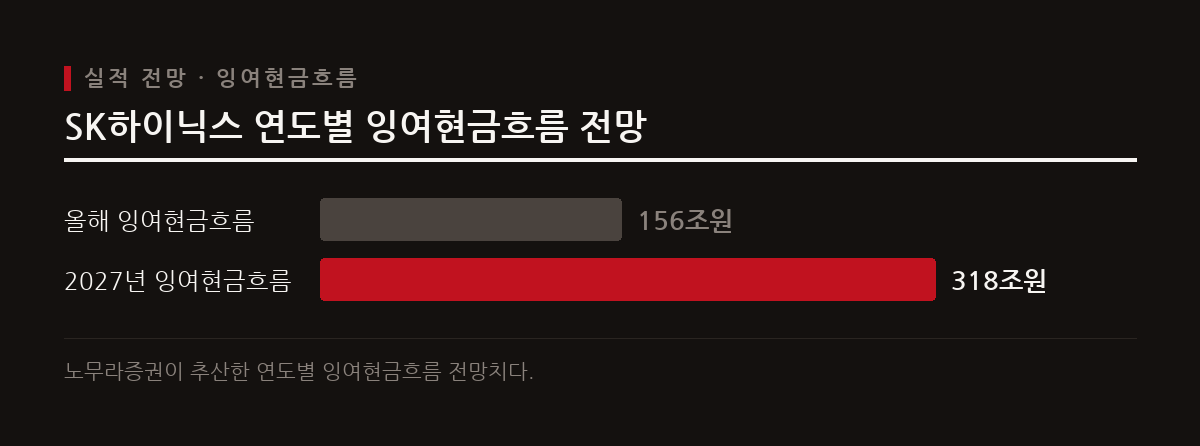
이런 대규모 주주환원이 가능한 것은 SK하이닉스의 잉여현금흐름이 빠르게 늘고 있어서다. 노무라증권은 SK하이닉스의 연간 잉여현금흐름이 올해 156조 원에서 2027년 318조 원까지 늘어날 것으로 내다봤다. 회사는 2025년부터 2027년까지 주주환원 정책 기간에 쌓일 누적 잉여현금흐름의 50% 이상을 주주에게 돌려주겠다고 약속했다.
현금성자산도 넉넉하다. 올해 상반기 말 SK하이닉스의 현금성자산은 전분기보다 33조 6,000억 원 늘어난 88조 원이다. 90조 원에 가까운 유동성은 반도체 업황 변동에 대응하면서 주주환원 재원을 안정적으로 마련하는 데 버팀목이 될 것으로 보인다.
글로벌 투자은행의 긍정적 주주환원 평가
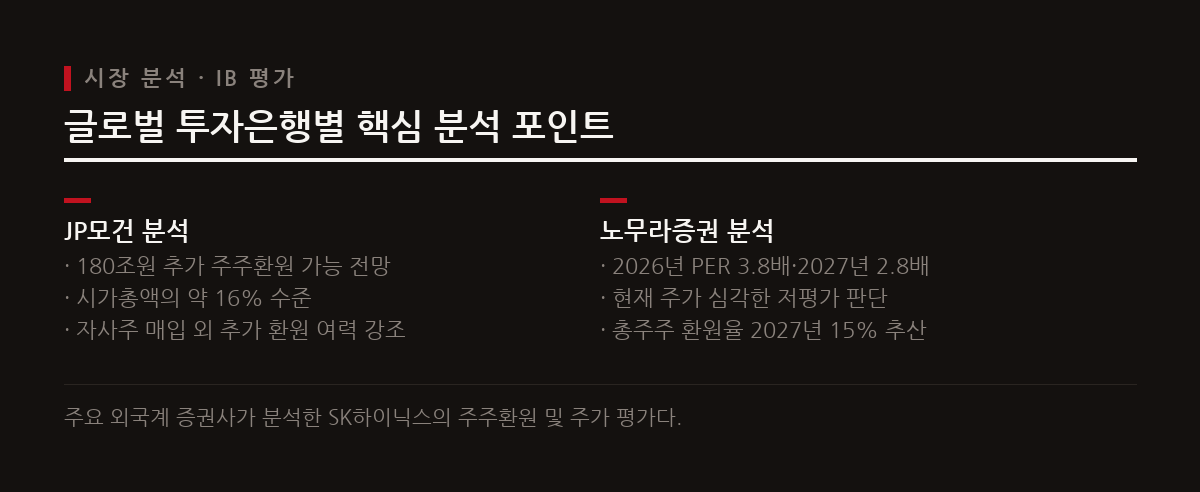
글로벌 금융권의 평가도 좋다. JP모건은 SK하이닉스가 이번에 발표한 40조 원어치 자사주 매입 외에도 2027년까지 약 180조 원을 추가로 주주에게 돌려줄 여력이 있다고 봤다. 추가 환원이 가능한 180조 원은 현재 SK하이닉스 시가총액의 약 16%에 해당한다.
노무라증권은 밸류에이션 면에서 주가가 크게 저평가된 상태라고 평가했다. 노무라증권이 분석한 SK하이닉스의 2026년과 2027년 예상 실적 기준 주가수익비율(PER)은 각각 3.8배와 2.8배로, 실적에 비해 주가가 지나치게 낮다는 뜻이다. 글로벌 주요 투자은행들은 이 저평가가 해소되는 과정을 매수 이유로 보고 있다.
발표 직후 시장 반응과 주가 상승세
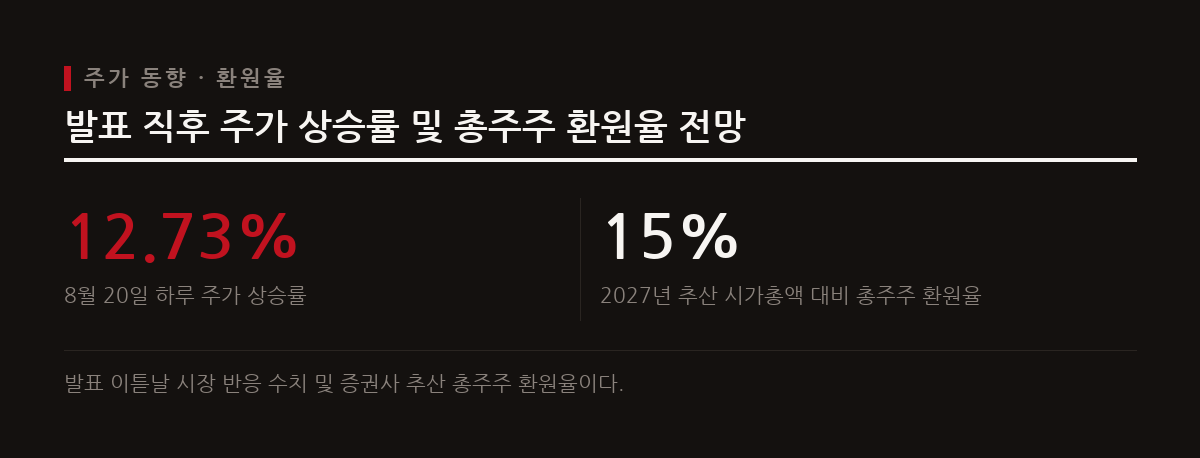
주주환원 발표에 주식 시장은 바로 반응했다. 발표 다음 날인 8월 20일 SK하이닉스 주가는 전날보다 12.73% 오른 169만 1,000원에 마감했다. 역대 최대 수준의 자사주 소각 결정에 시장 참여자들이 강한 매수세로 응한 결과다.
노무라증권은 SK하이닉스의 시가총액 대비 총주주 환원율이 2026년 7%, 2027년 15%에 이를 것으로 추산했다. 주주 환원 규모는 2026년 78조 원, 2027년 159조 원으로 예상돼, 장기 투자자에게는 배당과 자본 이득을 함께 기대할 만한 숫자다.
개인 투자자를 위한 주주환원 정책 시사점
국내 증시 전반에 밸류업 바람이 부는 가운데 나온 SK하이닉스의 이번 결정은 개인 투자자에게도 참고가 된다. 40조 원어치 자사주 소각은 유통 주식 수를 직접 줄여 주당 가치를 높이는, 효과가 가장 분명한 주가 부양 수단이다. 상반기 기준 현금성자산이 88조 원에 이르는 만큼 이번 정책이 실제로 이행될 가능성도 높다고 볼 수 있다.
개인 투자자라면 단기 주가 등락보다 잉여현금흐름이 실제로 어떻게 쓰이는지와 메모리 반도체 업황을 꾸준히 지켜보는 편이 낫다. 회사가 내놓은 주주환원 가이드라인을 기준 삼아 분기 실적 발표 때마다 현금 흐름 추이를 점검하고, 추가 주주환원이 실행되는지 따라가며 길게 보고 투자할 때다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.