 유명한형제들
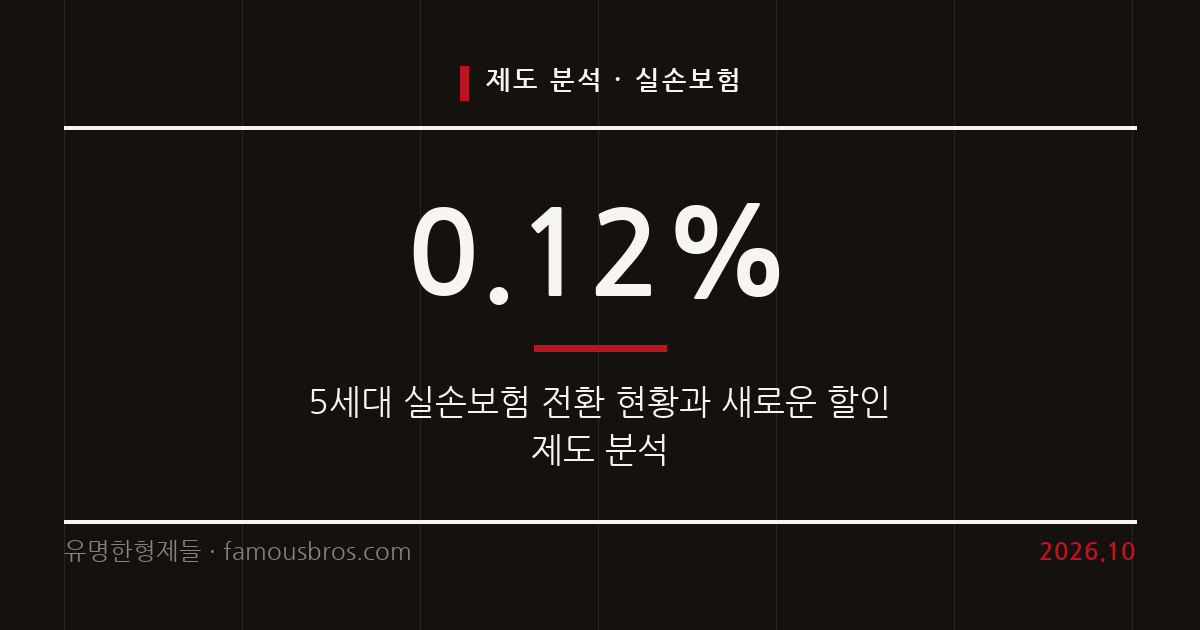
2026년 5월 출시된 5세대 실손의료보험의 전환율이 0.1퍼센트 대에 머무르며 가입자들의 신중한 태도가 이어지고 있다. 기존 1세대와 2세대 가입자들은 비중증 비급여 보장 축소와 자기부담률 인상에 따른 실익을 비교하며 전환을 망설이는 모습이다. 이에 금융당국과 보험업계는 기존 계약을 유지하면서도 보험료 부담을 낮출 수 있는 선택형 할인특약과 5세대 전환 할인을 준비하고 있다. 가입자는 개인의 의료 이용 빈도와 보장 필요성을 바탕으로 차분히 득실을 계산할 필요가 있다.
실손보험 세대별 구조와 전환 현황
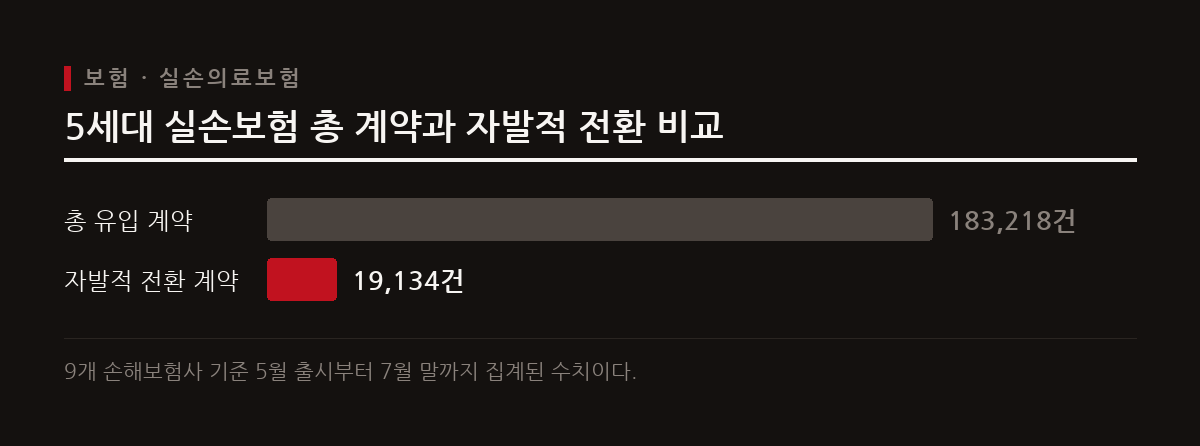
국내 9개 손해보험사(삼성화재·현대해상·DB손해보험·KB손해보험·메리츠화재·한화손해보험·롯데손해보험·흥국화재·NH농협손해보험)의 5세대 실손의료보험 판매 실적을 집계한 결과, 2026년 5월 출시 이후 7월 말까지 유입된 총 계약 건수는 18만 3218건으로 나타났다. 신규 가입과 전환을 합산한 수치로, 제도 개편 이후 시장의 초반 반응을 보여준다.
기존 1세대와 2세대 보유 계약 1643만 6474건 가운데 5세대로 자발적 전환을 선택한 계약은 1만 9134건에 불과했다. 비율로 환산하면 1·2세대 가입자의 자발적 전환율은 0.12% 수준이다. 초기 가입자 다수가 기존 계약의 두터운 보장을 유지하는 편을 택하면서 5세대 전환율은 매우 낮은 수준에 그치고 있다.
5세대 실손보험의 보장 구조 변화
5세대 실손보험은 기존 1·2세대 상품과 비교할 때 보험료가 최대 50% 이상 저렴하게 책정되어 가격 면에서 이점을 갖는다. 그러나 월 보험료가 낮아진 대신 진료비 보장 조건과 범위에서는 비급여 차등화가 크게 강화되었다.
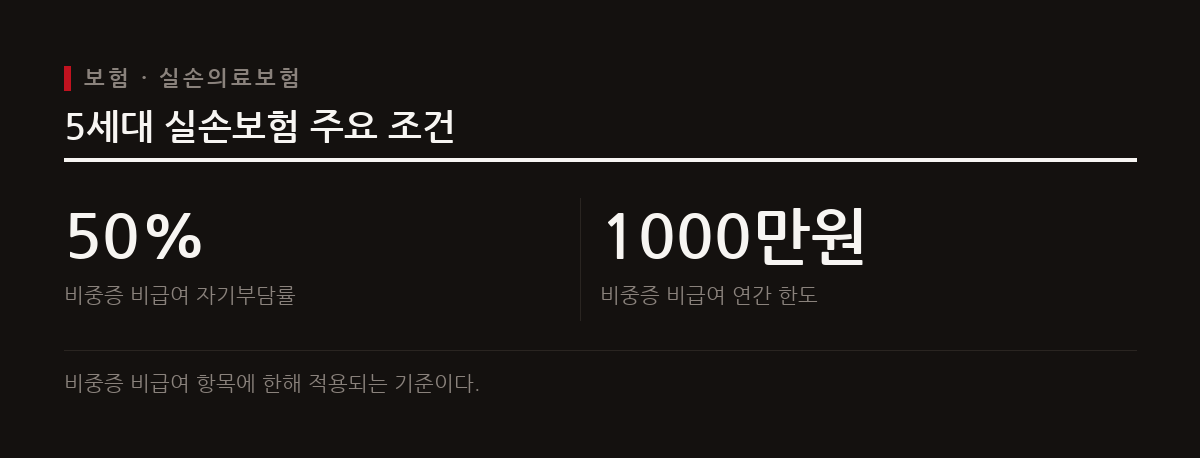
도수치료나 영양주사 같은 비중증 비급여 항목의 경우 가입자가 직접 부담해야 하는 자기부담률이 50%로 상승했다. 여기에 비중증 비급여의 연간 보장 한도 역시 1000만 원으로 축소되었다. 병원 이용이 많은 가입자 입장에서는 실제 부담하는 치료비가 크게 늘어날 수 있어 전환 선택을 머뭇거리게 만든다.
보험료 부담 완화를 위한 제도 도입
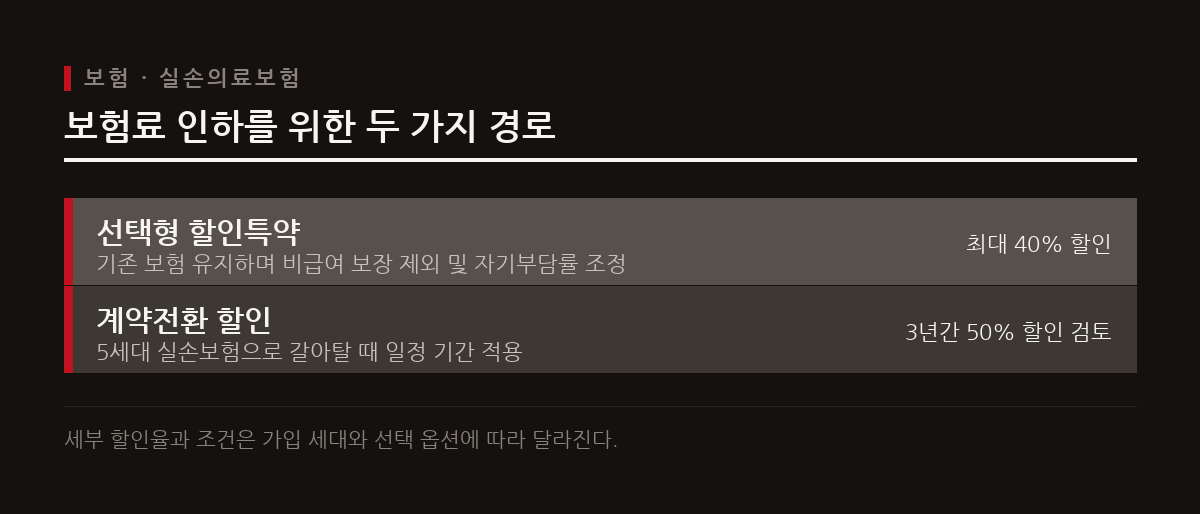
2026년 11월부터 1세대와 2세대 가입자의 보험료 부담을 낮추기 위한 선택형 할인특약과 계약전환 할인 제도가 시행될 예정이다. 높은 갱신 보험료 때문에 계약 유지를 고민하던 가입자에게 새로운 선택지가 추가된다.
선택형 할인특약은 기존 계약을 유지하면서 비급여 보장 범위를 일부 축소해 보험료를 깎아주는 방식이다. 1세대 가입자가 비중증 치료에 해당하는 3대 비급여 보장을 제외하고 자기부담률 20% 옵션을 선택하면 약 40% 수준의 보험료 할인을 받을 수 있다. 한편 5세대 실손보험으로 바꿀 때 3년간 보험료를 50% 할인가로 적용하는 계약전환 할인 방식도 함께 논의되는 중이다.
기존 계약 유지와 전환 사이의 선택 기준
실손보험 개편과 할인 제도 신설에 따라 가입자는 자신의 치료 이력과 향후 의료 이용 가능성을 신중히 따져보아야 한다. 통원 치료나 비급여 진료 빈도가 낮은 가입자라면 5세대 전환을 통해 정기적인 보험료 지출을 절감하는 전략이 유용할 수 있다.
반면 비급여 진료를 지속해서 받아야 하거나 원치 않는 자기부담금 증가를 원하지 않는다면 기존 계약을 계속 가져가는 편이 유리하다. 1·2세대 계약을 유지하되 매달 내는 금액이 과도하다고 판단될 때는 다음 달 도입되는 할인특약을 통해 보장 항목을 일부 조정하는 조치를 검토할 만하다.

참고
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.