30대와 40대는 인생의 가장 중요한 경제적 전환기를 지나며 내 집 마련과 실거주 전략을 치열하게 고민하는 시기다. 30대에는 자산 형성 초기 단계로서 결혼과 주택 자금 마련이 주요 과제로 부상하지만, 40대에 이르면 소득 정점과 함께 교육비 지출 급증이라는 재정적 부담에 직면하게 된다. 이러한 생애 주기별 소득과 자산, 지출 변화를 정확히 이해하는 것이 현실적인 실거주 주택 마련 계획의 출발점이다.
30대와 40대의 경제적 특징
30대 이하 가구는 경제적 독립, 결혼, 주택 자금 마련 등 자산 형성의 초기 단계에 집중하는 경향을 보인다. 이 시기에는 종잣돈을 모으고 자산의 기초를 다지는 것이 핵심 과제다.
반면 40대 가구는 소득과 경력이 정점에 달하는 시기다. 동시에 자녀 양육과 교육비 지출이 크게 늘어나며 가구의 재정적 책임이 최고조에 이른다.
주택 소유 가구의 가구주 평균 연령은 50대 중후반에 형성되므로, 30대에 구상한 주택 구매 계획은 40대의 변동하는 재무 상황과 맞물려 자연스럽게 재조정된다.
연령대별 소득과 자산 현황
2026년 1분기 기준 30대 이하 가구의 월평균 소득은 539만 원으로 조사됐다. 이는 전 연령대 중 유일하게 전년 대비 1.6% 감소한 수치다. 과거 2010년 이전에는 가구 소득 정점 연령대가 50대였으나 최근에는 40대로 낮아지는 경향을 보인다.
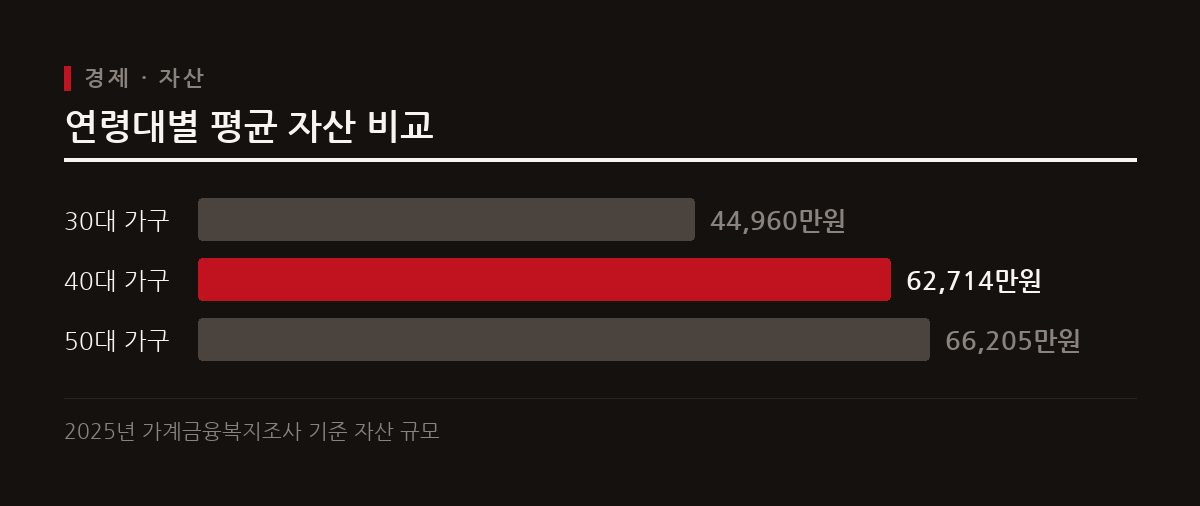
자산 측면에서는 30대와 40대 모두 꾸준한 성장세를 보인다. 2025년 가계금융복지조사에 따르면 30대의 평균 자산은 4억 4,960만 원으로 전년 대비 8.9% 늘어났다. 같은 기간 40대의 평균 자산은 6억 2,714만 원을 기록하여 7.7% 증가했다.
소득 증가폭이 제한적인 상황에서 자산 규모가 커짐에 따라, 40대는 보유 자산과 부채 관리의 중요성이 더욱 커진다.
생애 주기별 지출 구조의 변화
연령대에 따라 가계 지출의 우선순위는 명확하게 변화한다. 30대 이하 가구는 식비 비중이 감소한 반면 음식 및 숙박, 오락 문화 비중이 급증하는 소비 패턴을 보인다.
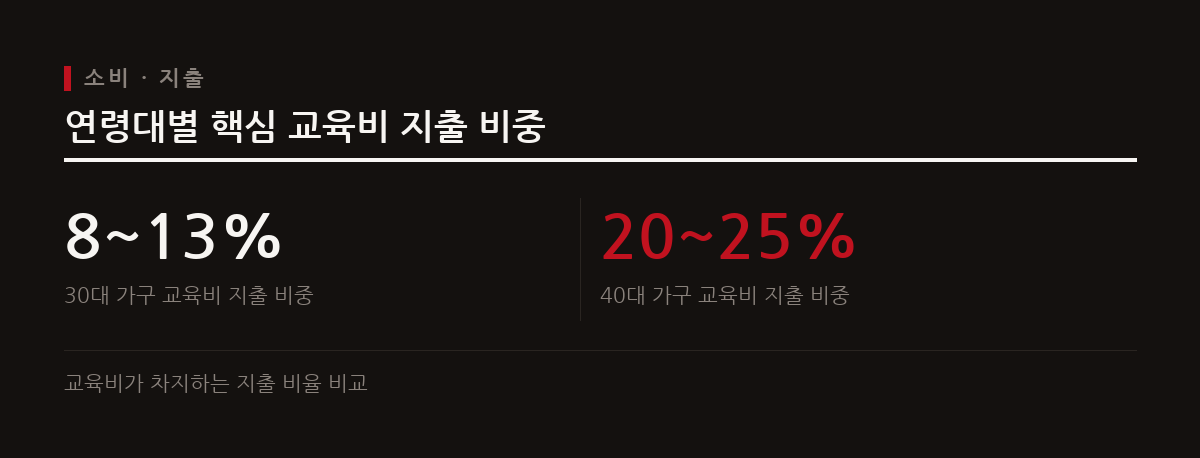
40대 가구에 진입하면 교육비가 전체 지출에서 가장 큰 비중을 차지하게 된다. 30대 가구가 전체 지출의 8~13%를 교육비로 사용하는 반면, 40대 가구는 지출의 20~25%를 교육비로 충당한다. 이와 함께 취미와 운동 등 자기 만족형 소비도 늘어난다.
이처럼 생애 주기가 진행함에 따라 가계의 자금 배분은 주거 및 양육 단계에서 자녀 교육 중심 구조로 이동한다.
주택 소유와 실거주 전략의 정리
통계에 따르면 전국 일반 가구의 주택 소유율은 56.2%이며 서울 지역은 48.6%로 상대적으로 낮게 집계된다. 주택을 소유한 가구주의 평균 연령은 56.8세로, 실질적인 내 집 마련은 50대 이상에서 주로 이루어진다.
30대와 40대 실거주 고민층은 이러한 생애 주기별 소득 흐름과 지출 증가 패턴을 종합적으로 검토해야 한다. 40대의 소득 정점 시기와 20~25%에 달하는 교육비 지출 부담을 사전에 반영하지 않으면 무리한 대출로 인한 재무적 리스크가 발생할 수 있다.
따라서 본인의 자산, 부채 현황을 점검하고 소득 정점과 지출 피크 시기를 고려한 현실적인 자금 계획을 수립하는 것이 중요하다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.