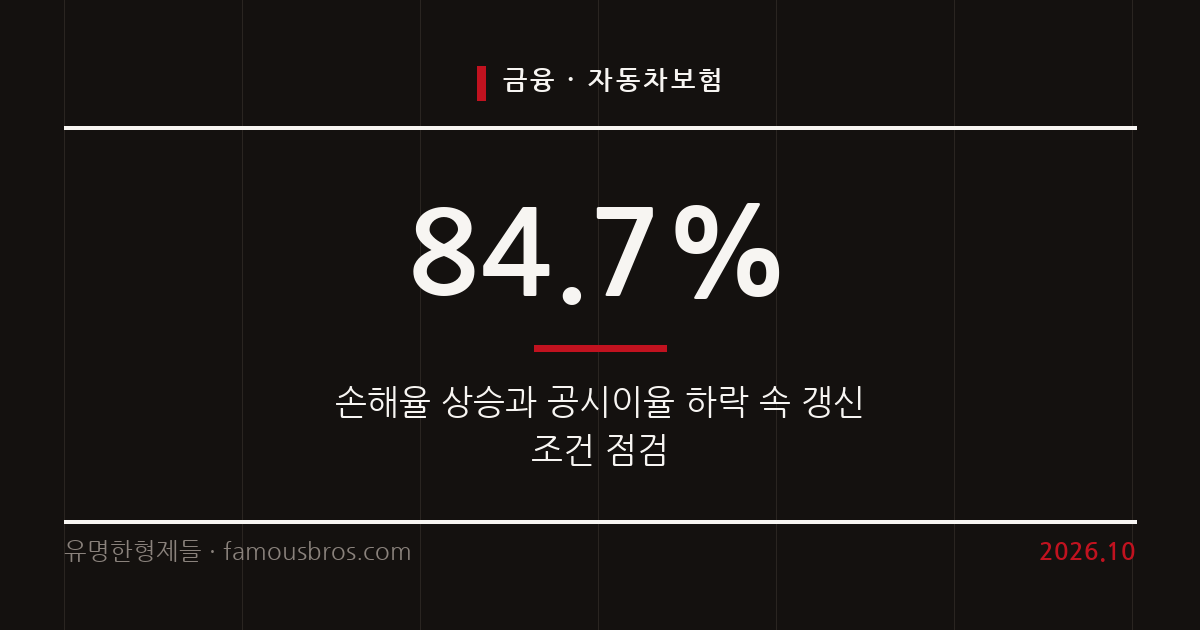
2026년 들어 자동차보험 시장은 손해율 상승과 금리 여건 변화에 따라 다양한 변동을 겪고 있다. 주요 손해보험사들의 누적 손해율이 손익분기점을 넘어서고 금융당국의 평균공시이율이 하락하면서 향후 보험료 부담에 대한 관심이 높아지는 추세다. 이에 따라 매년 찾아오는 갱신 시기에 본인의 주행거리와 운행 습관에 맞는 할인 특약을 꼼꼼히 확인하는 과정이 중요해졌다.
자동차보험 손해율과 인상 동향
주요 손해보험사의 2026년 1~8월 누적 손해율이 84.7%를 기록해 손익분기점을 상회하고 있다. 지난 2월 삼성화재와 현대해상은 자동차보험료를 1.4% 인상했으며 KB손해보험과 DB손해보험은 1.3% 인상한 바 있다.
손해보험 업계는 사업비 등을 고려할 때 손해율 80% 안팎을 손익분기점으로 본다. 그러나 지속적인 고물가와 자동차 정비비용 상승, 수리비가 비싼 전기차의 보급 확산으로 인해 손해율 관리 부담이 이어지고 있으며, 이는 향후 보험료 조정 논의의 배경이 되고 있다.
평균공시이율 하락과 보험료 전망
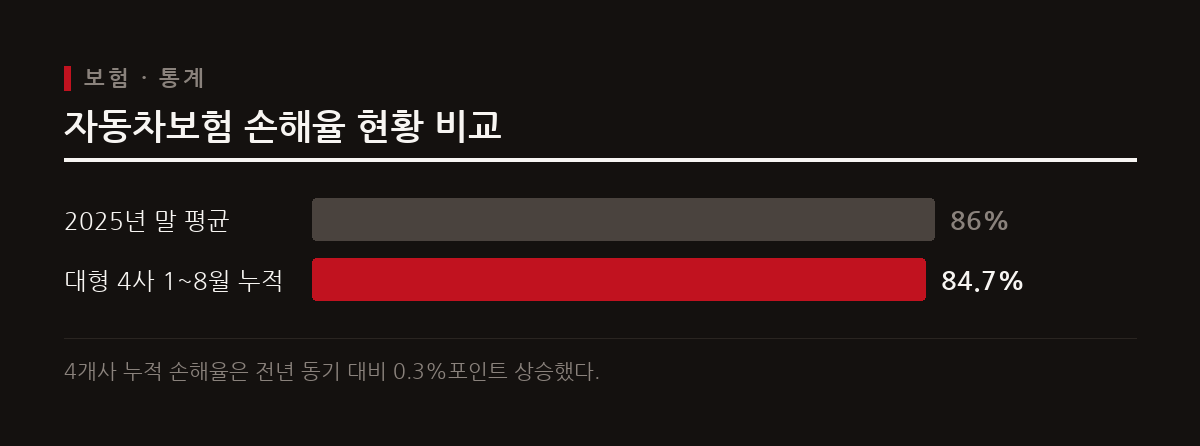
금융감독원이 제시한 2027년 평균공시이율이 하락함에 따라 향후 보험료 추가 인상 요인으로 작용할 전망이다. 금융감독원이 제시한 2027년 평균공시이율은 2.25%로, 이는 올해 적용된 2.5% 대비 0.25%포인트 낮아진 수치이자 2023년 이후 4년 만의 최저치다.
보험업계에서는 예정이율이 0.25%포인트 낮아질 경우 보험료가 약 5~10% 오르는 효과가 발생하는 것으로 추산한다. 이에 따라 자동차보험을 비롯한 전반적인 보험상품의 부담이 커질 가능성이 제시되고 있다.
자동차 사고 과실비율 민원 창구 변경
2026년 9월부터 자동차 사고 과실비율 관련 민원의 처리 주체가 변경되었다. 기존에는 금융감독원에서 처리하던 과실비율 민원을 이제는 손해보험협회 및 생명보험협회 등 보험협회에서 전담해 처리한다.
보험협회는 과실비율 민원뿐만 아니라 현장 출동 자회사의 불친절 민원 및 설계사 변경 관련 민원까지 함께 처리 범위를 넓혔다. 이와 함께 과실비율정보포털도 개편되어 운전자의 접근성과 편의성이 대폭 향상되었으며, 민원 처리 절차 역시 이전보다 한층 신속해질 것으로 기대된다.

다양한 마일리지 및 생활 밀착형 할인 특약
주요 보험사들은 주행거리와 라이프스타일에 맞춘 다양한 할인 특약을 운영하고 있으므로 갱신 시기에 조건을 점검할 필요가 있다. 하나손해보험의 마일리지 특약(선할인)은 연간 기준 최고 44%의 할인율을 제공하며 2026년 8월 24일 이후 시작하는 계약에 적용된다.
현대해상은 1천km 이하 주행 시 마일리지 할인 외에도 직전 3개월 대중교통 50회 이상 이용 시 7.6% 할인, 직전 31일 평균 5천 걸음 이상 시 4~2%를 할인해 주는 하이워크 특약을 제공한다. 삼성화재 역시 1천km 이하 주행 시 개인 승용차 기준 최대 42%까지 마일리지 할인을 적용하며, KB손해보험도 사진등록 방식의 마일리지 할인 특약을 운영하고 있다.

갱신 시기 조건 점검의 중요성
손해율 상승과 공시이율 하락 등 보험료를 인상시키는 다양한 환경적 요인이 지속되고 있는 만큼, 만기 갱신 시점에 본인의 운행 조건과 일치하는 특약을 꼼꼼히 확인해야 한다.
이전 계약을 별도 확인 없이 자동 갱신하기보다 새롭게 개편되거나 추가된 할인 특약 항목을 대조해 보는 것이 유리하다. 연간 실제 주행거리에 알맞은 마일리지 구간을 선택하고, 대중교통 이용이나 걸음수 할인 같은 생활 밀착형 특약을 적극 활용하면 보험료 부담을 실질적으로 줄일 수 있다.
참고
- 車보험 누적 손해율 84.7%… 추석 앞두고 손보업계 부담 지속 - 조선비즈
- 내년 보험료 최대 10% 뛴다…평균공시이율 4년 만에 최저
- 보험협회, 車사고 과실비율 민원 담당…9월부턴 불친절 민원도 처리 - 조선비즈
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.