 유명한형제들
고령화가 빠르게 진행되면서 부모의 간병을 준비해야 하는 자녀 세대의 경제적 부담이 늘어나고 있다. 2026년을 맞아 공적 제도인 노인장기요양보험의 재가 서비스 한도액이 상향 조정되고, 요양병원 간병비의 건강보험 적용 정책이 본격화된다. 동시에 민간 간병 보험의 보장 한도 축소와 보험료 인상이 이어지며 변화가 나타나고 있다.
2026년 노인장기요양보험 재가 서비스 한도액
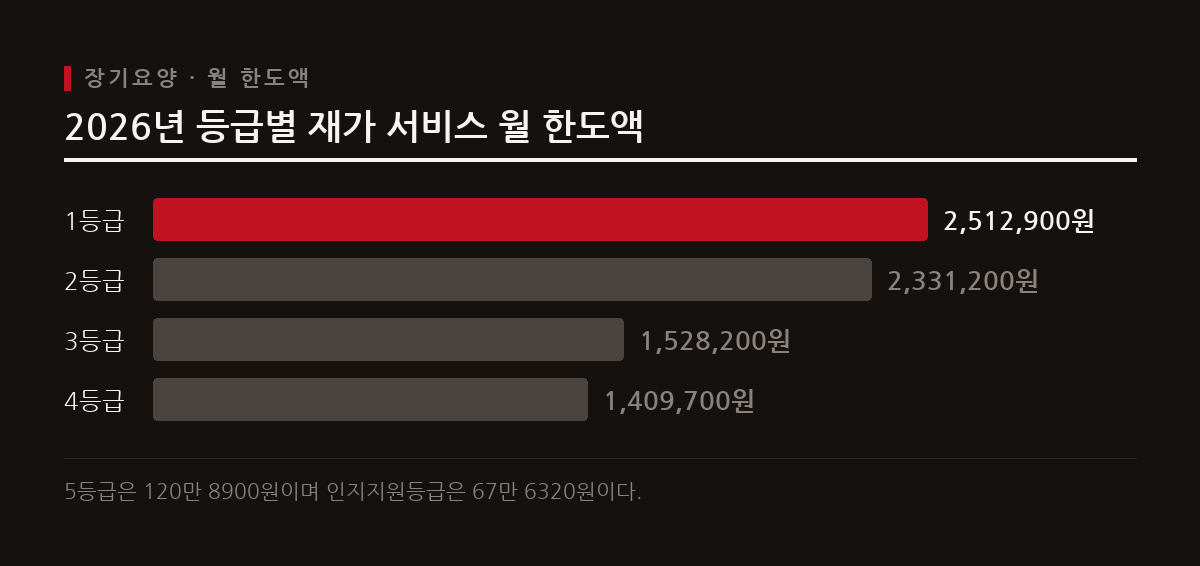
2026년 노인장기요양보험 개편으로 중증 수급자의 재가 서비스 이용 한도가 늘어났다. 방문요양, 방문간호, 목욕 등을 이용할 수 있는 등급별 재가급여 월 한도액이 인상 조정되었다.
1등급 수급자의 재가 서비스 월 한도액은 251만 2900원으로 기존보다 20만 6500원 늘어났다. 이에 따라 3시간 기준 방문요양 이용 횟수도 월 최대 41회에서 44회로 증가했다. 2등급은 월 한도액이 233만 1200원으로 24만 7800원 인상되었으며 방문요양 이용 횟수가 월 40회로 늘어났다. 3등급은 152만 8200원, 4등급은 140만 9700원으로 확정되었다.
장기요양보험 재정과 본인부담률
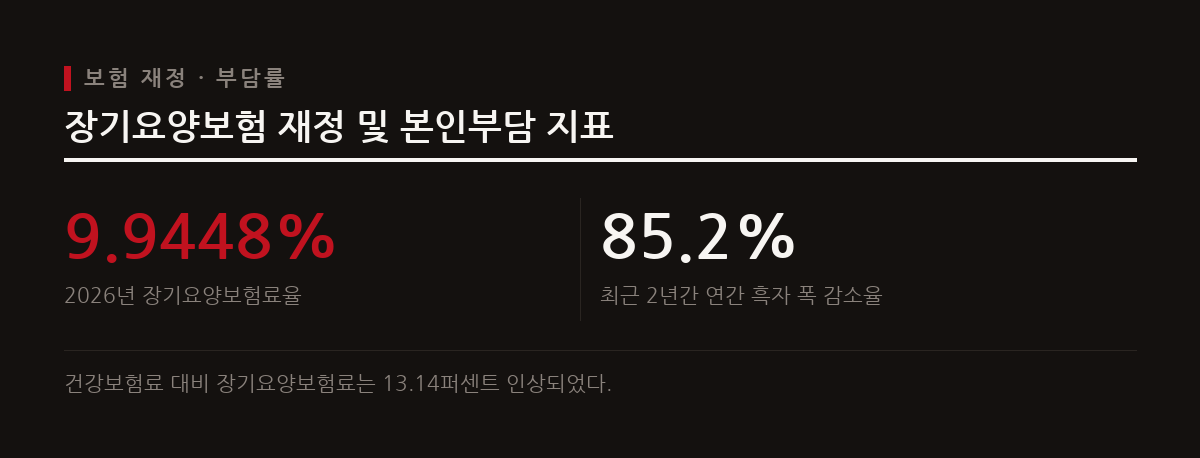
장기요양보험 수급자가 지속적으로 증가하면서 재정 수지 관리가 주요 이슈로 떠올랐다. 최근 2년간 장기요양보험의 연간 흑자 규모는 85.2퍼센트 감소하여 수지 균형선에 가까워졌다.
재정 건전성을 유지하기 위해 2026년 장기요양보험료율은 9.9448퍼센트로 결정되었다. 이는 건강보험료 대비 장기요양보험료가 13.14퍼센트 인상된 수치다. 수급자가 실제 부담하는 본인부담률은 재가급여 이용 시 15퍼센트, 노인요양시설 등 시설급여 이용 시 20퍼센트가 적용된다.
요양병원 간병비 건강보험 적용 추진
그동안 간병비 부담이 컸던 요양병원 입원 환자를 대상으로 국가 차원의 지원 조치가 도입된다. 2023년 기준 국내 전체 간병비 시장 규모는 약 7조 원에 달하는 것으로 추정되며, 가계의 직접 부담이 가중되어 왔다.
건강보험심사평가원의 평가에 따르면 요양병원에 181일 이상 장기 입원한 환자 비율은 평균 49.1퍼센트로 나타났다. 의료 필요도가 높은 요양병원 입원 환자의 간병 부담을 줄이기 위해 정부는 2026년 하반기부터 요양병원 간병비에 건강보험을 단계적으로 적용한다.

간병인 사용일당 특약 보장 축소와 손해율
민간 보험사의 간병인 사용일당 특약 손해율이 급격히 상승하면서 보장 조건과 보험료가 조정되고 있다. 일부 보험사의 경우 어린이 대상 간병인 사용일당 담보 손해율이 600퍼센트대까지 치솟았으며, 성인 담보 손해율도 300퍼센트에서 400퍼센트 수준을 보였다.
높은 손해율에 따라 보험사들은 보장 한도를 줄이거나 가격을 인상하고 있다. 삼성생명은 간병인 사용일당 특약의 하루 보장 한도를 기존 10만 원에서 7만 원으로 축소했다. 흥국화재는 관련 보험료를 6퍼센트에서 9퍼센트가량 올렸다.

취약 어르신 지원 사업과 제도 변화 정리
공공과 민간 차원에서 취약계층 어르신을 위한 보장 지원 사업도 함께 추진된다. 보험업권은 상생기금 96억 원을 포함해 총 105억 원 규모의 시니어 취약계층 통합지원사업을 시행한다.
이 사업을 통해 취약 어르신 65만 명에게 낙상사고 치료비와 치매배상책임보험이 무료로 지원된다. 2026년 제도 개편으로 경증 치매 환자까지 노인장기요양보험 대상이 확대되면서 돌봄 지원 범위가 전반적으로 넓어지고 있다. 자녀 세대는 개편된 장기요양등급 기준과 한도액, 간병비 정책 변화를 미리 파악하여 대비할 필요가 있다.
참고
알아두기
- 이 글은 보험 상품의 가입을 권유하지 않습니다. 제도와 상품 구조를 설명하는 정보 제공 글입니다.
- 보장 범위·보험료·면책 기간은 상품과 가입 시점, 나이, 건강 상태에 따라 다릅니다. 가입 전 약관과 상품설명서를 직접 확인하세요.
- 이미 가입한 보험을 해지하고 갈아타면 면책·감액 기간이 다시 시작되거나 같은 조건으로 재가입하지 못할 수 있습니다.
- 부당 권유나 지급 분쟁이 의심되면 금융감독원(1332)에 상담할 수 있습니다.
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.