 유명한형제들
회사를 그만두고 제휴마케팅이나 전자상거래 같은 1인 온라인 사업으로 금세 전 직장 월급을 되찾았다는 경험담은 많은 직장인과 부업 준비생에게 솔깃하게 들린다. 하지만 성공 수기 뒤에 있는 금융 리스크와 무리한 노동, 그리고 실제 통계는 전혀 다른 이야기를 한다. 제대로 자리 잡으려면 환상에서 한 발 물러나 객관적인 통계를 바탕으로 자기 위험을 관리해야 한다.
퇴사 후 4.5개월 만에 월급 회복, 현실은?
회사를 그만둔 뒤 구체적인 사업 계획 없이 자동차 담보대출로 현금을 마련해 1인 온라인 창업에 뛰어든 사례가 있다. 이 창업자는 처음 1~2개월 동안 월 100만 원이 안 되는 수입을 올렸지만, 매일 14~16시간씩 일한 끝에 4.5개월 만에 인건비를 빼고 전 직장 수준의 급여를 회복했다고 밝혔다.
온라인 부업이나 제휴마케팅으로 빨리 경제적 자유를 얻고 싶은 사람에게는 귀가 솔깃한 이야기다. 그러나 준비 과정 없이 나온 단기 성공은 남다른 노동 투입과 개인의 운이 겹친 결과일 가능성이 크다. 통계적 평균과 비교해 보지 않고 이런 사례만 믿고 시장에 들어가면 큰 위험을 떠안게 된다.
소상공인 평균 창업 준비 기간과 비용
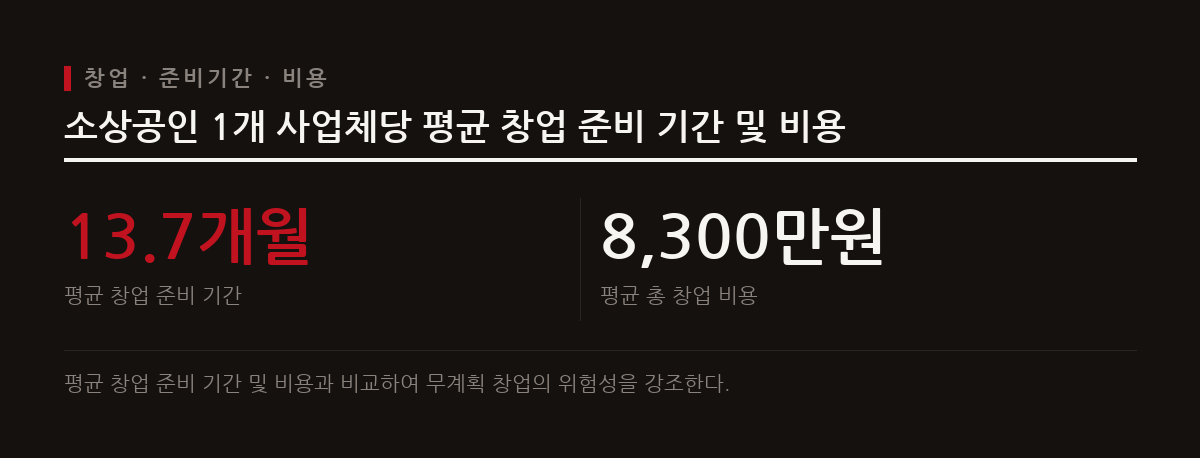
사업 계획이나 분석 없이 대출에 기대어 시작하는 창업은 초기 실패 위험이 높다. 중소벤처기업부와 소상공인시장진흥공단 조사에 따르면 일반 소상공인의 사업체당 평균 창업 준비 기간은 13.7개월이다. 평균 총 창업 비용은 8,300만 원으로 집계됐다.
시장 조사와 준비 없이 짧은 기간에 사업을 시작하면 이 기준에 한참 못 미친다. 초기 자본 구조나 비즈니스 모델을 검증하지 않은 창업은 사업 초반의 예상치 못한 변수에 약하고, 통계적으로도 폐업 위험이 크게 올라간다.
높은 자동차 담보대출 금리와 원리금 부담
사업 초기 자금을 메우려고 제2금융권 자동차 담보대출을 쓰면 금융 부담이 상당히 커질 수 있다. 저축은행이나 캐피탈사의 자동차 담보대출 금리는 연 5.9%에서 법정 최고금리에 가까운 연 19.99% 사이다. 대부분 원리금균등분할상환이라 매달 정해진 원리금이 빠져나간다.
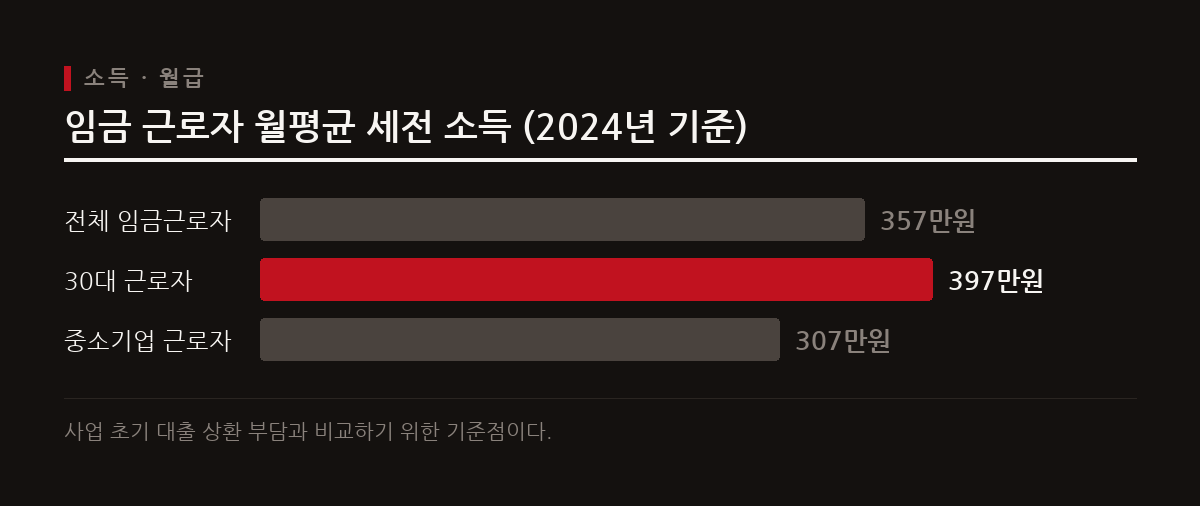
2024년 기준 전체 임금 근로자의 월평균 세전 소득은 357만 원이고, 30대는 평균 397만 원, 중소기업 근로자는 평균 307만 원이다. 매출이 불확실한 사업 초기부터 또래 월급에 맞먹는 원리금을 매달 갚아야 한다면 창업자는 심한 자금 압박에 시달리게 된다.
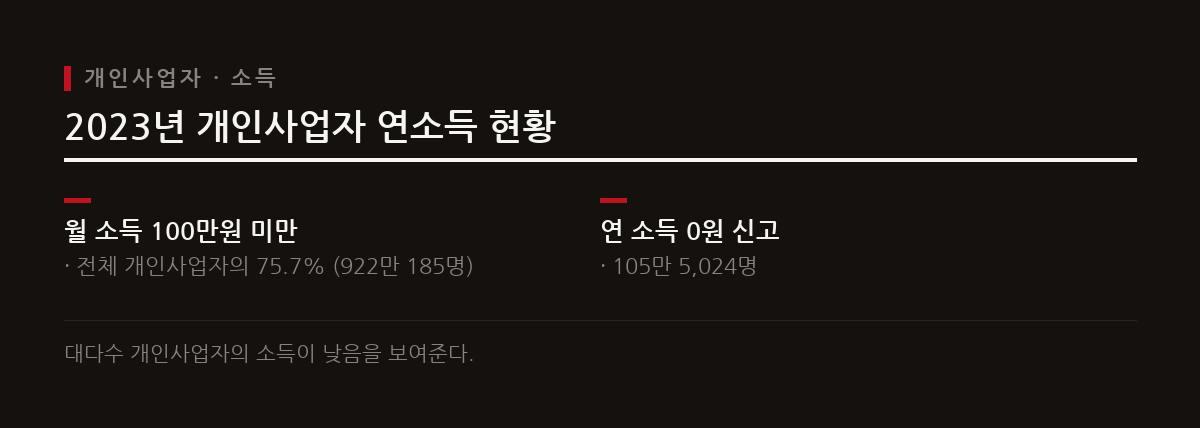
개인사업자 75.7%는 월 소득 100만원 미만이다.
온라인 사업 초기 1~2개월 동안 월 소득이 100만 원에 못 미치는 것은 자영업 시장에서 흔한 일이다. 국세청 종합소득세 신고 자료에 따르면 2023년 기준 전체 개인사업자의 75.7%인 922만 185명이 연소득 1,200만 원 미만, 즉 월 소득 100만 원 미만이었다.
한 해 동안 소득이 전혀 없어 연소득 0원으로 신고한 개인사업자도 105만 5,024명에 달했다. 제휴마케팅이나 온라인 1인 사업을 시작하면 처음 몇 달은 소득이 비는 것이 당연하므로, 대비책 없이 사업에만 매달리는 것은 매우 위험하다.
주당 100시간 노동과 평균을 넘어서는 성공
하루 14~16시간씩 컴퓨터 앞에서 일하면 주 7일 기준 주당 98~112시간이다. 1인 사업자와 자영업자는 근로기준법상 법정 근로시간인 주 40시간(연장 포함 최대 52시간)의 적용을 받지 않기 때문에 이렇게 끝없이 일하는 것이 가능하다.
통계청 실태조사에서 소상공인의 사업체당 연평균 영업이익은 약 3,100만 원, 월평균 약 258만 원 수준이다. 4.5개월 만에 전 직장 급여를 되찾은 사례는 평균을 크게 웃도는 아주 드문 경우라는 뜻이다. 온라인 부업을 시작하려는 직장인과 블로거라면 성공담에 휩쓸리지 말고, 본업을 유지하면서 단계적으로 위험을 줄여 가는 편이 낫다.
참고
댓글 0개
아직 댓글이 없습니다. 첫 댓글을 남겨보세요.